
樞軸點(Pivot Points)是什麼?R1、S1 真的撐得住嗎
「價格碰到 S1 就反彈了,樞軸點真準。」
樞軸點的確常常被碰到——但這正是問題。PP 用前一天的價格算出來,本來就離今天的價格很近。我們統計了 9 個商品、2015 年以來 27,705 個交易日:PP 有 75.9% 的日子會被碰到;碰到 R1 的日子裡,最後收回 R1 下面的有 48.2%,收在 R1 上面的有 51.8%。撐住和突破,幾乎是一半一半。這一篇先算一次,再看統計,最後用一張標了 1~5 的真實行情圖(歐元兌美元 2025 年 1 月),看連續五天各自怎麼走。
這是 MASQuant 邁思量化「交易學院 · 技術指標大全」的一篇。所有指標的分類整理在〈技術指標大全〉。
一句話看懂
樞軸點=用昨天的最高、最低、收盤,算出今天的幾條參考線。
PP 是中心;上面是壓力 R1、R2,下面是支撐 S1、S2。一天之內不會變。
樞軸點像天氣預報給的「今天氣溫大概 25 到 31 度」:用昨天的資料推出今天的範圍,開盤前就知道。範圍很有參考價值,但不代表今天一定不會超過 31 度。它告訴你「大家可能會看哪裡」,不告訴你「價格會在哪裡停」。
先算一次:五條線一分鐘算完
假設昨天最高 110、最低 100、收盤 106(以下是舉例用的整數,不是行情資料):
| 線 | 算式 | 今天的價位 |
|---|---|---|
| PP(中心) | (110 + 100 + 106)÷ 3 | 105.33 |
| R1 | 2 × 105.33 − 100 | 110.67 |
| S1 | 2 × 105.33 − 110 | 100.67 |
| R2 | 105.33 +(110 − 100) | 115.33 |
| S2 | 105.33 −(110 − 100) | 95.33 |
注意 PP 的位置:它是昨天三個價格的平均,通常就落在昨天的範圍裡,離昨天收盤不遠。今天只要從昨天收盤附近開盤、稍微動一動,就很容易碰到 PP。R1、S1 大約在昨天的高點、低點附近;R2、S2 再往外推一整個昨天的高低差。
正式公式
這是最常見的經典樞軸點(Classic / Floor Pivot):
PP =(昨天最高 + 昨天最低 + 昨天收盤)÷ 3
R1 = 2 × PP − 昨天最低
S1 = 2 × PP − 昨天最高
R2 = PP +(昨天最高 − 昨天最低)
S2 = PP −(昨天最高 − 昨天最低)
樞軸點原本是交易所場內交易員用的,開盤前用紙筆就能算好。另外還有 Woodie、Camarilla、斐波那契等不同算法,線的位置不一樣。也可以用前一週、前一月的資料算出週、月的樞軸點。
MT5 的指標清單裡沒有直接內建,但安裝時附的 Free Indicators 資料夾裡有 Pivot Channel(每日經典樞軸點,畫 PP、R1、R2、S1、S2),只能用在日線以下的週期。要特別注意:「昨天」是照平台的伺服器時間切的,不同平台的日線切法不同,算出來的樞軸點也會不同。
統計:R1、S1 多常被碰到?
我們用 MT5 歷史報價裡的 9 個商品(黃金、白銀、標普 500、德國 40、歐元兌美元、英鎊兌美元、美元兌日圓、比特幣、以太幣),從 2015 年到 2026 年 8 月,共 27,705 個交易日,每天用前一天的高低收算出樞軸點,再看當天的最高、最低、收盤:
| 當天發生的事 | 佔所有交易日 |
|---|---|
| 碰到 PP | 75.9% |
| 碰到 R1 | 44.0% |
| 碰到 S1 | 40.8% |
| R1、S1 至少碰到一條 | 75.1% |
| R1、S1 都碰到 | 9.8% |
| R1、S1 都沒碰到(整天在 S1 和 R1 之間) | 24.9% |
| 碰到 R2 | 18.5% |
| 碰到 S2 | 17.7% |
再看碰到之後:碰到 R1 的日子裡,收盤退回 R1 下面的有 48.2%,收在 R1 上面的有 51.8%;碰到 S1 的日子裡,收盤回到 S1 上面的有 51.1%,收在 S1 下面的有 48.9%。「碰到之後撐住」和「碰到之後突破」,機率差不多。九個商品各自算,碰到 PP 的比例都在 74% 到 78% 之間,結果很一致。
所以「價格碰到 S1 就反彈,樞軸點真準」,有一大部分是因為:這些線本來就畫在價格很容易到的地方,而碰到之後往哪邊走,接近一半一半。
看圖:歐元兌美元 2025 年 1 月,照著 1~5 看
下面這張圖是歐元兌美元(EURUSD)2025 年 1 月 9 日到 15 日、連續五個交易日的小時線,取自 MT5 的歷史報價。每一天的 PP、R1、S1 都用前一天的日線算出來,所以每天換一組線。這五天剛好各走出一種樣子。
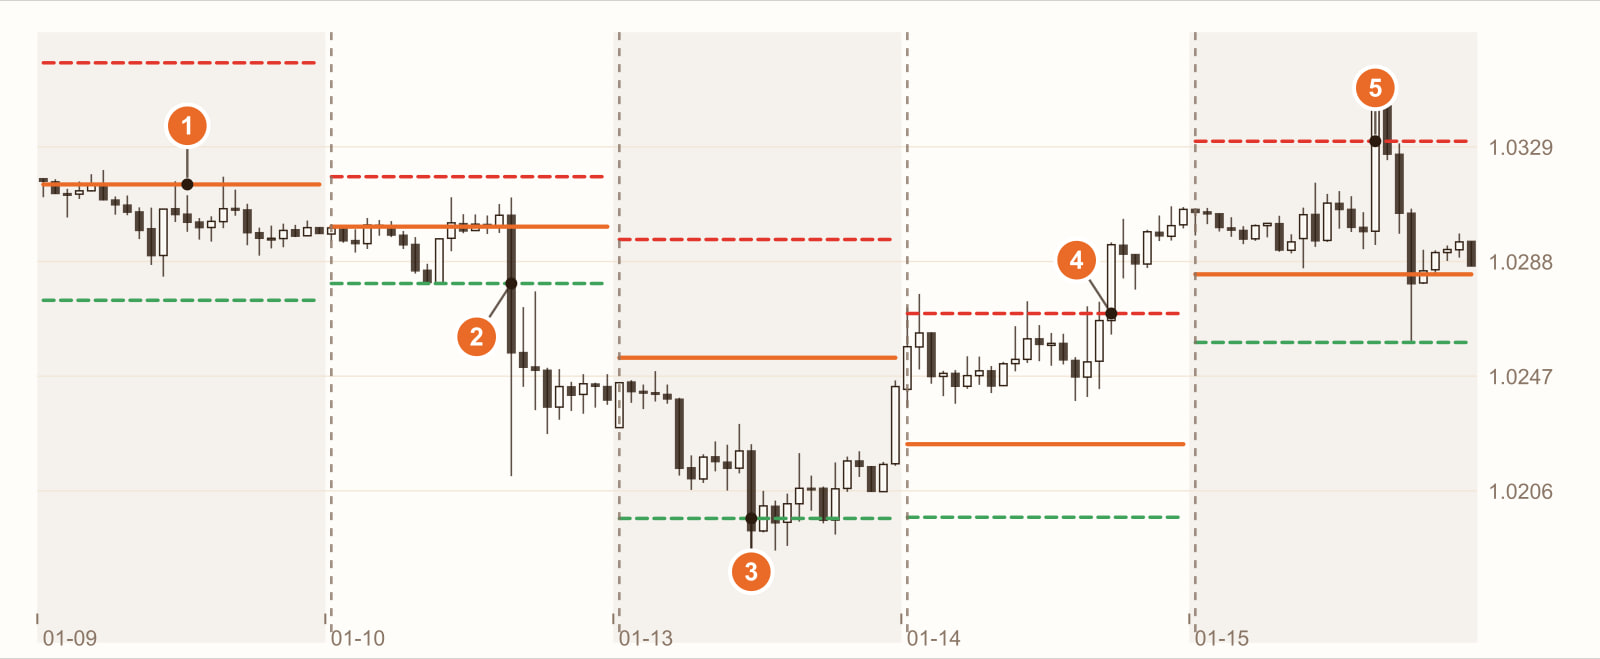
整天在 S1 和 R1 之間(1 月 9 日)。這天最高 1.03206、最低 1.02826,都沒碰到 R1(1.03587)和 S1(1.02742),價格就在 PP(1.03155)附近打轉。統計上,大約四天裡有一天是這樣。
跌破 S1,收在下面(1 月 10 日)。下午一根長黑 K 棒跌破 S1(1.02802),最後收在 1.02387,比 S1 低了不少。「支撐」沒有撐住。
碰到 S1,收回上面(1 月 13 日)。這天最低跌到 1.01765,跌破 S1(1.01966),但收盤拉回到 1.02435,收在 S1 上面。這就是大家說的「S1 有撐」。
突破 R1,收在上面(1 月 14 日)。價格往上穿過 R1(1.02695),收在 1.03066。「壓力」沒有壓住。
碰到 R1,收回下面(1 月 15 日)。這天最高到 1.03533,超過 R1(1.03308),但收在 1.02864,退回 R1 下面。這就是「R1 有壓」。
五天裡,撐住、壓住各一次,突破、跌破各一次,還有一天兩邊都沒碰到。事後看每一條線都「有反應」;但在碰到線的當下,你不知道今天是哪一種。
這是一段真實的歷史行情,用來說明樞軸點的性格,不是通則。換商品、換週期、換一段行情,數字都會變。
看到什麼、代表什麼
| 你看到 | 通常代表 | 但要小心 |
|---|---|---|
| 價格在 PP 上面 | 今天比昨天的平均價強 | PP 有 75.9% 的日子會被碰到,上下穿越很常見 |
| 價格碰到 R1 | 今天走到昨天的高點附近 | 收回下面和收在上面,大約一半一半(48.2% 對 51.8%) |
| 價格碰到 S1 | 今天走到昨天的低點附近 | 同上(51.1% 對 48.9%) |
| 整天在 S1 和 R1 之間 | 今天波動不大 | 大約四天一次(24.9%) |
| 價格碰到 R2 或 S2 | 今天波動很大 | 大約五、六天一次(18.5%、17.7%) |
實際怎麼用:三個例子
例一:當參考價位,不當買賣點
樞軸點最有用的地方,是開盤前就知道今天的價格大概在哪些位置會有人看。可以拿來規畫停損、停利要放在哪裡,而不是「碰到就反手」。
例二:等碰到之後的反應,再決定方向
碰到 R1 之後撐住和突破差不多各半,所以可以等它表態:「價格碰到 R1,之後一根小時線收回 R1 下面才做空;收在 R1 上面就不做空。」用收盤確認,比一碰到就進場少一半的猜測。
例三:用 R2、S2 當「今天走很遠了」的提醒
只有不到兩成的日子會碰到 R2 或 S2。價格已經到 R2,代表今天的漲幅比平常大很多,可以當成「先把停利收近一點」的提醒,而不是直接放空的理由。
三個例子都要記得:樞軸點是昨天的資料畫出來的參考線。它告訴你大家可能看哪裡,不告訴你價格會在哪裡轉彎。
常見誤用
一、碰到 S1 就買、碰到 R1 就賣
統計上,碰到 R1 之後收回下面的只有 48.2%,收在上面的有 51.8%。單靠「碰到就反手」,等於在猜一半一半的事。
二、用「價格常常碰到樞軸點」證明它很準
PP 有 75.9% 的日子會被碰到,是因為它本來就畫在昨天的範圍中間、離今天的價格很近。常被碰到,不代表碰到之後會轉彎。
三、拿不同平台的樞軸點互相比對
「昨天」依平台的伺服器時間切分,各平台的日線高低收不同,樞軸點也就不同。換平台時,線的位置可能差一截。
常見問題
樞軸點是什麼?
樞軸點(Pivot Points)用前一期的最高、最低、收盤,算出這一期的中心價 PP,以及上方的壓力 R1、R2、下方的支撐 S1、S2。最常用的是用前一天的資料算當天的日樞軸點。
樞軸點怎麼算?
PP =(昨天最高 + 最低 + 收盤)÷ 3;R1 = 2 × PP − 昨天最低;S1 = 2 × PP − 昨天最高;R2、S2 是 PP 加減昨天的高低差。
樞軸點準嗎?
我們用 9 個商品 2015 年以來 27,705 個交易日統計,PP 有 75.9% 的日子被碰到,碰到 R1 之後收回下面的有 48.2%。被碰到很常見,碰到之後往哪邊走接近一半一半,最好搭配其他條件或回測。
MT5 有樞軸點嗎?
MT5 指標清單裡沒有直接內建,安裝時附的 Free Indicators 資料夾裡有 Pivot Channel(每日經典樞軸點),只能用在日線以下的週期。日線依平台的伺服器時間切分。
結語
樞軸點的好處是開盤前就知道今天的參考線在哪;它的限制是這些線離價格很近,被碰到很正常,碰到之後往哪走接近一半一半。
所以真正該問的是:在你的商品上,「碰到 R1 之後收回下面才做空」,跟直接碰到就做空比,結果差多少? 這個問題,一段歷史行情回答不了,要拿規則在很多段行情上回測。
還沒有自己的規則、不想從指標一個一個拼起?MASQuant 邁思量化的策略精靈只要你先選一種投資風格,AI 會分析市況、挑選商品,一次給你三組候選策略,每組都先用歷史資料回測過,報酬和本金最大回撤攤開來看,再由你決定要不要部署到 MT5。
已經有自己的想法,就把條件寫成一句話,例如「小時線碰到當天的 R1、而且收回 R1 下面才做空,停損放在當天最高點上面」,丟進 AI 策略助理,按下去就開始回測,回測環境納入點差、滑點、市場流動性變化與交易執行延遲這些真實市場摩擦(操作方式見〈策略助理使用教學〉)。再把條件改成「碰到 R1 就做空」跑一次,就看得出等收盤確認值不值得。回測告訴你的是「這條規則在過去的行情裡表現如何」,不是未來的保證。
想法,經過驗證,才叫策略。
文中走勢圖取自 MT5 平台的歷史報價(小時線;樞軸點用同一平台的日線計算),統計使用同一平台 9 個商品(黃金、白銀、標普 500、德國 40、歐元兌美元、英鎊兌美元、美元兌日圓、比特幣、以太幣)2015 年 1 月到 2026 年 8 月的日線。日線依平台的伺服器時間切分,不同平台的切法不同,算出來的樞軸點也會不同。歷史行情只用來說明指標的性格,不代表未來走勢。
風險揭露:CFD 屬於高風險金融商品,可能導致快速資金損失。過往績效不代表未來結果,所有策略與回測僅供參考,不構成投資建議。交易前請充分了解本公司風險揭露條款。