
Apa Itu Indikator ATR? Tidak Memberi Sinyal Beli atau Jual, tapi Menentukan Jarak Stop Loss dan Ukuran Posisi
Banyak orang memasang stop loss dengan angka tetap: pasar tenang atau bergejolak, selalu memakai jumlah poin yang sama.
Saat pasar tenang, jarak itu mungkin pas. Begitu pasar bergejolak, jarak yang sama mungkin hanya ayunan normal satu candle — dan posisi tersapu keluar berkali-kali.
Indikator ATR adalah penggaris untuk mengukur “seberapa besar harga bergoyang saat ini”. Ia tidak memberi tahu Anda harus beli atau jual, tetapi menentukan seberapa jauh stop loss Anda harus dipasang.
Ini adalah artikel kelima dari seri “Akademi Trading · Kebenaran tentang Indikator” MASQuant. Di seri praktik untuk pemula, 〈Bagaimana Cara Menentukan Stop Loss?〉 sudah menjelaskan: stop loss harus dipasang di titik di mana alasan masuk tidak lagi berlaku, dan jaraknya harus lebih besar dari goyangan normal harga. Artikel ini membedah penggaris yang mengukur “goyangan normal” itu — bagaimana ATR dihitung, bagaimana memakainya untuk memasang stop loss, dan mengapa ukuran posisi harus mengecil begitu stop loss diperlebar.
Kesimpulan dulu
ATR tidak memberi sinyal beli atau jual, tetapi menentukan jarak stop loss dan ukuran posisi.
Stop loss harus “bernapas” mengikuti volatilitas; begitu stop loss diperlebar, ukuran posisi harus mengecil.
Apa itu indikator ATR? Penggaris untuk “goyangan normal”
ATR adalah singkatan dari Average True Range (rata-rata rentang sebenarnya), diperkenalkan oleh J. Welles Wilder dalam bukunya tahun 1978, New Concepts in Technical Trading Systems — RSI juga lahir dari buku yang sama.
Sederhananya, ATR mengukur: dalam 14 candle terakhir, rata-rata setiap candle bergoyang seberapa besar. Semakin besar angkanya, semakin bergejolak pasar; semakin kecil, semakin tenang.
Sebelum memakainya, ingat dua karakteristik:
- Tidak punya arah. ATR hanya mengukur rentang, tidak peduli naik atau turun. Kenaikan tajam membuat ATR membesar, penurunan tajam juga. ATR naik tidak berarti harga akan naik; ATR turun juga tidak berarti harga akan turun.
- Satuannya adalah satuan harga, bukan persentase. Karena itu ATR produk yang berbeda tidak bisa dibandingkan langsung; jika ingin membandingkan, cara umumnya adalah membagi ATR dengan harga agar menjadi persentase.
True Range (TR): mengapa tidak cukup tertinggi dikurangi terendah
Yang dirata-ratakan ATR bukan sekadar “tertinggi − terendah”, melainkan True Range (TR). True range satu candle adalah angka terbesar dari tiga angka berikut:
TR = nilai terbesar dari:
① tertinggi candle ini − terendah candle ini
② | tertinggi candle ini − penutupan candle sebelumnya |
③ | terendah candle ini − penutupan candle sebelumnya |
Dua komponen terakhir ada untuk memasukkan gap. Contoh yang mudah dihitung (ini angka bulat ilustrasi, bukan data pasar):
Penutupan candle sebelumnya 100, candle ini gap naik, tertinggi 105, terendah 103

① 105 − 103 = 2
② | 105 − 100 | = 5
③ | 103 − 100 | = 3

TR = 5
Jika hanya melihat tertinggi dikurangi terendah, Anda akan mengira candle ini hanya bergoyang 2; padahal dihitung dari penutupan candle sebelumnya, harga sebenarnya bergerak 5. Bagi stop loss, angka 5 inilah yang nyata — bagian yang dilompati gap tetap harus ditanggung posisi Anda.
Cara menghitung ATR: 14 candle, penghalusan Wilder
Setelah punya TR setiap candle, ATR adalah rata-ratanya. Pengaturan bawaan yang paling umum adalah 14 candle, dengan metode rata-rata yang disebut penghalusan Wilder:
ATR pertama = rata-rata sederhana dari 14 TR pertama
Setelah itu setiap candle:
ATR hari ini = (ATR kemarin × 13 + TR hari ini) ÷ 14
Cara hitung ini punya konsekuensi yang sangat penting: setiap candle baru hanya berbobot 1/14.
Satu contoh lagi yang mudah dihitung (angka ilustrasi, bukan data pasar): ATR kemarin 1.0, hari ini tiba-tiba muncul candle besar dengan TR = 4.0:
(1.0 × 13 + 4.0) ÷ 14 = 17 ÷ 14 ≈ 1.21Satu candle besar masuk, ATR hanya bergerak dari 1.0 ke sekitar 1.21. Perlu beberapa candle besar berturut-turut agar ATR benar-benar naik. Jadi ATR bersifat tertinggal (lagging): di beberapa candle pertama saat pasar mulai bergejolak, ia belum menyusul; saat pasar baru mereda, ia masih tinggi.
Beberapa detail perhitungan:
- Secara ketat, penghalusan Wilder juga menyisakan sedikit bobot untuk candle yang lebih lama (semakin lama semakin kecil), tetapi memahaminya sebagai “rata-rata goyangan dalam 14 candle terakhir” sudah cukup.
- Beberapa software grafik menghitung ATR dengan rata-rata sederhana, bukan penghalusan Wilder, sehingga angka di platform berbeda bisa sedikit berbeda.
- Saat memasang stop loss, biasanya dipakai ATR dari candle yang sudah ditutup; pada candle yang belum selesai, ATR akan terus berubah.
- ATR mengikuti timeframe candle: grafik 5 menit mengukur goyangan per 5 menit, grafik harian mengukur goyangan per hari.
Melihat satu periode pasar: saat tenang dan saat bergejolak
Ilustrasi ini memakai pasar simulasi yang dihitung program (bukan produk nyata). Awalnya sangat tenang, setiap candle kecil dan ATR rendah; lalu pasar tiba-tiba bergejolak, candle semakin besar satu demi satu, dan ATR ikut membesar.
Dalam ilustrasi, ATR di bagian tenang sekitar 0.48, di bagian bergejolak sekitar 1.71 — membesar lebih dari tiga kali lipat.
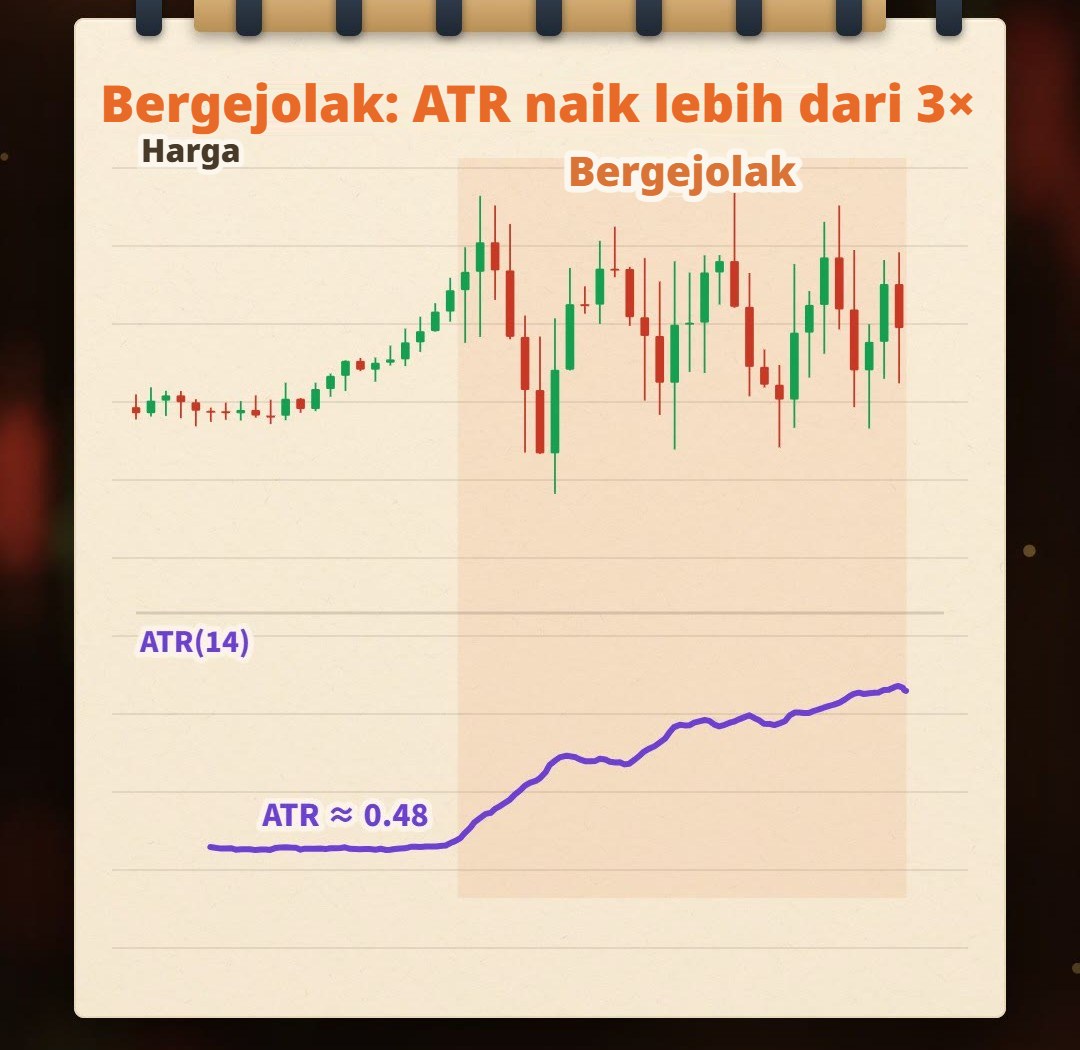
Produk yang sama bisa memiliki besar goyangan yang berbeda berkali-kali lipat dalam satu periode. Jika stop loss terus memakai jarak yang sama, apa yang terjadi?
Stop loss tetap vs stop loss 2× ATR
Stop loss tetap: dipasang saat tenang, jaraknya tidak pernah berubah
Misalkan stop loss Anda dipasang berdasarkan goyangan di bagian tenang, lalu jaraknya tidak pernah berubah.
Di bagian tenang, mungkin pas. Di bagian bergejolak, jarak yang sama hanya tinggal ayunan normal satu candle, harga bergoyang sedikit saja sudah menyentuhnya — inilah “tersapu keluar” yang dibahas di Bagaimana Cara Menentukan Stop Loss.
Dalam ilustrasi, pada periode bergejolak yang sama, stop loss tetap tersapu keluar berkali-kali, total 16 kali.
(Cara menghitung di ilustrasi: setelah setiap candle ditutup, stop loss posisi beli dipasang di “harga penutupan − jarak stop loss”, dan jika harga terendah candle berikutnya menyentuhnya, dihitung tersapu satu kali. Jarak stop loss tetap = 2× rata-rata ATR bagian tenang, sekitar 0.96.)
Stop loss 2× ATR: bernapas mengikuti volatilitas
Ganti dengan memakai “2× ATR” sebagai jarak stop loss:
Beli: stop loss = harga masuk − 2 × ATR
Jual: stop loss = harga masuk + 2 × ATR
Saat pasar bergejolak, ATR membesar dan stop loss otomatis melebar; saat pasar tenang, ATR mengecil dan stop loss otomatis menyempit. Jika dikonversi ke jarak stop loss, dalam ilustrasi dengan 2× ATR yang sama, bagian tenang sekitar 0.96 dan bagian bergejolak sekitar 3.4.
Periode bergejolak yang sama, cara hitung yang sama, stop loss 2× ATR (jarak = 2× ATR candle saat itu) hanya tersapu keluar 2 kali — jauh lebih sedikit.
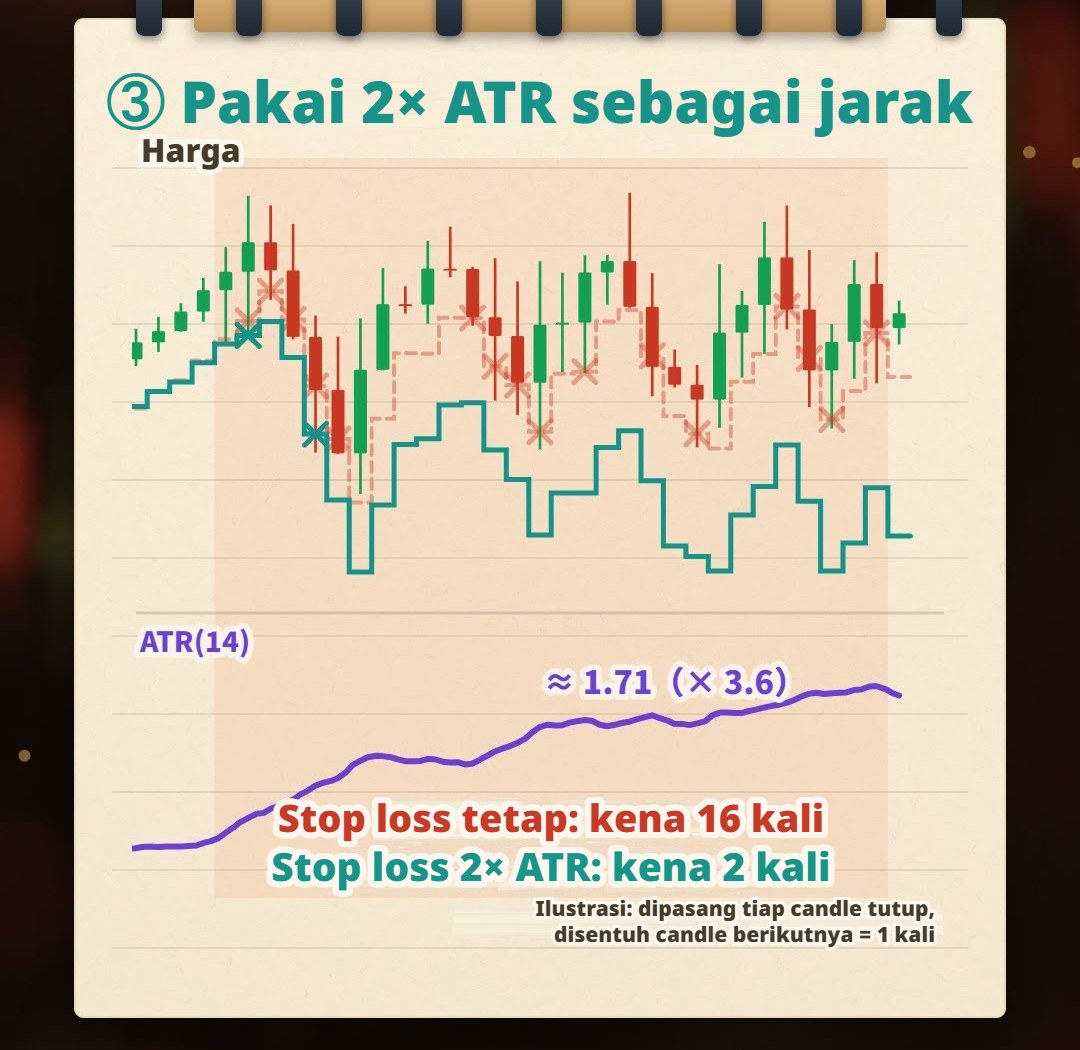
Stop loss bukan jumlah poin tetap, ia harus bernapas mengikuti volatilitas.
Tetapi ada dua hal yang perlu diperjelas.
Pertama, lebih jarang tersapu tidak sama dengan lebih untung. Setelah stop loss diperlebar, setiap kali benar-benar terkena stop loss, harga sudah bergerak lebih jauh. Berapa kerugian satu transaksi tergantung pada ukuran posisi (bagian berikutnya); bagaimana stop loss ini bekerja secara keseluruhan pada produk Anda hanya bisa diketahui lewat backtest.
Kedua, “bernapas” berarti jarak stop loss untuk setiap posisi baru. Jarak stop loss ditentukan oleh ATR saat masuk; setelah posisi masuk, jangan memindahkan stop loss lebih jauh hanya karena ATR membesar — itulah “begitu posisi rugi, stop loss dimundurkan” yang dibahas di Bagaimana Cara Menentukan Stop Loss, dan kerugian maksimal yang sudah dihitung sebelumnya akan hilang. Jika memakai ATR untuk trailing stop, aturan umumnya adalah stop loss hanya digeser ke arah yang menguntungkan, tidak pernah dilebarkan kembali.
Stop loss diperlebar, posisi harus mengecil
Jika jarak stop loss berubah, jumlah lot juga harus berubah. Rumusnya sudah diuraikan di 〈Bagaimana Cara Menghitung Lot?〉 dan juga dipakai di Bagaimana Cara Menentukan Stop Loss; di sini kita hanya mengganti jarak stop loss dengan ATR:
Jarak stop loss = kelipatan × ATR
Jumlah lot = kerugian yang sanggup ditanggung ÷ (jarak stop loss × nilai per satu langkah harga)
Contoh yang mudah dihitung (ini angka bulat ilustrasi, bukan data pasar): produk yang sama, saat tenang ATR 5 poin, saat bergejolak menjadi 15 poin (tiga kali lipat), stop loss selalu memakai 2× ATR:
| Kondisi pasar | ATR | Jarak stop loss (2× ATR) | Jumlah lot | Kerugian maksimal (relatif) |
|---|---|---|---|---|
| Tenang | 5 poin | 10 poin | 3 lot | 10 × 3 = 30 |
| Bergejolak, lot tidak diubah | 15 poin | 30 poin | 3 lot | 30 × 3 = 90 |
| Bergejolak, lot ikut dikurangi | 15 poin | 30 poin | 1 lot | 30 × 1 = 30 |
Untuk produk yang sama, setiap poin bernilai sama, jadi cukup bandingkan “jarak × jumlah lot”. Stop loss diperlebar tiga kali tanpa mengubah lot, kerugian maksimal menjadi tiga kali lipat; lot dikurangi menjadi sepertiga, barulah kerugian maksimal tetap sama.
Stop loss diperlebar, posisi harus mengecil, barulah kerugian maksimal tidak membesar.
Sebaliknya, saat pasar tenang dan stop loss menyempit, dengan kerugian yang sanggup ditanggung yang sama, jumlah lot yang dihitung akan lebih besar. Itu hanyalah jumlah lot di mana “saat stop loss tepat tersentuh, kerugian sama dengan jumlah yang Anda tetapkan”; apakah perlu masuk sebesar itu tetap merupakan keputusan risiko Anda sendiri.
Beberapa catatan:
- Jumlah lot hasil hitungan dibulatkan ke bawah sesuai satuan order minimum platform, jangan ke atas. Jika bahkan satuan minimum pun membuat kerugian saat terkena stop loss melebihi kerugian yang sanggup ditanggung, maka sesuai logika Bagaimana Cara Menentukan Stop Loss, lewati transaksi ini.
- Stop loss tidak dijamin tereksekusi di harga yang dipasang. Saat gap atau pasar bergerak cepat bisa terjadi slippage, sehingga kerugian sebenarnya lebih besar dari hitungan; semakin dekat stop loss dan semakin besar lot, semakin besar pula dampak slippage yang sama.
- ATR dihitung dari candle masa lalu, jadi bersifat tertinggal: di beberapa candle pertama saat pasar mulai bergejolak, stop loss berbasis ATR tetap bisa tersapu; berita mendadak atau gap juga tidak akan diberitahukannya lebih dulu.
2× hanyalah contoh: tidak ada kelipatan yang baku
Di sini kita memakai 2× ATR untuk mencontohkan “stop loss yang mengikuti volatilitas”, bukan berarti 2× adalah jawaban yang benar. 1×, 1,5×, 2×, 3× semuanya ada yang memakai, tergantung pada:
- Produk: ada produk yang sering memiliki sumbu panjang atau gap, sehingga stop loss mungkin butuh ruang kelipatan yang lebih besar.
- Timeframe: ATR grafik 5 menit dan grafik harian bisa sangat berbeda; ATR dari timeframe mana yang dipakai harus sesuai dengan berapa lama Anda berencana menahan posisi.
- Strategi: seberapa besar ruang yang perlu diberikan alasan masuk Anda kepada harga sebelum terbukti salah.
- Biaya: saat jarak stop loss sangat dekat, porsi spread terhadap stop loss menjadi lebih tinggi.
Besar kecilnya kelipatan adalah sebuah trade-off:
| Kelipatan | Stop loss | Peluang tersapu | Jumlah lot (kerugian yang sanggup ditanggung sama) | Untung/rugi untuk pergerakan harga yang sama |
|---|---|---|---|---|
| Kecil | Dekat | Lebih tinggi | Lebih besar | Lebih besar |
| Besar | Jauh | Lebih rendah | Lebih kecil | Lebih kecil |
Jika hanya melihat satu transaksi, semakin jauh stop loss dipasang, peluang tersentuh hanya akan lebih kecil, tidak lebih besar; tetapi jumlah lot juga mengecil. Kelipatan mana yang lebih cocok secara keseluruhan tidak bisa ditebak, harus diuji langsung pada produk dan timeframe Anda.
Stop loss ATR juga punya dua cara pemakaian, bisa dipilih sesuai strategi Anda:
- Sebagai pemeriksa: sesuai Bagaimana Cara Menentukan Stop Loss, cari dulu titik “alasan tidak lagi berlaku”, lalu pastikan jarak ini setidaknya lebih besar dari kelipatan ATR tertentu. Lokasinya ditentukan oleh struktur pasar, ATR bertugas memastikan lokasi itu tidak berada dalam goyangan normal.
- Langsung sebagai stop loss: stop loss = harga masuk ± kelipatan × ATR, yaitu cara yang dicontohkan di sini. Kelebihannya, aturannya jelas dan bisa ditulis sebagai kondisi untuk backtest; keterbatasannya, ia hanya tahu volatilitas, tidak tahu di mana alasan masuk Anda gugur.
Selain itu, parameter 14 pada ATR juga tidak wajib. Semakin pendek parameternya, ATR bereaksi semakin cepat tapi juga semakin melompat-lompat; semakin panjang semakin halus, tapi juga semakin lambat.
Kesalahan umum
Satu, menganggap ATR sebagai sinyal beli atau jual
ATR naik hanya berarti goyangan membesar, bukan berarti harga akan naik; penurunan tajam juga membuat ATR membesar. ATR tidak memberi sinyal beli atau jual, memakainya untuk menilai arah sama saja dengan memakai penggaris sebagai kompas.
Dua, membandingkan langsung ATR dari produk atau timeframe yang berbeda
Satuan ATR adalah satuan harga, jadi angka ATR emas dan EUR/USD tidak bisa dibandingkan; ATR grafik 5 menit dan grafik harian juga tidak bisa dicampur.
Tiga, stop loss diperlebar tapi lot tidak dikurangi
ATR membesar tiga kali, stop loss ikut melebar tiga kali, tapi lot tidak diubah, maka kerugian maksimal juga menjadi tiga kali lipat. Memasang stop loss dengan ATR harus selalu disertai perhitungan lot.
Empat, setelah masuk melihat ATR membesar lalu memindahkan stop loss lebih jauh
ATR menentukan jarak stop loss saat masuk. Memindahkan stop loss lebih jauh setelah masuk sama saja dengan mengubah definisi “salah” setelah kejadian, dan kerugian maksimal yang sudah dihitung sebelumnya tidak lagi berlaku. Menyesuaikan ke arah yang mengurangi risiko adalah hal lain.
Pertanyaan umum
Apa itu indikator ATR?
ATR (Average True Range) diperkenalkan oleh J. Welles Wilder, mengukur rata-rata rentang gerak setiap candle dalam periode terakhir (pengaturan bawaan umumnya 14 candle); semakin besar angkanya, semakin bergejolak pasar. ATR tidak punya arah dan tidak memberi sinyal beli atau jual, umumnya dipakai untuk menentukan jarak stop loss dan ukuran posisi.
Bagaimana ATR dihitung?
Pertama hitung True Range (TR) setiap candle: nilai terbesar dari tertinggi dikurangi terendah candle ini, nilai absolut tertinggi candle ini dikurangi penutupan candle sebelumnya, dan nilai absolut terendah candle ini dikurangi penutupan candle sebelumnya. Lalu rata-ratakan TR dengan penghalusan Wilder: ATR pertama adalah rata-rata sederhana dari 14 TR pertama, dan setiap candle berikutnya adalah “ATR kemarin × 13 ditambah TR hari ini, lalu dibagi 14”.
Stop loss ATR sebaiknya berapa kali lipat?
Tidak ada jawaban baku. 1×, 1,5×, 2×, 3× semuanya ada yang memakai, tergantung pada produk, timeframe, strategi, dan biaya trading. Semakin besar kelipatan, semakin jauh stop loss dan semakin kecil peluang tersapu, tetapi jumlah lot juga harus semakin kecil. Kelipatan yang cocok sebaiknya ditentukan lewat backtest langsung pada produk Anda sendiri, bukan aturan tetap.
ATR membesar, artinya harga akan naik atau turun?
Tidak keduanya. ATR hanya mengukur besarnya pergerakan, bukan arah. Kenaikan tajam maupun penurunan tajam sama-sama membuat ATR membesar, jadi ATR saja tidak bisa dipakai untuk menentukan beli atau jual.
Jika memasang stop loss dengan ATR, bagaimana menghitung ukuran posisi?
Jarak stop loss = kelipatan × ATR, jumlah lot = kerugian yang sanggup ditanggung ÷ (jarak stop loss × nilai per satu langkah harga). Saat ATR membesar dan stop loss melebar, lot harus dikurangi agar kerugian maksimal tidak membesar. Asumsinya stop loss tereksekusi di harga yang dipasang; saat gap atau pasar bergerak cepat bisa terjadi slippage, dan kerugian sebenarnya bisa lebih besar.
Apakah parameter ATR harus 14?
Tidak harus. 14 adalah pengaturan bawaan yang paling umum, bukan jawaban baku. Semakin pendek parameternya, ATR bereaksi semakin cepat terhadap perubahan volatilitas tetapi kurang stabil; semakin panjang semakin halus tetapi reaksinya semakin lambat. Parameter mana yang dipakai sebaiknya diuji bersama kelipatan stop loss.
Penutup
Indikator seperti RSI, KD, dan MACD sering dipakai untuk mencari titik masuk dan keluar. ATR berbeda, ia tidak memberi sinyal beli atau jual, melainkan menjawab pertanyaan lain: seberapa besar harga bergoyang saat ini — dan dari situ, seberapa jauh stop loss Anda harus dipasang dan seberapa besar posisi Anda.
ATR tidak memberi sinyal beli atau jual, tetapi menentukan jarak stop loss dan ukuran posisi.
Berapa kali ATR yang cocok untuk produk Anda? Backtest saja dengan AI Strategy Assistant kami.
Tulis kondisi masuk Anda beserta “stop loss = 2× ATR” dalam satu kalimat, masukkan ke AI Strategy Assistant MASQuant, dan backtest langsung dimulai dengan satu klik; lingkungan backtest sudah memperhitungkan friksi pasar nyata seperti spread, slippage, perubahan likuiditas pasar, dan keterlambatan eksekusi. Ganti 2× menjadi 1,5× atau 3× lalu jalankan lagi, lihat kelipatan mana yang terlalu sering tersapu pada produk Anda dan mana yang dipasang terlalu jauh. Backtest memberi tahu Anda “bagaimana kondisi ini bekerja di pasar masa lalu”, bukan jaminan masa depan, dan tidak memutuskan untuk Anda berapa besar risiko yang harus diambil.
Ide baru menjadi strategi setelah diverifikasi.
Grafik dan angka dalam artikel ini berasal dari pasar simulasi yang dihitung program, tidak mewakili pergerakan nyata produk apa pun.
Pengungkapan risiko: CFD adalah produk keuangan berisiko tinggi yang dapat menyebabkan kehilangan dana dengan cepat. Kinerja masa lalu tidak mencerminkan hasil di masa depan; semua strategi dan backtest hanya sebagai referensi dan bukan merupakan saran investasi. Harap pahami sepenuhnya Ketentuan Pengungkapan Risiko kami sebelum bertrading.
Bacaan lanjutan:
Komentar
Apa Itu Indikator ROC? Rumus Rate of Change, Contoh Perhitungan, serta ROC dan Momentum di MT5
Oktober 27, 2026[…] Apa Itu Indikator ATR? Tidak Memberi Sinyal Beli atau Jual, tapi Menentukan Jarak Stop Loss dan Ukur… […]