ATR 지표란? 매매 신호는 주지 않지만, 손절폭과 포지션 크기를 정한다
많은 사람의 손절은 고정된 숫자입니다. 장이 조용하든 격하든, 늘 같은 포인트 수를 둡니다.
조용할 때는 그 거리가 딱 맞을 수도 있습니다. 장이 격해지면 같은 거리가 캔들 한 개의 평범한 흔들림에 불과할 수 있고, 포지션은 몇 번이고 털려 나갑니다.
ATR 지표는 ‘지금 얼마나 흔들리는가’를 재는 자입니다. 사야 할지 팔아야 할지는 알려 주지 않지만, 손절을 얼마나 멀리 둘지를 정해 줍니다.
이 글은 MASQuant ‘트레이딩 아카데미 · 지표의 진실’ 시리즈의 5편입니다. 초보자 실전 시리즈의 〈손절매는 어떻게 설정하나요?〉에서, 손절은 진입 근거가 무너지는 위치에 두어야 하고 그 거리는 가격의 평소 흔들림보다 커야 한다고 설명했습니다. 이번 편은 그 ‘평소 흔들림’을 재는 자를 자세히 살펴봅니다. ATR은 어떻게 계산하는지, ATR로 손절을 어떻게 정하는지, 그리고 손절을 넓히면 왜 포지션을 반드시 줄여야 하는지.
결론부터
ATR은 매매 신호를 주지 않지만, 손절의 거리와 포지션의 크기를 정한다.
손절은 변동성에 맞춰 숨을 쉬어야 합니다. 손절을 넓혔다면 포지션은 그만큼 줄여야 합니다.
ATR 지표란? ‘평소 흔들림’을 재는 자
ATR은 Average True Range의 약자로, 우리말로는 평균 실제 범위라고 합니다. J. 웰레스 와일더가 1978년 저서 『New Concepts in Technical Trading Systems』에서 제시했으며, RSI도 같은 책에서 나왔습니다.
쉽게 말해 ATR이 재는 것은 최근 14개 캔들이 한 개당 평균 얼마나 흔들렸는가입니다. 숫자가 클수록 장이 격하고, 작을수록 조용합니다.
쓰기 전에 두 가지 특징을 기억하세요:
- 방향이 없습니다. ATR은 폭만 재고, 오르내림은 따지지 않습니다. 크게 올라도 ATR은 커지고, 크게 내려도 마찬가지입니다. ATR이 오른다고 가격이 오른다는 뜻이 아니고, ATR이 내린다고 가격이 내린다는 뜻도 아닙니다.
- 단위는 호가 단위이지, 퍼센트가 아닙니다. 그래서 서로 다른 상품의 ATR은 그대로 비교할 수 없습니다. 비교하고 싶다면 ATR을 가격으로 나눠 퍼센트로 바꿔 보는 것이 일반적입니다.
실제 범위(TR): 왜 고가 − 저가만으로는 부족한가
ATR이 평균하는 대상은 단순한 ‘고가 − 저가’가 아니라 실제 범위(True Range, TR)입니다. 캔들 하나의 실제 범위는 다음 세 숫자 중 가장 큰 값을 씁니다:
TR = 다음 세 값 중 최댓값:
① 당일 고가 − 당일 저가
② | 당일 고가 − 전일 종가 |
③ | 당일 저가 − 전일 종가 |
뒤의 두 항목은 갭을 계산에 넣기 위한 것입니다. 계산하기 쉬운 예(설명용 정수이며, 시세 데이터가 아닙니다):
전 캔들 종가 100, 이번 캔들은 갭 상승, 고가 105, 저가 103

① 105 − 103 = 2
② | 105 − 100 | = 5
③ | 103 − 100 | = 3

TR = 5
고가 − 저가만 보면 이 캔들이 2만 흔들린 것 같지만, 전 캔들 종가부터 세면 가격은 실제로 5를 움직였습니다. 손절 입장에서는 이 5가 진짜입니다. 갭으로 건너뛴 구간도 포지션은 똑같이 감당해야 합니다.
ATR 계산법: 14개 캔들, 와일더 평활법
캔들마다 TR이 나오면, ATR은 그것을 평균한 값입니다. 가장 흔한 기본값은 14개이며, 평균 방식은 와일더 평활법이라고 합니다:
첫 번째 ATR = 처음 14개 TR의 단순 평균
그 이후 각 캔들:
오늘의 ATR = (어제의 ATR × 13 + 오늘의 TR) ÷ 14
이 계산법에는 아주 중요한 결과가 있습니다: 새 캔들 하나는 14분의 1의 비중만 차지합니다.
계산하기 쉬운 예를 하나 더 들겠습니다(설명용 숫자이며, 시세 데이터가 아닙니다). 어제의 ATR이 1.0인데, 오늘 갑자기 TR = 4.0인 큰 캔들이 나왔습니다:
(1.0 × 13 + 4.0) ÷ 14 = 17 ÷ 14 ≈ 1.21큰 캔들 하나가 들어와도 ATR은 1.0에서 약 1.21로 움직일 뿐입니다. 큰 캔들이 여러 개 연속으로 나와야 ATR이 제대로 올라갑니다. 그래서 ATR은 후행합니다. 장이 막 격해진 처음 몇 개 캔들에서는 아직 따라잡지 못하고, 장이 막 잠잠해진 뒤에도 여전히 높게 걸려 있습니다.
계산상의 몇 가지 세부 사항:
- 엄밀히 말하면 와일더 평활법은 더 오래된 캔들의 비중도 아주 조금 남겨 둡니다(오래될수록 작아짐). 하지만 ‘최근 14개 캔들의 평균 흔들림’으로 이해하면 충분합니다.
- 일부 차트 프로그램은 와일더 평활법이 아니라 단순 평균으로 ATR을 계산하므로, 플랫폼마다 숫자가 조금 다를 수 있습니다.
- 손절을 정할 때는 보통 이미 마감된 캔들로 계산한 ATR을 씁니다. 아직 마감되지 않은 캔들에서는 ATR이 계속 바뀝니다.
- ATR은 캔들의 시간 프레임을 따릅니다. 5분봉에서는 5분마다 얼마나 흔들리는지, 일봉에서는 하루마다 얼마나 흔들리는지를 잽니다.
한 구간의 시장을 보자: 조용할 때와 격할 때
그림은 프로그램으로 계산한 가상의 시장입니다(실제 상품이 아닙니다). 처음에는 아주 조용해서 캔들이 모두 작고 ATR도 낮습니다. 그러다 장이 갑자기 격해지면서 캔들이 하나같이 커지고, ATR도 함께 커집니다.
그림에서 조용한 구간의 ATR은 약 0.48, 격한 구간은 약 1.71로, 세 배 넘게 커졌습니다.
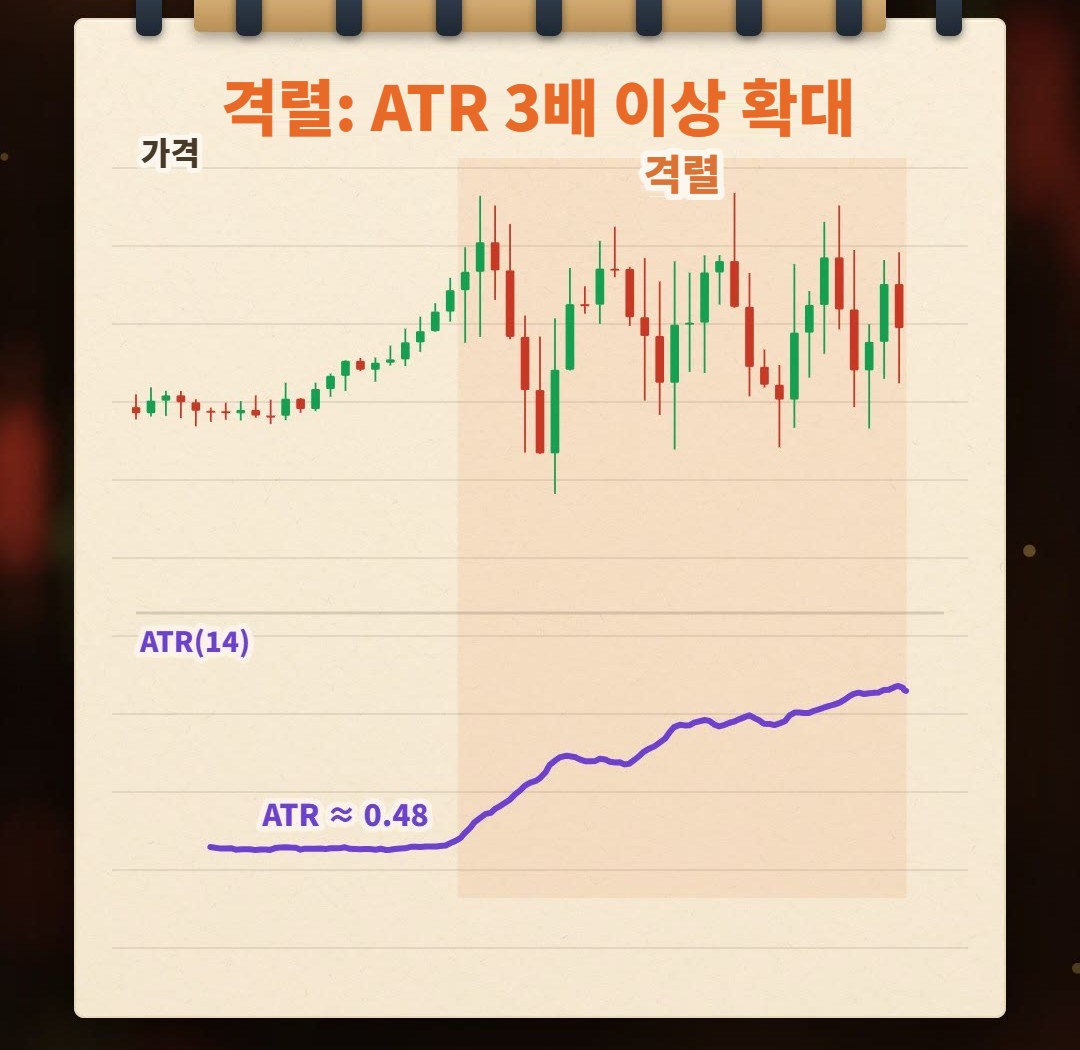
같은 상품이라도 흔들림의 크기는 일정 기간 동안 몇 배씩 차이 날 수 있습니다. 이때 손절을 계속 같은 거리로 두면 어떻게 될까요?
고정 손절 vs 2배 ATR 손절
고정 손절: 조용할 때에 맞춰 두고, 거리는 그대로
손절을 조용한 구간의 흔들림에 맞춰 정했고, 그 뒤로 거리가 한 번도 바뀌지 않는다고 합시다.
조용한 구간에서는 딱 맞을 수도 있습니다. 하지만 격한 구간에서는 같은 거리가 캔들 하나의 평범한 흔들림밖에 되지 않아, 가격이 조금만 흔들려도 닿습니다. 바로 〈손절매는 어떻게 설정하나요?〉에서 말한 ‘털리는’ 상황입니다.
그림에서 같은 격한 구간 동안 고정 손절은 몇 번이고 털려, 총 16번에 이릅니다.
(그림의 계산 방식: 각 캔들이 마감된 뒤 ‘종가 − 손절폭’에 매수 포지션 손절을 두고, 다음 캔들의 저가가 닿으면 한 번 털린 것으로 셉니다. 고정 손절폭 = 조용한 구간 평균 ATR의 2배, 약 0.96.)
2배 ATR 손절: 변동성에 맞춰 숨 쉬기
손절폭을 ‘ATR의 2배’로 바꿔 봅니다:
매수: 손절 = 진입가 − 2 × ATR
매도: 손절 = 진입가 + 2 × ATR
장이 격해지면 ATR이 커지고 손절은 자동으로 넓어지며, 장이 조용해지면 ATR이 작아지고 손절은 자동으로 좁아집니다. 손절폭으로 환산하면, 그림에서 같은 2배 ATR이라도 조용한 구간은 약 0.96, 격한 구간은 약 3.4입니다.
같은 격한 구간, 같은 계산 방식에서 2배 ATR 손절(거리 = 해당 캔들 ATR의 2배)은 2번만 털립니다. 크게 줄었습니다.
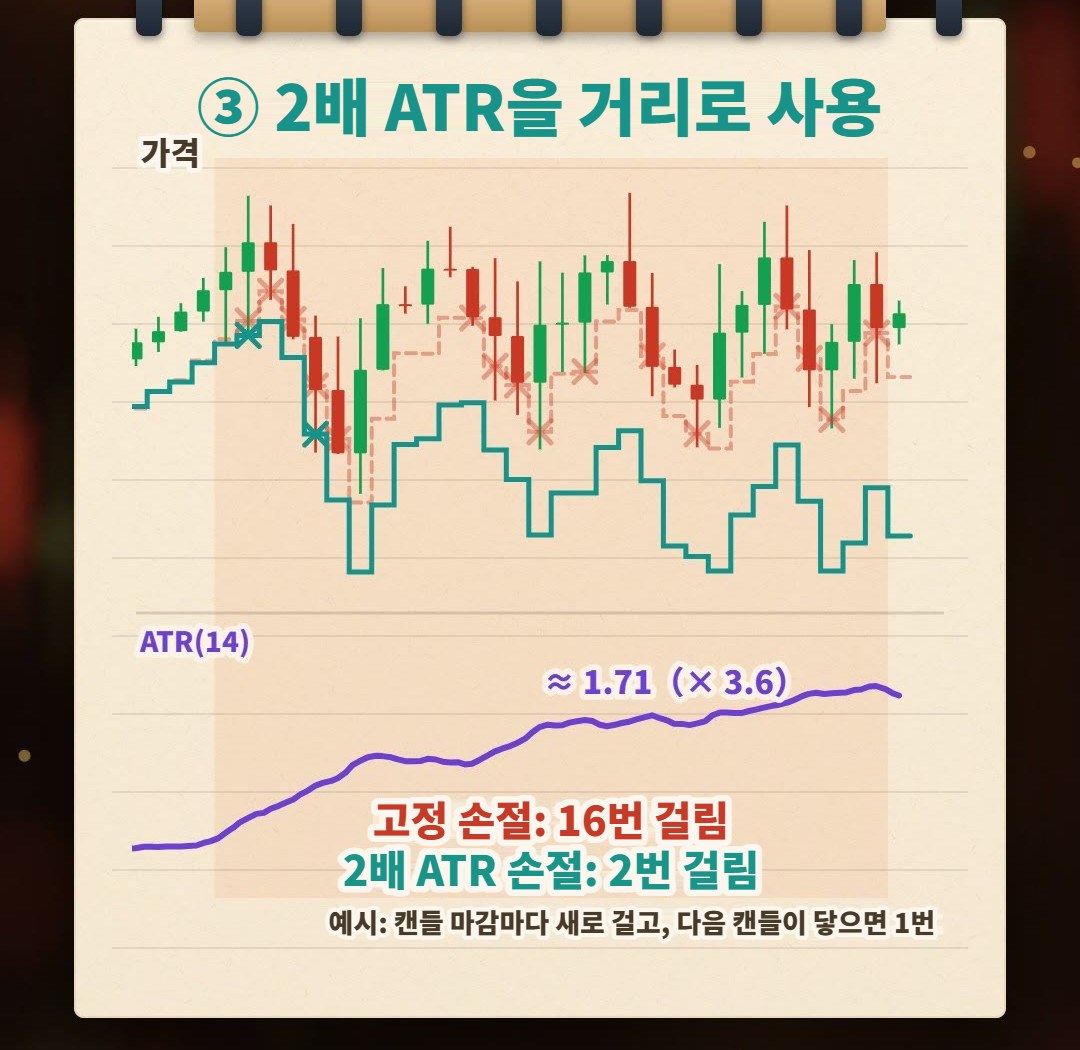
손절은 고정된 포인트 수가 아니라, 변동성에 맞춰 숨을 쉬어야 합니다.
하지만 분명히 해 둘 것이 두 가지 있습니다.
첫째, 덜 털린다고 더 번다는 뜻은 아닙니다. 손절을 넓히면, 실제로 손절될 때마다 가격은 이미 더 멀리 움직인 뒤입니다. 한 번의 거래에서 얼마를 잃는지는 포지션 크기에 달려 있고(다음 절), 이 손절이 여러분의 상품에서 전체적으로 어떤 성과를 내는지는 백테스트해 봐야 압니다.
둘째, ‘숨 쉰다’는 것은 새로 진입할 때마다의 손절폭을 말합니다. 손절폭은 진입 시점의 ATR로 정합니다. 진입한 뒤에 ATR이 커졌다고 손절을 바깥으로 옮기면 안 됩니다. 그것은 〈손절매는 어떻게 설정하나요?〉에서 말한 ‘손실이 나자마자 손절을 뒤로 미루는 것’이며, 미리 계산해 둔 최대 손실이 사라집니다. ATR로 트레일링 스톱을 쓴다면, 흔한 규칙은 손절을 유리한 방향으로만 옮기고 불리한 쪽으로는 되돌리지 않는 것입니다.
손절을 넓혔다면, 포지션은 줄여야 한다
손절폭이 바뀌면 로트 수도 바뀌어야 합니다. 공식은 〈로트 크기는 어떻게 계산하나요?〉에서 다뤘고 〈손절매는 어떻게 설정하나요?〉에서도 썼습니다. 여기서는 손절폭을 ATR로 바꾸기만 하면 됩니다:
손절폭 = 배수 × ATR
로트 수 = 감당 가능한 손실 ÷ (손절폭 × 한 칸의 가치)
계산하기 쉬운 예(설명용 정수이며, 시세 데이터가 아닙니다): 같은 상품에서 조용할 때 ATR이 5포인트, 격할 때는 15포인트(3배)이고, 손절은 모두 ATR의 2배로 둡니다:
| 장세 | ATR | 손절폭(2배 ATR) | 로트 수 | 최대 손실(상대값) |
|---|---|---|---|---|
| 조용함 | 5포인트 | 10포인트 | 3로트 | 10 × 3 = 30 |
| 격함, 로트 그대로 | 15포인트 | 30포인트 | 3로트 | 30 × 3 = 90 |
| 격함, 로트 축소 | 15포인트 | 30포인트 | 1로트 | 30 × 1 = 30 |
같은 상품이라면 1포인트당 금액이 같으므로 ‘거리 × 로트 수’만 비교하면 됩니다. 손절을 3배로 넓히고 로트 수를 그대로 두면 최대 손실은 3배가 됩니다. 로트 수를 3분의 1로 줄여야 최대 손실이 같아집니다.
손절을 넓혔다면 포지션을 줄여야 합니다. 그래야 최대 손실이 커지지 않습니다.
반대로 장이 조용해 손절이 좁아지면, 같은 감당 가능한 손실로 계산한 로트 수는 커집니다. 그것은 어디까지나 ‘손절에 딱 걸렸을 때 손실이 정해 둔 금액과 같아지는’ 로트 수입니다. 그만큼 크게 들어갈지는 여전히 여러분 자신의 리스크 판단입니다.
몇 가지 단서:
- 계산한 로트 수는 플랫폼의 최소 주문 단위에 맞춰 내림하고, 올림하지 마세요. 최소 단위로도 손절 시 손실이 감당 가능한 손실을 넘는다면, 〈손절매는 어떻게 설정하나요?〉의 논리대로 이 거래는 하지 않습니다.
- 손절이 설정 가격에 체결된다는 보장은 없습니다. 갭이나 급변 시에는 슬리피지가 생겨 실제 손실이 계산보다 커질 수 있습니다. 손절이 가깝고 로트 수가 클수록 같은 슬리피지의 영향도 커집니다.
- ATR은 과거 캔들로 계산하므로 후행합니다. 장이 막 격해진 처음 몇 개 캔들에서는 ATR로 정한 손절도 털릴 수 있고, 돌발 뉴스나 갭을 미리 알려 주지도 않습니다.
2배는 예시일 뿐: 배수에 정답은 없다
여기서 2배 ATR을 쓴 것은 ‘손절이 변동성을 따라간다’는 점을 보여 주기 위해서이지, 2배가 정답이라는 뜻이 아닙니다. 1배, 1.5배, 2배, 3배 모두 쓰는 사람이 있으며, 다음에 달려 있습니다:
- 상품: 긴 꼬리나 갭이 잦은 상품은 손절에 더 많은 배수의 여유가 필요할 수 있습니다.
- 시간 프레임: 5분봉과 일봉의 ATR은 크게 다를 수 있습니다. 어느 시간 프레임의 ATR을 쓸지는 보유하려는 기간과 맞아야 합니다.
- 전략: 여러분의 진입 근거가 틀렸다고 증명되기까지 가격에 얼마나 여유를 줘야 하는지.
- 비용: 손절폭이 아주 가까우면 스프레드가 손절폭에서 차지하는 비율이 높아집니다.
배수의 크기는 하나의 트레이드오프입니다:
| 배수 | 손절 | 털릴 가능성 | 로트 수(같은 감당 가능 손실) | 같은 가격 변동의 손익 |
|---|---|---|---|---|
| 작음 | 가까움 | 높음 | 큼 | 큼 |
| 큼 | 멂 | 낮음 | 작음 | 작음 |
한 거래만 놓고 보면, 손절을 멀리 둘수록 닿을 가능성은 작아질 뿐 커지지는 않습니다. 하지만 로트 수도 함께 작아집니다. 어느 배수가 전체적으로 더 맞는지는 머리로 생각해서는 알 수 없고, 여러분의 상품과 시간 프레임으로 실제로 테스트해야 합니다.
ATR 손절은 두 가지 방식으로 쓸 수 있으며, 전략에 따라 고르면 됩니다:
- 점검용: 〈손절매는 어떻게 설정하나요?〉에 따라 먼저 ‘근거가 무너지는’ 위치를 찾고, 그 거리가 적어도 ATR의 일정 배수보다 큰지 확인합니다. 위치는 시장 구조가 정하고, ATR은 그 위치가 평소 흔들림 안에 있지 않은지 확인하는 역할입니다.
- 손절 그 자체로: 손절 = 진입가 ± 배수 × ATR. 여기서 보여 준 방식입니다. 규칙이 명확하고 조건으로 적어 백테스트할 수 있다는 장점이 있지만, 변동성만 알 뿐 여러분의 진입 근거가 어디서 무너지는지는 모른다는 한계가 있습니다.
또한 ATR의 파라미터 14도 반드시 써야 하는 것은 아닙니다. 기간이 짧을수록 ATR의 반응은 빠르지만 더 튀고, 길수록 매끄럽지만 느립니다.
흔한 오용
1. ATR을 매매 신호로 쓴다
ATR이 오른다는 것은 흔들림이 커졌다는 뜻일 뿐, 가격이 오른다는 뜻이 아닙니다. 급락해도 ATR은 커집니다. ATR은 매매 신호를 주지 않으므로, 그것으로 방향을 판단하는 것은 자를 나침반으로 쓰는 것과 같습니다.
2. 서로 다른 상품, 서로 다른 시간 프레임의 ATR을 그대로 비교한다
ATR의 단위는 호가 단위이므로 금과 EUR/USD의 ATR 숫자는 비교할 수 없습니다. 5분봉과 일봉의 ATR도 섞어 쓸 수 없습니다.
3. 손절을 넓혔는데 로트 수를 줄이지 않는다
ATR이 3배가 되고 손절도 3배로 넓혔는데 로트 수를 그대로 두면 최대 손실도 3배가 됩니다. ATR로 손절을 정한다면 반드시 로트 수도 함께 계산하세요.
4. 진입 후 ATR이 커진 것을 보고 손절을 바깥으로 옮긴다
ATR이 정하는 것은 진입할 때의 손절폭입니다. 진입 후 손절을 바깥으로 옮기는 것은 ‘틀렸다’의 정의를 사후에 바꾸는 것이며, 미리 계산한 최대 손실은 더 이상 존재하지 않습니다. 리스크를 줄이는 방향으로 조정하는 것은 별개의 문제입니다.
자주 묻는 질문
ATR 지표란 무엇인가요?
ATR(Average True Range, 평균 실제 범위)은 J. 웰레스 와일더가 제시한 지표로, 최근 일정 기간(일반적인 기본값은 14개 캔들) 동안 캔들 하나당 평균 변동폭을 잽니다. 숫자가 클수록 장이 격하다는 뜻입니다. 방향이 없고 매매 신호도 주지 않으며, 주로 손절폭과 포지션 크기를 정하는 데 쓰입니다.
ATR은 어떻게 계산하나요?
먼저 캔들마다 실제 범위 TR을 계산합니다. 당일 고가 − 저가, 당일 고가 − 전일 종가의 절댓값, 당일 저가 − 전일 종가의 절댓값 중 가장 큰 값입니다. 그다음 와일더 평활법으로 TR을 평균합니다. 첫 ATR은 처음 14개 TR의 단순 평균이고, 이후 각 캔들은 ‘어제의 ATR × 13에 오늘의 TR을 더해 14로 나눈 값’입니다.
ATR 손절은 몇 배로 설정해야 하나요?
정답은 없습니다. 1배, 1.5배, 2배, 3배 모두 쓰이며, 상품, 시간 프레임, 전략, 거래 비용에 따라 다릅니다. 배수가 클수록 손절이 멀어지고 털릴 가능성은 낮아지지만, 로트 수도 그만큼 줄여야 합니다. 알맞은 배수는 자신의 상품으로 실제 백테스트해서 정해야 하며, 고정된 규칙이 아닙니다.
ATR이 커지면 오른다는 뜻인가요, 내린다는 뜻인가요?
둘 다 아닙니다. ATR은 변동폭만 잴 뿐, 방향은 재지 않습니다. 크게 올라도 크게 내려도 ATR은 커지므로, ATR만으로 매매를 판단할 수는 없습니다.
ATR로 손절을 정할 때, 포지션 크기는 어떻게 계산하나요?
손절폭 = 배수 × ATR, 로트 수 = 감당 가능한 손실 ÷ (손절폭 × 한 칸의 가치)입니다. ATR이 커져 손절이 넓어지면 로트 수를 줄여야 최대 손실이 커지지 않습니다. 전제는 손절이 설정 가격에 체결되는 것이며, 갭이나 급변 시에는 슬리피지로 실제 손실이 더 커질 수 있습니다.
ATR의 파라미터는 반드시 14여야 하나요?
아닙니다. 14는 가장 흔한 기본값일 뿐, 정답이 아닙니다. 기간이 짧을수록 변동성 변화에 빨리 반응하지만 덜 안정적이고, 길수록 매끄럽지만 반응이 느립니다. 어떤 파라미터를 쓸지는 손절 배수와 함께 테스트해서 정해야 합니다.
맺음말
RSI, KD, MACD 같은 지표는 진입과 청산 시점을 찾는 데 자주 쓰입니다. ATR은 다릅니다. 매매 신호를 주지 않고, 다른 질문에 답합니다: 지금 얼마나 흔들리는가. 그리고 손절을 얼마나 멀리 두고, 포지션을 얼마나 크게 가져갈지.
ATR은 매매 신호를 주지 않지만, 손절의 거리와 포지션의 크기를 정한다.
여러분의 상품에는 몇 배 ATR이 맞을까요? 당사의 AI 전략 어시스턴트로 백테스트해 보면 알 수 있습니다.
진입 조건과 ‘손절 = ATR의 2배’를 한 문장으로 적어 MASQuant의 AI 전략 어시스턴트에 넣으면, 버튼 하나로 백테스트가 시작됩니다. 백테스트 환경에는 스프레드, 슬리피지, 시장 유동성 변화, 체결 지연 같은 실제 시장의 마찰이 반영되어 있습니다. 2배를 1.5배, 3배로 바꿔 다시 돌려 보고, 어느 배수가 여러분의 상품에서 너무 자주 털리는지, 어느 배수가 너무 멀리 있는지 확인해 보세요. 백테스트가 알려 주는 것은 ‘이 조건이 과거 시장에서 어떤 성과를 냈는가’이지 미래의 보장이 아니며, 얼마만큼의 리스크를 질지도 대신 정해 주지 않습니다.
아이디어는 검증을 거쳐야 비로소 전략이 됩니다.
본문의 도표와 숫자는 프로그램으로 계산한 가상의 시장에서 나온 것이며, 어떤 상품의 실제 움직임도 나타내지 않습니다.
위험 고지: CFD는 고위험 금융상품으로 빠른 자금 손실로 이어질 수 있습니다. 과거 성과는 미래 결과를 보장하지 않으며, 모든 전략과 백테스트는 참고용일 뿐 투자 조언이 아닙니다. 거래 전에 당사의 위험 고지 조항을 충분히 확인해 주십시오.
함께 읽기: