윌리엄스 %R이란? 가장 빠른 오실레이터, 그리고 가장 시끄러운
‘윌리엄스 %R이 −20에 왔어, 과매수야.’
윌리엄스 %R(Williams %R)은 가장 빠른 오실레이터 중 하나입니다. 빠른 것의 장점은 ‘이 구간은 이미 많이 올랐다’고 아주 일찍 알려 준다는 것이고, 단점은 너무 자주 알려 주는데 그중 상당수가 그 뒤로 아무 일도 일어나지 않는다는 것입니다. 이 글에서는 먼저 종가 4개로 한 번 계산하고, 1~4가 표시된 실제 차트(S&P 500 지수, 2023년)로 실제로 얼마나 빠르고 얼마나 시끄러운지 살펴봅니다.
이 글은 MASQuant ‘트레이딩 아카데미 · 기술 지표 백과’ 시리즈의 한 편입니다. 모든 지표의 분류는 기술 지표 백과에 정리되어 있습니다.
한 문장으로 이해하기
윌리엄스 %R = 오늘 종가가 최근 14개 봉의 고가·저가 범위에서 몇 층에 있는가.
이 지표가 답하는 질문은 ‘오늘은 최근 구간의 높은 곳에서 마감했나, 낮은 곳에서 마감했나?’입니다.
최근 14개 봉의 최고가부터 최저가까지를 건물 한 동이라고 생각해 보세요. 최고가가 꼭대기 층, 최저가가 1층입니다. 윌리엄스 %R은 ‘오늘 몇 층에서 마감했는지’를 알려 줍니다. 0이 꼭대기 층, −100이 1층입니다. 어떻게 올라왔는지는 상관없이, 지금 몇 층에 있는지만 봅니다.
먼저 한 번 계산하기: 종가 4개면 충분
최근 14개 봉의 최고가가 110, 최저가가 100이라고 해 봅시다(설명을 위한 정수이며, 시세 데이터가 아닙니다). 계산법은 (최고가 − 종가) ÷ (최고가 − 최저가) × −100입니다.
| 오늘 종가 | 계산 | %R | 쉽게 말하면 |
|---|---|---|---|
| 110 | (110 − 110) ÷ 10 × −100 | 0 | 최근 14개 봉의 최고점에서 마감(꼭대기 층) |
| 108 | (110 − 108) ÷ 10 × −100 | −20 | 범위의 위쪽 20% 지점에서 마감, 딱 ‘과매수선’에 닿음 |
| 105 | (110 − 105) ÷ 10 × −100 | −50 | 정중앙 |
| 101 | (110 − 101) ÷ 10 × −100 | −90 | 최저점 근처, 이미 ‘과매도선’ −80 아래 |
눈여겨볼 점은 평균을 전혀 내지 않는다는 것입니다. 오늘 조금 높게 마감하면 숫자가 바로 뛰어오르고, 내일 조금 낮게 마감하면 또 바로 떨어집니다. 이것이 빠른 이유이자, 시끄러운 이유입니다.
KD(스토캐스틱)를 배운 적이 있다면, 윌리엄스 %R은 평활화하지 않은 KD를 거꾸로 그린 것이라는 걸 알 수 있습니다(%R = 패스트 %K − 100). KD의 K와 D는 각각 한 번씩 더 평균을 내기 때문에, KD는 윌리엄스 %R보다 느리고 덜 시끄럽습니다.
정식 공식
%R = (N기간 최고가 − 종가) ÷ (N기간 최고가 − N기간 최저가) × −100윌리엄스 %R은 Larry Williams가 고안했으며, 흔히 쓰는 기간은 14이고 값은 0에서 −100 사이입니다. −20 이상은 흔히 과매수, −80 이하는 흔히 과매도라고 부릅니다. MT5에서는 기본 탑재된 Williams’ Percent Range이며, 기본 기간 14, 참고선은 −20과 −80입니다.
차트로 보기: S&P 500의 2022~2023년, 1~4 순서로
아래 차트는 S&P 500 지수(US500)의 2022년 10월 말부터 2023년 8월까지의 일봉으로, MT5의 과거 시세에서 가져왔습니다. 전반부에는 3,718에서 4,155 사이에서 5개월 가까이 횡보했고, 2023년 4월부터 오르기 시작해 8월 1일 4,574로 마감했습니다.
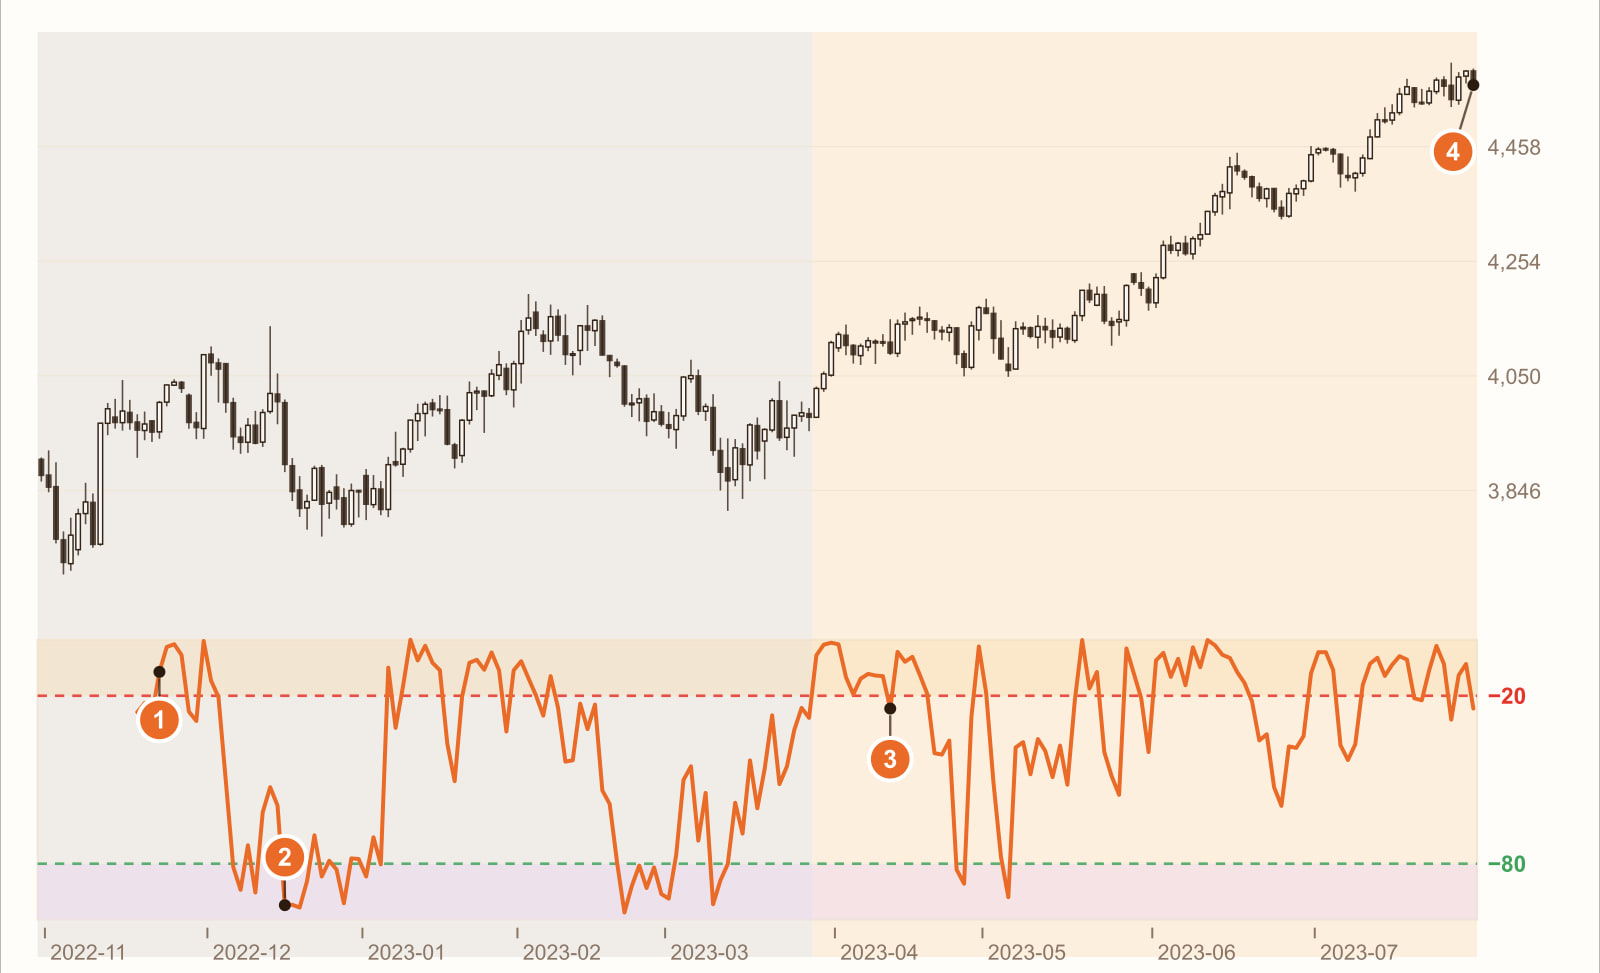
횡보 중 −20에 닿음(2022년 11월 22일). 가격은 박스권 상단에 왔을 뿐인데, 윌리엄스 %R은 벌써 ‘과매수’입니다.
횡보 중 −80 아래로(12월 15일). 가격이 박스권 하단에 오자 이번에는 ‘과매도’입니다. 횡보 구간 전체에서 −20 위로 올라간 것이 7번, −80 아래로 내려간 것이 9번이었습니다. 같은 구간의 RSI(14)는 70이나 30에 한 번도 닿지 않았습니다. 똑같이 14개 봉을 보는데도 윌리엄스 %R이 훨씬 부지런합니다.
상승 도중 첫 번째 ‘−20 아래로 복귀'(2023년 4월 12일). 상승 시작 후 10번째 봉에서 가격이 조금 숨을 고르며 종가가 14개 봉 최고점에서 조금 멀어지자, −20 위에서 떨어졌습니다. 규칙이 ‘−20 위에서 돌아오면 매도’라면 여기서 팔았을 것입니다.
8월 1일: 가격은 3보다 11.8% 더 올랐음. 상승 구간 90개 봉 중 윌리엄스 %R은 51개 봉에서 −20 위에 있었지만, ‘−20 아래로 복귀’는 모두 10번 일어났습니다. 하나하나가 버티지 못한 매도 신호였습니다.
이는 실제 과거 시세의 한 구간으로, 윌리엄스 %R의 성격을 설명하기 위한 것이지 일반 법칙이 아닙니다. 상품, 시간 단위, 구간을 바꾸면 숫자는 모두 달라집니다.
보이는 것, 의미하는 것
| 보이는 것 | 보통 의미하는 것 | 하지만 주의할 점 |
|---|---|---|
| %R이 −20 위 | 종가가 최근 14개 봉의 고점 근처 | 강세장에서는 계속 이곳에 머물 수 있음(차트의 3 이후) |
| %R이 −80 아래 | 종가가 최근 14개 봉의 저점 근처 | 약세장에서는 마찬가지로 계속 이곳에 머물 수 있음 |
| 횡보 중 %R이 양 끝을 오감 | 가격이 박스권 상단과 하단을 오감 | 이때가 가장 쓸모 있음(차트의 12) |
| 상승 중 %R이 −20 위에서 돌아옴 | 가격이 최근 고점에서 조금 멀어짐 | 흔히 숨 고르기일 뿐, 약해진 것이 아님(차트의 3) |
실전 활용: 예시 세 가지
예시 1: 횡보에서만 쓰기
먼저 이동평균선이나 ADX로 지금이 횡보인지 판단합니다. 횡보라면 −20과 −80으로 박스권 상단과 하단을 찾고, 추세가 있다면 역추세 매매에 쓰지 않습니다. ADX 읽는 법은 ADX 지표란?을 참고하세요.
예시 2: 추세 방향으로 눌림목 찾기
거꾸로 씁니다. 큰 방향이 위일 때(예: 가격이 60일선 위) −20은 보지 않고, %R이 −80 아래로 떨어졌다가 다시 올라오기를 기다려 ‘조정이 끝난’ 시점으로 삼습니다. 이렇게 하면 그 빠름을 추세 방향에서 활용하게 됩니다.
예시 3: 확인 조건 하나 더하기
−20에 닿자마자 움직이지 않고, −50 아래로 돌아와야 약해졌다고 봅니다. 조건이 많을수록 느려지지만, 3처럼 ‘조금 숨을 고른 것’으로 생기는 거짓 신호를 줄일 수 있습니다.
흔한 오용
1. −20에 닿으면 매도, −80이면 매수
추세에서는 이 규칙이 계속 역추세가 됩니다. 차트의 상승 구간(2023년 4월~8월)에서는 ‘−20 아래로 복귀’만 10번 나왔습니다.
2. 파라미터를 더 짧게 줄이기
14도 이미 충분히 빠릅니다. 5나 7로 줄이면 거의 몇 개 봉마다 양 끝에 닿아, 신호가 너무 많아 의미를 잃습니다.
3. 음수라는 것을 잊기
윌리엄스 %R은 0에서 −100이며, 0에 가까울수록 ‘과매수’입니다. 0에서 100으로 그리는 플랫폼도 있으니, 플랫폼을 바꾸면 먼저 눈금 방향부터 확인하세요.
자주 묻는 질문
윌리엄스 %R이란 무엇인가요?
윌리엄스 %R(Williams %R)은 Larry Williams가 고안한 지표로, 종가가 최근 N개 봉의 고가·저가 범위에서 어느 위치에 있는지를 잽니다. 값은 0에서 −100 사이이고, 흔히 쓰는 기간은 14입니다. 예를 들어 최근 14개 봉의 최고가가 110, 최저가가 100이고 오늘 종가가 108이면 %R은 −20입니다.
윌리엄스 %R과 KD는 무엇이 다른가요?
윌리엄스 %R은 평활화하지 않은 패스트 %K를 거꾸로 그린 것과 같습니다(%R = %K − 100). KD의 K와 D는 모두 평균을 거치므로 더 느리고 덜 시끄럽습니다. KD의 장단점은 KD 골든크로스면 진입해야 할까?를 참고하세요.
윌리엄스 %R과 RSI 중 어느 것이 더 좋나요?
절대적인 우열은 없습니다. 윌리엄스 %R은 더 빠르고 시끄럽고, RSI는 평활화를 거쳐 더 느리고 안정적입니다. 어느 쪽이 맞는지는 보유 기간과 상품에 달려 있으며, 백테스트로 비교하는 것이 가장 좋습니다.
윌리엄스 %R은 며칠로 써야 하나요?
14는 MT5와 대부분의 차트 프로그램의 기본값입니다. 짧게 하면 더 민감하고 시끄러워지고, 길게 하면 더 매끄러워집니다. 정해진 답은 없으니 내 상품에서 테스트해 보세요.
맺음말
윌리엄스 %R의 빠름은 진짜입니다. 같은 횡보 구간에서 양 끝에 닿는 횟수가 RSI보다 훨씬 많습니다. 시끄러움도 진짜입니다. 추세에서는 몇 번이고 다시 돌아와 버티지 못할 매도 신호를 외칩니다. 두 가지는 같은 설계, 즉 평균을 전혀 내지 않는다는 데서 나옵니다.
그러니 정말 물어야 할 것은, 내 상품과 보유 기간에서, 이 빠름이 주는 선행 효과가 늘어난 거짓 신호만큼 값어치가 있는가?입니다. 이 질문은 과거 시세 한 구간으로는 답할 수 없습니다. 당사의 AI 전략 어시스턴트로 백테스트하면 알 수 있습니다.
조건을 한 문장으로 적어, 예를 들어 ‘윌리엄스 %R이 −80 아래에서 −80 위로 돌아오면 진입, −20에 닿으면 청산’처럼 MASQuant의 AI 전략 어시스턴트에 맡기고 버튼을 누르면 백테스트가 시작됩니다. 백테스트 환경에는 스프레드, 슬리피지, 시장 유동성 변화, 체결 지연 같은 실제 시장의 마찰이 반영되어 있습니다(사용 방법은 AI 전략 어시스턴트 사용 가이드 참고). 백테스트가 알려 주는 것은 ‘이 규칙이 과거 시세에서 어땠는가’이지, 미래에 대한 보장이 아닙니다.
아이디어는 검증을 거쳐야 비로소 전략이 됩니다.
본문의 차트는 MT5 플랫폼의 과거 시세(일봉. 플랫폼마다 시세와 일봉 구분 방식이 조금씩 달라 수치가 완전히 같지 않을 수 있습니다)에서 가져왔고, 지표는 프로그램이 표준 계산법에 따라 산출했습니다. 예시에 쓴 정수는 시세 데이터가 아닙니다. 과거 시세는 지표의 성격을 설명하기 위해서만 쓰였으며, 미래 가격 움직임을 나타내지 않습니다.
위험 고지: CFD는 고위험 금융상품으로, 빠른 자금 손실로 이어질 수 있습니다. 과거 성과는 미래 결과를 보장하지 않으며, 모든 전략과 백테스트는 참고용일 뿐 투자 조언이 아닙니다. 거래 전에 당사의 위험 고지 조항을 충분히 확인하시기 바랍니다.