
VWAP 是什麼?成交量加權平均價為什麼越晚越推不動
「價格在 VWAP 上面,今天偏多。」
VWAP(成交量加權平均價)常被短線交易者當成「今天的多空分界線」。它的意思很直觀:從今天開盤到現在,平均每一單大概成交在什麼價位。但 VWAP 有一個很少人注意的性格:開盤那幾根說了算,越到後面越推不動。這一篇先用 3 根 K 棒算一次,再用一張標了 1~4 的真實行情圖(歐元兌美元 2025 年 1 月),把這件事講清楚。
這是 MASQuant 邁思量化「交易學院 · 技術指標大全」的一篇。所有指標的分類整理在〈技術指標大全〉。
一句話看懂
VWAP=從今天開盤到現在,所有成交的「平均成本」;成交越多的價位,算得越重。
它回答的問題是:「今天到目前為止,大家平均在什麼價位成交?現在的價格比這個成本高還是低?」
可以想成夜市攤商今天的平均進貨成本。早上一口氣進了 500 斤、每斤 100 元,平均成本就定在 100 附近;傍晚就算零星補了 50 斤、每斤 110 元,平均成本也只動一點點。量大的那一筆定調,量小的那一筆再貴也推不太動。
先算一次:3 根 K 棒就懂
為了好算,下面每根 K 棒只用一個價格代表(這是舉例用的數字,不是行情資料):
| 第幾根 | 價格 | 量 | 累計(價格 × 量) | 累計量 | VWAP = 前兩欄相除 |
|---|---|---|---|---|---|
| 第 1 根 | 100 | 500 | 50,000 | 500 | 100 |
| 第 2 根 | 102 | 300 | 80,600 | 800 | 100.75 |
| 第 3 根 | 110 | 50 | 86,100 | 850 | 101.29 |
- 第 2 根:量 300,佔累計量的三成多,VWAP 從 100 被拉到 100.75。
- 第 3 根:價格一口氣衝到 110,但量只有 50,VWAP 只從 100.75 動到 101.29。
這就是 VWAP 的兩個性格:量大的價位權重大;而且它是從開盤一路累加,越晚加進來的 K 棒,佔的比例越小。
正式公式
典型價 =(最高 + 最低 + 收盤)÷ 3
VWAP = Σ(典型價 × 成交量)÷ Σ 成交量
(Σ 從這個時段的第一根累加到現在,每個新時段重新開始)
跟一般均線最大的不同有兩個:一般均線看「最近 N 根」、每根一樣重;VWAP 看「從開盤到現在的全部」、用量加權,而且每個時段(通常是每天)歸零重算。
看圖:歐元的三個交易日,照著 1~4 看
下面這張圖是歐元兌美元(EURUSD)2025 年 1 月 24 日、27 日、28 日三個交易日的 1 小時線,取自 MT5 的歷史報價(時間是平台伺服器時間,每天 24 根)。第一天上漲 0.7%,第二天來回震盪、收盤只差 0.2%,第三天下跌 0.6%。
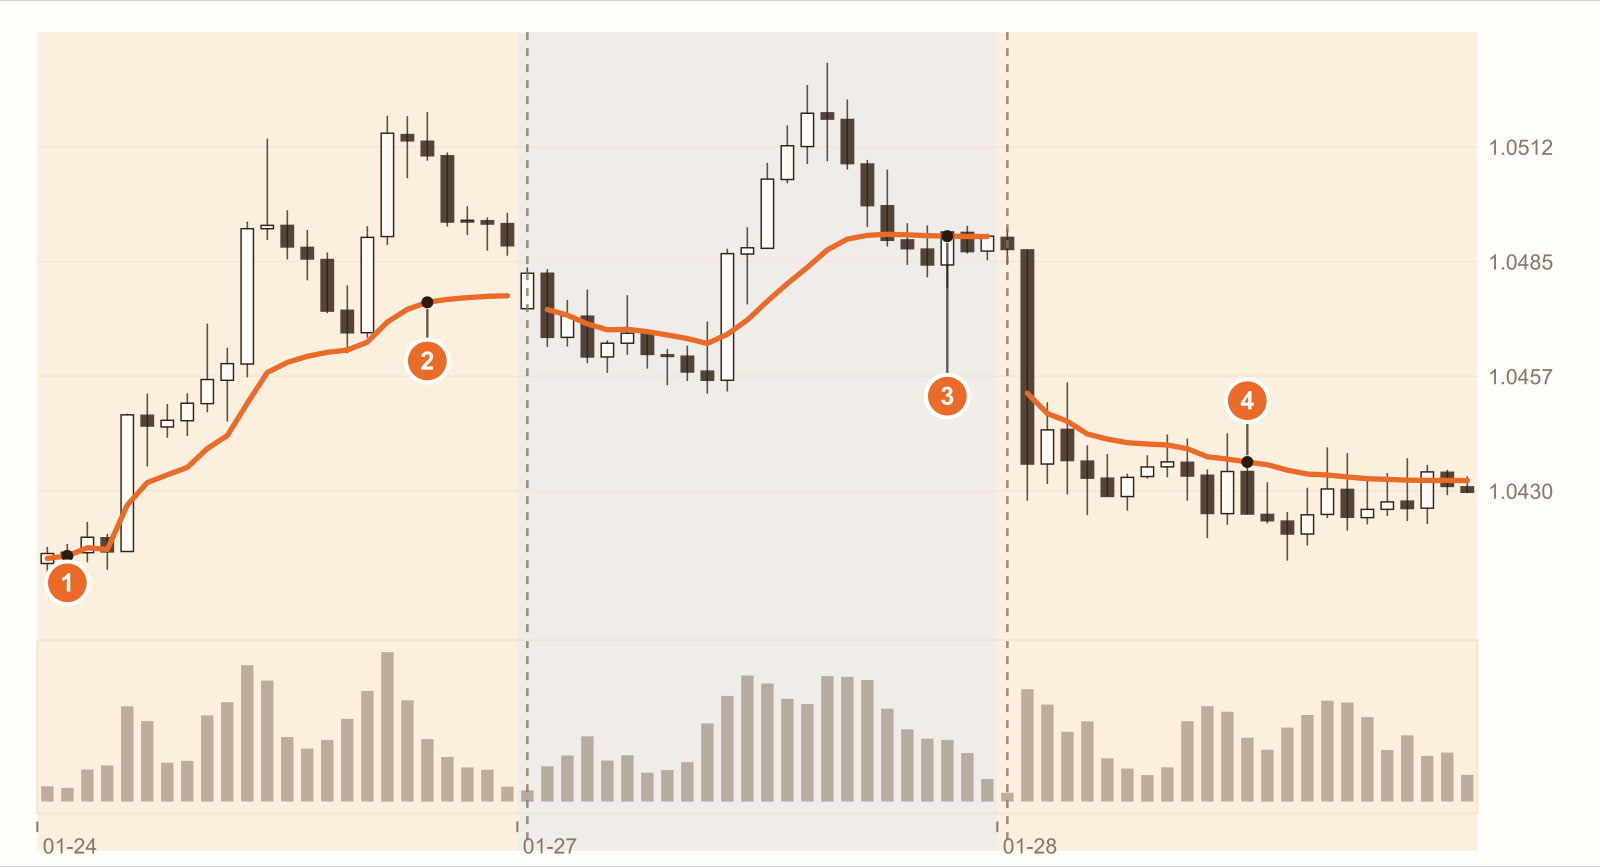
第一天的第 2 根:一根就佔累計量的 47%。剛開始累計量還很少,新的一根可以把 VWAP 拉動一大截。
第一天的第 20 根:只佔累計量的 4.2%。價格已經比早上高很多,VWAP 卻只是慢慢往上爬,跟價格越離越遠;到最後一根,只佔 0.9%。這一天 24 根裡,有 23 根收在 VWAP 上方。
第二天:價格穿過 VWAP 6 次。先漲後跌、來來回回,24 根裡有 11 根收在 VWAP 上方,VWAP 給不出方向。
第三天:VWAP 一直壓在價格上面。一開盤就往下跳,這一天 24 根裡只有 1 根收在 VWAP 上方。
234 是 VWAP 好用的地方:價格長時間待在它的哪一邊,大致描述了這一天是誰比較強。12 則是它的限制:剛開始,VWAP 跟著價格大幅移動;到了後段,價格再怎麼漲跌,VWAP 都只是慢慢動。
這是一段真實的歷史行情,用來說明VWAP的性格,不是通則。換商品、換週期、換一段行情,數字都會變。
在 MT5、CFD 上用 VWAP 要注意的事
- MT5 沒有內建 VWAP,要另外安裝自訂指標;TradingView 等看盤軟體則有內建。不同人寫的 VWAP,時段起算方式和用的價格(典型價還是收盤價)可能不同。
- CFD 多半只有跳動量(Tick Volume):這段時間報價變動了幾次,不是實際成交了多少口。用跳動量算出來的 VWAP,是成交量加權的近似。
- 「一天」從哪裡開始,看平台:許多 CFD 商品幾乎 24 小時交易,MT5 的日線分界通常跟著券商伺服器的時間。時段起點不同,VWAP 就不同。
看到什麼、代表什麼
| 你看到 | 通常代表 | 但要小心 |
|---|---|---|
| 價格整天大多在 VWAP 上方 | 今天偏強,現價高於今天的平均成本 | 它描述的是今天,不是明天(圖上 2) |
| 價格整天大多在 VWAP 下方 | 今天偏弱 | 同上(圖上 4) |
| 價格在 VWAP 兩邊來回 | 今天沒有方向 | 這時拿它當支撐壓力,會一直被穿過(圖上 3) |
| 開盤後 VWAP 大幅移動 | 累計量還少,新 K 棒影響很大 | 早上的 VWAP 還不穩定(圖上 1) |
| 下午價格大漲,VWAP 只動一點 | 累計量已經很大,新 K 棒推不動 | 這是算法本身,不是指標失靈(圖上 2) |
實際怎麼用:三個例子
例一:當今天的多空背景
價格在 VWAP 上方時只找做多的機會,在下方時只找做空的機會。它不告訴你哪一根進場,只告訴你今天「整體成本」在哪一邊。
例二:避開開盤後最不穩定的那段
開盤沒多久,VWAP 很容易被幾根大量 K 棒帶著走(圖上 1)。有些人會等開盤一段時間後,VWAP 比較穩了,才拿它當參考。
例三:從重要的點開始算(錨定 VWAP)
標準的 VWAP 每天歸零,所以是當日的工具。要看更長的成本區,有人會從某個重要的高點、低點或消息發生的那根開始累加,常叫錨定 VWAP。那是另一種用法,起算點不同,意思也不同。
常見誤用
一、把 VWAP 當成支撐壓力線
VWAP 是平均成本,不是有人掛在那裡的單。圖上的盤整日(1 月 27 日),價格就穿過它 6 次。
二、跨平台、跨時段直接比
時段起點、用的價格、用的量不同,VWAP 就不同。別人說「價格在 VWAP 上面」,先確認你們看的是不是同一條線。
三、收盤前還期待它跟著價格動
越接近收盤,新的 K 棒在平均裡的份量越小。午後的大漲大跌,VWAP 往往只動一點點,就像例子裡的第 3 根,這是算法本身,不是指標失靈。
常見問題
VWAP 是什麼?
VWAP(成交量加權平均價)是把每根 K 棒的價格乘上成交量,從時段開始累加後再除以總成交量,代表這個時段到目前為止的平均成交價。每個新時段重新起算。
VWAP 怎麼看?
常見的看法是:價格長時間在 VWAP 上方,代表當天偏強;在下方偏弱;反覆穿越代表沒有方向。它描述的是當天的整體成本,不是精確的買賣點。
VWAP 和移動平均線有什麼不同?
移動平均線看的是最近 N 根、每根權重相同(或依時間加權);VWAP 看的是從時段開始到現在的全部,用成交量加權,每個時段歸零。均線的性格見〈移動平均線(SMA)是什麼?〉。
MT5 有 VWAP 嗎?
MT5 沒有內建 VWAP,需要另外安裝自訂指標。在 MT5 上的 CFD 多半只有跳動量,算出來的 VWAP 是近似值。
結語
VWAP 是一條很老實的線:它告訴你今天到目前為止,大家平均在什麼價位成交。它也很固執:開盤那幾根說了算,越晚越推不動。
所以真正該問的是:在你的商品上,「站上 VWAP」在一天的哪個時段最有參考價值? 這個問題,一段歷史行情回答不了——用我們的 AI 策略助理回測驗證就知道。
把條件寫成一句話,例如「開盤兩小時後,價格站上當日 VWAP 才做多」,丟進 MASQuant 邁思量化的 AI 策略助理,按下去就開始回測,回測環境納入點差、滑點、市場流動性變化與交易執行延遲這些真實市場摩擦(操作方式見〈策略助理使用教學〉)。回測告訴你的是「這條規則在過去的行情裡表現如何」,不是未來的保證。
想法,經過驗證,才叫策略。
文中走勢圖取自 MT5 平台的歷史報價(小時線,時間為平台伺服器時間;不同平台的報價與日線切法略有差異,數值可能不完全相同),指標由程式依標準算法計算;舉例用的整數不是行情資料。歷史行情只用來說明指標的性格,不代表未來走勢。
風險揭露:CFD 屬於高風險金融商品,可能導致快速資金損失。過往績效不代表未來結果,所有策略與回測僅供參考,不構成投資建議。交易前請充分了解本公司風險揭露條款。