
ATR指標是什麼?不報買賣,但決定你的停損距離和部位大小
很多人的停損是一個固定的數字:不管行情安靜還是激烈,一律放同樣的點數。
安靜的時候,這個距離也許剛好。行情一變激烈,同樣的距離可能只是一根 K 棒的正常起伏——單子一次又一次被掃出場。
ATR指標就是用來量「現在晃多大」的尺。它不會告訴你該買還是該賣,但它決定,你的停損該放多遠。
這是 MASQuant 邁思量化「交易學院 · 指標的真相」第五篇。新手實務的〈停損怎麼設?〉講過:停損要放在理由不成立的位置,而且距離要比價格平常的晃動大。這一篇把量「平常晃多大」的那把尺拿出來細看——ATR 怎麼算、怎麼用它設停損,以及停損放寬之後,部位為什麼一定要跟著縮小。
先講結論
ATR 不報買賣,但它決定停損的距離,跟部位的大小。
停損要跟著波動呼吸;停損放寬了,部位就要跟著縮小。
ATR指標是什麼?量「平常晃多大」的尺
ATR 是 Average True Range 的縮寫,中文叫平均真實區間(也有人譯作平均真實波幅),由 J. Welles Wilder 在 1978 年的著作《New Concepts in Technical Trading Systems》中提出——RSI 也出自同一本書。
白話說,ATR 量的是:最近 14 根 K 棒,平均每一根晃多大。 數字越大,行情越激烈;數字越小,行情越安靜。
用之前,先記住兩個特性:
- 它沒有方向。 ATR 只量幅度,不管漲跌。大漲會讓 ATR 變大,大跌也會。ATR 往上,不代表要漲;ATR 往下,也不代表要跌。
- 它的單位就是報價的單位,不是百分比。 所以不同商品的 ATR 不能直接比大小;想比的話,常見做法是把 ATR 除以價格,換成百分比再看。
真實區間(TR):為什麼不只看最高減最低
ATR 平均的對象,不是單純的「最高 − 最低」,而是真實區間(True Range,TR)。一根 K 棒的真實區間,取下面三個數字裡最大的那一個:
TR = 以下三者取最大:
     ① 當根最高 − 當根最低
     ② | 當根最高 − 前一根收盤 |
③ | 當根最低 − 前一根收盤 |後面兩項,是為了把跳空算進去。舉個好算的例子(這是舉例用的整數,不是行情資料):
前一根收盤 100,這一根跳空開高,最高 105、最低 103

① 105 − 103 = 2
② | 105 − 100 | = 5
③ | 103 − 100 | = 3

TR = 5
只看最高減最低,會以為這根 K 棒只晃了 2;但從前一根收盤算起,價格其實走了 5。對停損來說,這個 5 才是真的——跳空跳過去的那一段,你的單子一樣要承受。
ATR 怎麼算:14 根、Wilder 平滑
有了每一根的 TR,ATR 就是把它們平均起來。最常見的預設是 14 根,平均的方式叫 Wilder 平滑:
第一個 ATR = 前 14 根 TR 的簡單平均
之後每一根:
今天的 ATR =(昨天的 ATR × 13 + 今天的 TR)÷ 14這個算法有一個很重要的後果:每一根新 K 棒,只佔 14 分之 1 的份量。
再舉個好算的例子(舉例用的數字,不是行情資料):昨天的 ATR 是 1.0,今天突然來一根 TR = 4.0 的大 K 棒:
(1.0 × 13 + 4.0)÷ 14 = 17 ÷ 14 ≈ 1.21一根大 K 棒進來,ATR 只從 1.0 動到大約 1.21。要連續好幾根都變大,ATR 才會真的抬上去。所以 ATR 是落後的:行情剛變激烈的頭幾根,它還沒跟上;行情剛安靜下來,它也還高高掛著。
幾個計算上的細節:
- 嚴格說,Wilder 平滑也保留了更早 K 棒的一點點份量(越舊越小),白話理解成「最近 14 根平均晃多大」就夠用了。
- 有些看盤軟體的 ATR 用簡單平均而不是 Wilder 平滑,不同平台看到的數字可能差一點。
- 設停損時,通常用已經收盤的那根 K 棒算出來的 ATR;還沒收完的 K 棒,ATR 會跟著跳。
- ATR 跟著 K 棒週期走:5 分鐘圖量的是每 5 分鐘晃多大,日線量的是每天晃多大。
看一段行情:安靜的時候,和激烈的時候
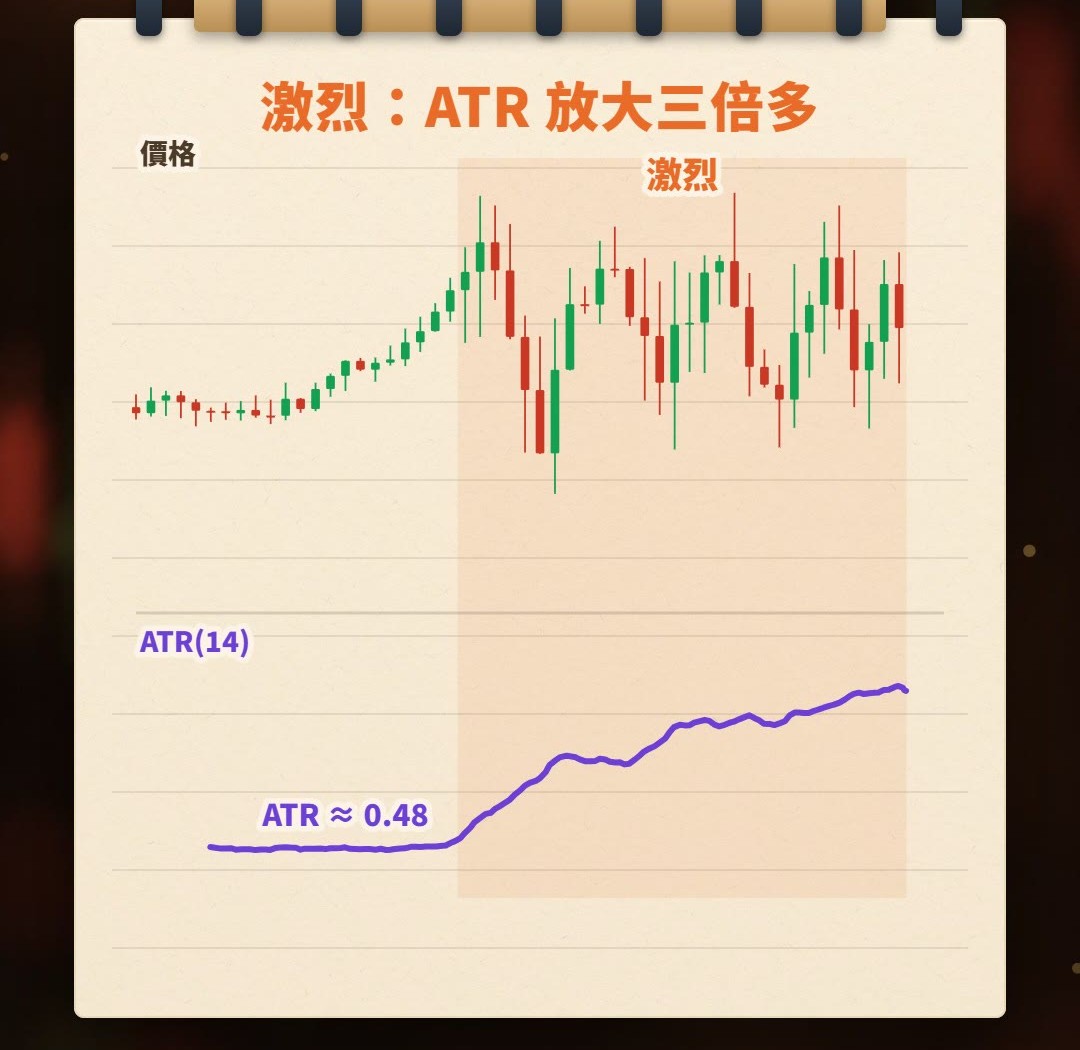
影片裡用的是一段程式實算的示意行情(不是真實商品)。前面很安靜,每根 K 棒都很小,ATR 也很低;接著行情突然變激烈,K 棒一根比一根大,ATR 跟著放大。
示意圖裡,安靜段的 ATR 大約是 0.48,激烈段大約是 1.71——放大了三倍多。
同一個商品,晃動的幅度可以在一段時間內差好幾倍。這時候,停損如果一直用同一個距離,會怎麼樣?
固定停損 vs 2 倍 ATR 停損
固定停損:照安靜的時候設,距離一直不變
假設你的停損,是照安靜那段的晃動設的,之後距離一直不變。
在安靜段,它也許剛好。到了激烈段,同樣的距離只剩下一根 K 棒的正常起伏,價格隨便一晃就碰到——也就是〈停損怎麼設〉說的「被洗出場」。
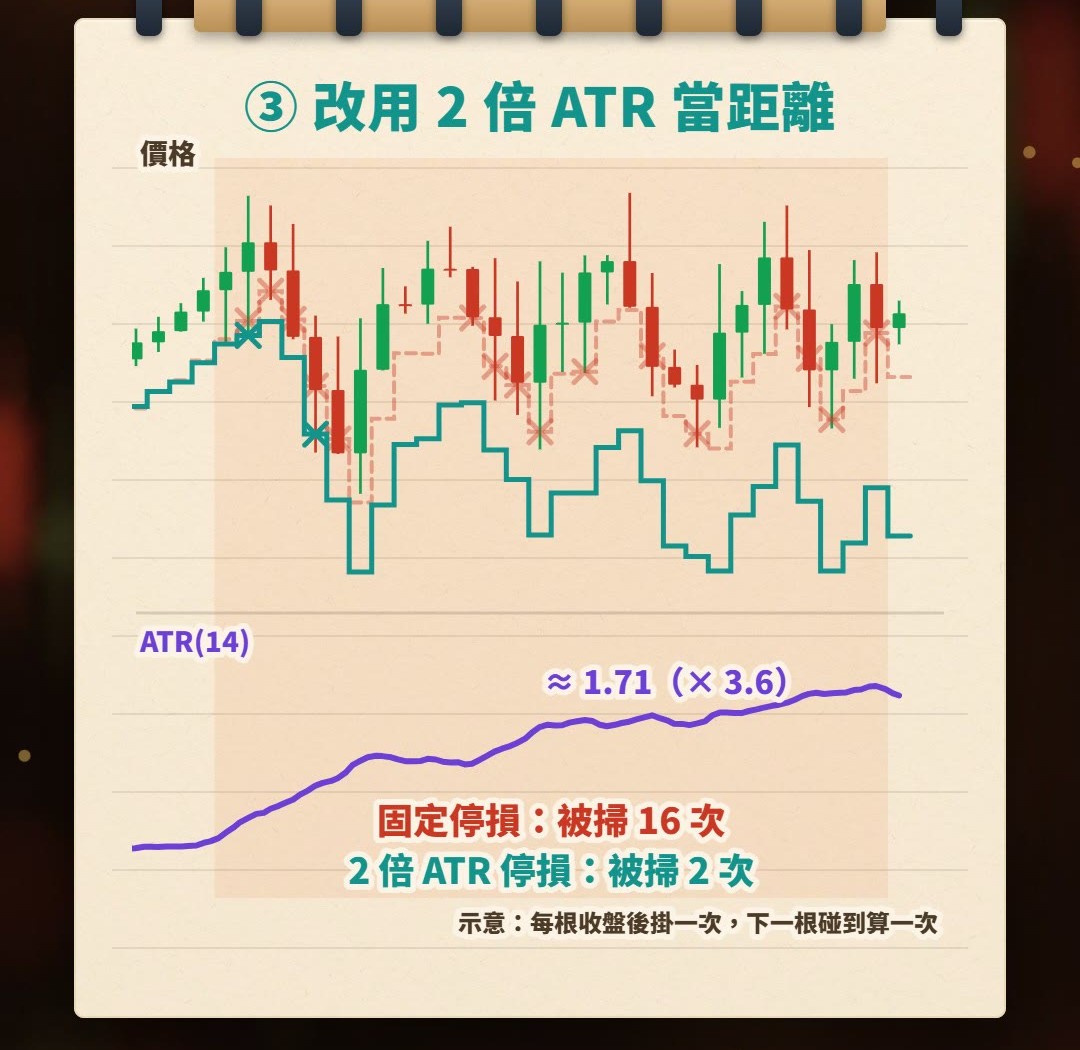
示意圖裡,同一段激烈行情,固定停損一次又一次被掃出場,一共 16 次。
(示意圖的數法:每根 K 棒收盤後,在「收盤價 − 停損距離」掛一次多單停損,下一根的最低價碰到就算被掃一次。固定停損的距離 = 安靜段平均 ATR 的 2 倍,約 0.96。)
2 倍 ATR 停損:跟著波動呼吸
改用「2 倍 ATR」當停損距離:
做多:停損 = 進場價 − 2 × ATR
做空:停損 = 進場價 + 2 × ATR
行情激烈,ATR 變大,停損自動放寬;行情安靜,ATR 變小,停損自動收緊。換算成停損距離,示意圖裡同樣是 2 倍 ATR,安靜段大約是 0.96,激烈段大約是 3.4。
同一段激烈行情、同一套數法,2 倍 ATR 停損(距離 = 當根 ATR 的 2 倍)只被掃出場 2 次——少了一大截。
停損不是固定的點數,它要跟著波動呼吸。
但有兩件事要講清楚。
第一,被掃的次數少,不等於比較會賺。 停損放寬之後,每一次真的停損,價格都已經走了比較遠。這一筆會虧多少錢,要看部位下多大(下一段);這組停損放在你的商品上整體表現如何,要回測才知道。
第二,「呼吸」指的是每一筆新進場的停損距離。 停損距離依進場當下的 ATR 決定;單子進場之後,不要因為 ATR 變大,就把停損往外搬——那就是〈停損怎麼設〉說的「單子一虧,就把停損往後搬」,事先算好的最多虧損會跟著消失。如果要用 ATR 做移動停損,常見的規則是停損只往有利的方向移,不往回放寬。
停損放寬了,部位就要跟著縮小
停損距離變了,手數就要跟著變。公式在〈一手怎麼算?〉拆過,〈停損怎麼設〉也用過,這裡只把停損距離換成 ATR:
停損距離 = 倍數 × ATR
手數 = 可承受虧損 ÷(停損距離 × 一格的價值)舉個好算的例子(這是舉例用的整數,不是行情資料):同一個商品,安靜時 ATR 5 點,激烈時變成 15 點(三倍),停損都用 2 倍 ATR:
| 行情 | ATR | 停損距離(2 倍 ATR) | 手數 | 最多虧損(相對值) |
|---|---|---|---|---|
| 安靜 | 5 點 | 10 點 | 3 手 | 10 × 3 = 30 |
| 激烈,手數沒改 | 15 點 | 30 點 | 3 手 | 30 × 3 = 90 |
| 激烈,手數跟著縮 | 15 點 | 30 點 | 1 手 | 30 × 1 = 30 |
同一個商品,每一點代表的金額相同,所以直接比「距離 × 手數」就好。停損放寬三倍、手數沒改,最多虧損就變成三倍;手數跟著縮成三分之一,最多會虧的錢才會一樣。
停損放寬了,部位就要跟著縮小,最多會虧的錢才不會變大。
反過來,行情安靜、停損收緊時,同樣的可承受虧損,算出來的手數會變大。那只是「停損剛好被打到時,虧損等於你設定的金額」的手數;要不要下到這麼多,仍然是你自己的風險決定。
幾個但書:
- 算出來的手數,照平台的最小下單單位往下取整,不要往上。如果只下最小單位,停損被打到時的虧損都會超過你的可承受虧損,照〈停損怎麼設〉的邏輯,這筆不做。
- 停損不保證照設定價格成交。跳空或行情急動時可能滑價,實際虧損會比算出來的大;停損越近、手數越大,同樣的滑價,影響也越大。
- ATR 是用過去的 K 棒算的,是落後的:行情剛變激烈的頭幾根,用 ATR 設的停損一樣可能被掃;突發消息或跳空,它也不會事先告訴你。
2 倍只是示範:倍數沒有標準答案
影片用 2 倍 ATR,是為了示範「停損跟著波動走」這件事,不是在說 2 倍是正確答案。 1 倍、1.5 倍、2 倍、3 倍都有人用,要看:
- 商品:有的商品常有長影線或跳空,停損可能需要更多倍的空間。
- 週期:5 分鐘圖和日線的 ATR 可以差很多,用哪個週期的 ATR,要跟你打算持有的時間對得上。
- 策略:你的進場理由,需要給價格多少空間,才會被證明是錯的。
- 成本:停損距離很近時,點差佔停損的比例會變高。
倍數大小,是一組取捨:
| 倍數 | 停損 | 被掃的機會 | 手數(同樣的可承受虧損) | 同樣價格變動的損益 |
|---|---|---|---|---|
| 小 | 近 | 較高 | 較大 | 較大 |
| 大 | 遠 | 較低 | 較小 | 較小 |
單看同一筆交易,停損放得越遠,被碰到的機會只會更小、不會更大;但手數也跟著變小。哪一個倍數整體比較適合,沒辦法用想的,要拿你的商品、你的週期實際測試。
ATR 停損也有兩種用法,可以依你的策略選:
- 當檢查:照〈停損怎麼設〉,先找「理由不成立」的位置,再確認這個距離至少大於某個倍數的 ATR。位置由結構決定,ATR 負責確認它不在正常晃動裡。
- 直接當停損:停損 = 進場價 ± 倍數 × ATR,就是影片示範的做法。好處是規則明確、可以寫成條件回測;限制是它只知道波動,不知道你的進場理由在哪裡失效。
另外,ATR 的參數 14 也不是非用不可。參數越短,ATR 反應越快、也越跳;越長越平滑,也越慢。
常見誤用
一、把 ATR 當成買賣訊號
ATR 往上,只代表晃得比較大,不代表要漲;急跌一樣會讓 ATR 變大。ATR 不報買賣,想用它判斷方向,等於拿尺去當指南針。
二、拿不同商品、不同週期的 ATR 直接比
ATR 的單位是報價單位,黃金和歐元兌美元的 ATR 數字沒有可比性;5 分鐘圖和日線的 ATR 也不能混用。
三、停損放寬了,手數沒跟著縮
ATR 放大三倍、停損跟著放寬三倍,手數卻沒改,最多虧損就跟著變三倍。用 ATR 設停損,一定要連手數一起算。
四、進場後看 ATR 變大,把停損往外搬
ATR 決定的是進場時的停損距離。進場後把停損往外搬,等於事後改掉看錯的定義,事先算好的最多虧損就不存在了。往縮小風險的方向調整,是另一回事。
常見問題
ATR指標是什麼?
ATR(Average True Range,平均真實區間)由 J. Welles Wilder 提出,衡量最近一段期間(常見預設 14 根 K 棒)每根 K 棒平均的波動幅度,數字越大代表行情越激烈。它沒有方向、不報買賣,常用來決定停損距離與部位大小。
ATR 怎麼算?
先算每根 K 棒的真實區間 TR:當根最高減最低、當根最高減前一根收盤的絕對值、當根最低減前一根收盤的絕對值,三者取最大。再用 Wilder 平滑把 TR 平均:第一個 ATR 是前 14 根 TR 的簡單平均,之後每根是「昨天的 ATR × 13 加上今天的 TR,再除以 14」。
ATR 停損要設幾倍?
沒有標準答案。1 倍、1.5 倍、2 倍、3 倍都有人用,取決於商品、週期、策略與交易成本。倍數越大,停損越遠、被掃的機會越低,但手數也要越小。適合的倍數應該拿自己的商品實際回測決定,不是固定規則。
ATR 變大,代表要漲還是要跌?
都不代表。ATR 只衡量波動幅度,不衡量方向。大漲和大跌都會讓 ATR 變大,所以不能單獨用 ATR 判斷買賣。
用 ATR 設停損,部位大小怎麼算?
停損距離 = 倍數 × ATR,手數 = 可承受虧損 ÷(停損距離 × 一格的價值)。ATR 放大、停損放寬時,手數要跟著縮小,最多虧損才不會變大。前提是停損照設定價格成交;跳空或急動時可能滑價,實際虧損可能更大。
ATR 的參數一定要用 14 嗎?
不一定。14 是最常見的預設值,不是標準答案。參數越短,ATR 對波動變化反應越快,但也越不穩定;參數越長越平滑,但反應越慢。用哪個參數,應該跟停損倍數一起測試決定。
結語
RSI、KD、MACD 這些指標,常被拿來找進出場。ATR 不一樣,它不報買賣,它回答的是另一個問題:現在晃多大——以及,你的停損該放多遠、部位該下多大。
ATR 不報買賣,但它決定停損的距離,跟部位的大小。
幾倍 ATR 才適合你的商品?用我們的 AI 策略助理回測驗證就知道。
把你的進場條件連同「停損 = 2 倍 ATR」寫成一句話,丟進 MASQuant 邁思量化的 AI 策略助理,按下去就開始回測;回測環境納入點差、滑點、市場流動性變化與交易執行延遲這些真實市場摩擦。把 2 倍換成 1.5 倍、3 倍再跑一次,看看哪個倍數在你的商品上被掃得太頻繁、哪個又放得太遠。回測告訴你的是「這組條件在過去的行情裡表現如何」,不是未來的保證,也不會替你決定該冒多少風險。
想法,經過驗證,才叫策略。
文中圖表與數字來自程式計算的示意行情,不代表任何商品的真實走勢。
風險揭露:CFD 屬於高風險金融商品,可能導致快速資金損失。過往績效不代表未來結果,所有策略與回測僅供參考,不構成投資建議。交易前請充分了解本公司風險揭露條款。
延伸閱讀:
a留言
標準差指標是什麼?StdDev 公式、算法範例、和 ATR、布林通道的關係
27 10 月, 2026[…] ATR指標是什麼?不報買賣,但決定你的停損距離和部位大小 […]