
ATR指標とは?売買シグナルは出さないが、損切り幅とポジションサイズを決める
多くの人の損切りは固定の数字です。相場が静かでも激しくても、いつも同じポイント数を置きます。
静かなときは、その距離でちょうどいいかもしれません。相場が激しくなると、同じ距離はローソク足1本の通常の値動きにすぎないこともあり、ポジションは何度も何度も狩られてしまいます。
ATR指標は「今どれだけ揺れているか」を測るものさしです。買うべきか売るべきかは教えてくれませんが、損切りをどこまで離すべきかを決めてくれます。
これは MASQuant「トレーディングアカデミー・指標の真実」の第5回です。初心者実践編の〈損切りはどう設定する?〉では、損切りはエントリーの根拠が崩れる位置に置き、その距離は価格の普段の揺れより大きくすべきだと説明しました。今回は、その「普段の揺れ」を測るものさしを詳しく見ていきます。ATRの計算方法、ATRを使った損切りの設定、そして損切りを広げたら、なぜポジションを必ず小さくしなければならないのか。
結論から
ATRは売買シグナルを出さないが、損切りの距離とポジションの大きさを決める。
損切りはボラティリティに合わせて呼吸させる。損切りを広げたら、ポジションはそれに合わせて小さくする。
ATR指標とは?「普段の揺れ」を測るものさし
ATRは Average True Range の略で、日本語ではアベレージ・トゥルー・レンジ(平均真の値幅)と呼ばれます。J. ウェルズ・ワイルダーが1978年の著書『New Concepts in Technical Trading Systems』で提唱したもので、RSIも同じ本から生まれました。
平たく言えば、ATRが測るのは直近14本のローソク足が、1本あたり平均でどれだけ揺れたかです。数字が大きいほど相場は激しく、小さいほど静かです。
使う前に、2つの特徴を覚えておきましょう:
- 方向性がない。 ATRは値幅だけを測り、上げ下げは問いません。大きく上がってもATRは大きくなり、大きく下がっても同じです。ATRが上昇しても上がるという意味ではなく、ATRが低下しても下がるという意味ではありません。
- 単位は価格の単位で、パーセントではない。 そのため、異なる商品のATRをそのまま比べることはできません。比べたいときは、ATRを価格で割ってパーセントに直すのが一般的です。
真の値幅(TR):なぜ高値-安値だけでは足りないのか
ATRが平均する対象は、単純な「高値 − 安値」ではなく真の値幅(True Range、TR)です。ローソク足1本の真の値幅は、次の3つのうち最も大きいものを取ります:
TR = 次の3つのうち最大値:
① 当日の高値 − 当日の安値
② | 当日の高値 − 前日の終値 |
③ | 当日の安値 − 前日の終値 |後ろの2項目は、窓(ギャップ)を計算に入れるためのものです。計算しやすい例(説明用の整数であり、相場データではありません):
前の足の終値 100、この足は窓を開けて上昇、高値 105、安値 103

① 105 − 103 = 2
② | 105 − 100 | = 5
③ | 103 − 100 | = 3

TR = 5
高値-安値だけを見ると、この足は2しか動いていないように見えます。しかし前の足の終値から数えると、価格は実際に5動いています。損切りにとっては、この5こそが本当の値です。窓で飛んだ分も、ポジションは同じように受け止めなければなりません。
ATRの計算方法:14本、ワイルダーの平滑化
各足のTRが出たら、ATRはそれを平均したものです。最も一般的な初期設定は14本で、平均の方法はワイルダーの平滑化と呼ばれます:
最初のATR = 最初の14本のTRの単純平均
以降の各足:
今日のATR =(前日のATR × 13 + 今日のTR)÷ 14この計算方法には重要な帰結があります:新しいローソク足1本の重みは、14分の1しかありません。
もうひとつ計算しやすい例(説明用の数字であり、相場データではありません):前日のATRが 1.0 で、今日突然 TR = 4.0 の大きな足が出たとします:
(1.0 × 13 + 4.0)÷ 14 = 17 ÷ 14 ≈ 1.21大きな足が1本出ても、ATRは 1.0 から約 1.21 に動くだけです。大きな足が何本も続いて、ようやくATRは本格的に上昇します。つまりATRは遅行する指標です。相場が激しくなった最初の数本では追いつかず、相場が落ち着いた直後もまだ高いままです。
計算上の細かい点:
- 厳密には、ワイルダーの平滑化はより古い足の重みもわずかに残しています(古いほど小さい)が、「直近14本の平均的な揺れ」と理解すれば十分です。
- チャートソフトによっては、ワイルダーの平滑化ではなく単純平均でATRを計算するものもあり、プラットフォームによって数字が少し異なることがあります。
- 損切りを設定するときは、通常確定したローソク足で計算したATRを使います。確定前の足では、ATRが変動し続けます。
- ATRはローソク足の時間足に従います。5分足なら5分ごとの揺れ、日足なら1日ごとの揺れを測ります。
ある相場を見てみる:静かなときと、激しいとき
図で使っているのは、プログラムで計算した説明用の相場です(実在の商品ではありません)。最初はとても静かで、どのローソク足も小さく、ATRも低い状態です。その後、相場が急に激しくなり、ローソク足が1本ごとに大きくなって、ATRもそれに合わせて拡大します。
図では、静かな区間のATRは約 0.48、激しい区間は約 1.71 で、3倍以上に拡大しています。
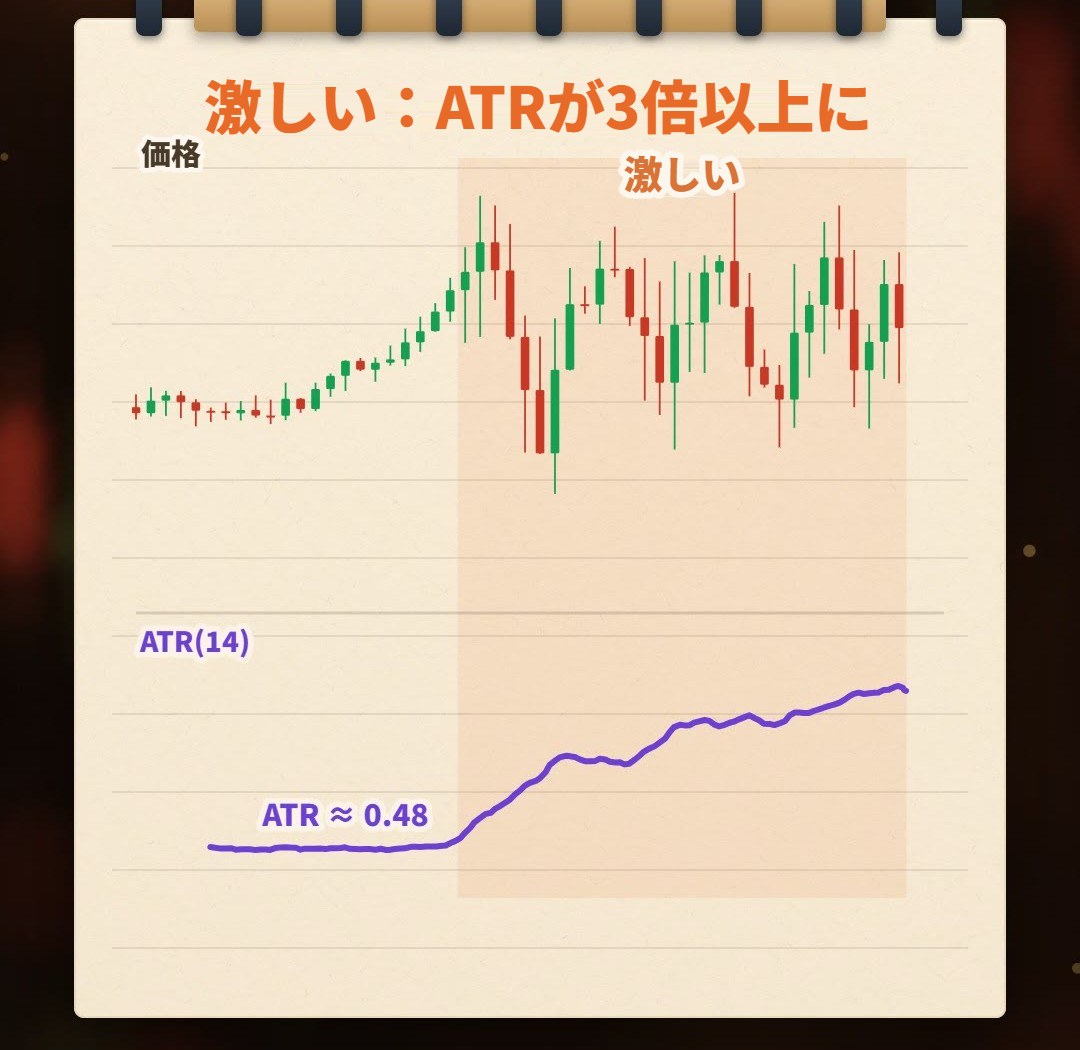
同じ商品でも、揺れの大きさはある期間で何倍も違うことがあります。そのとき、損切りをずっと同じ距離にしていたらどうなるでしょうか?
固定の損切り vs 2倍ATRの損切り
固定の損切り:静かなときに合わせて設定し、距離は変えない
あなたの損切りが、静かな区間の揺れに合わせて設定され、その後も距離が変わらないとします。
静かな区間では、ちょうどいいかもしれません。しかし激しい区間では、同じ距離はローソク足1本の通常の揺れでしかなく、価格が少し揺れるだけで届いてしまいます。〈損切りはどう設定する?〉で言う「振り落とされる」状態です。
図では、同じ激しい区間で、固定の損切りは何度も狩られ、合計16回に達しています。
(図の数え方:各ローソク足の確定後に「終値 − 損切り幅」に買いポジションの損切りを置き、次の足の安値が届いたら1回狩られたとカウント。固定の損切り幅 = 静かな区間の平均ATRの2倍、約 0.96。)
2倍ATRの損切り:ボラティリティに合わせて呼吸する
損切り幅を「ATRの2倍」にしてみます:
買い:損切り = エントリー価格 − 2 × ATR
売り:損切り = エントリー価格 + 2 × ATR
相場が激しくなるとATRが大きくなり、損切りは自動的に広がります。相場が静かになるとATRが小さくなり、損切りは自動的に狭まります。損切り幅に換算すると、図では同じ2倍ATRでも、静かな区間では約 0.96、激しい区間では約 3.4 です。
同じ激しい区間、同じ数え方で、2倍ATRの損切り(距離 = その足のATRの2倍)は2回しか狩られません。大幅に減りました。
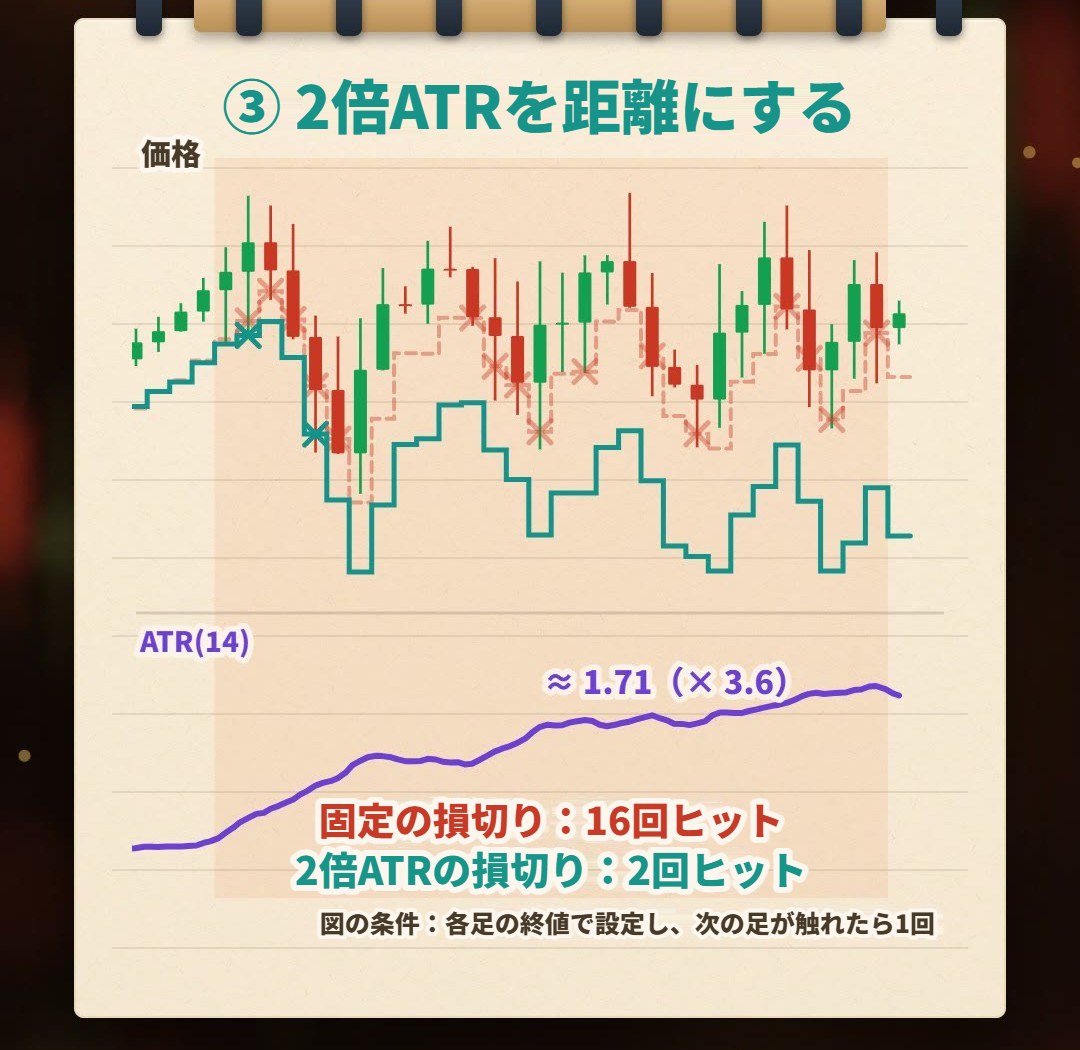
損切りは固定のポイント数ではなく、ボラティリティに合わせて呼吸させるもの。
ただし、はっきりさせておくべきことが2つあります。
第一に、狩られる回数が少ないことは、儲かることと同じではありません。 損切りを広げると、本当に損切りにかかるたびに、価格はより遠くまで動いています。1回の取引でいくら損するかはポジションの大きさ次第(次の節)で、この損切りがあなたの商品で全体としてどう機能するかは、バックテストしないとわかりません。
第二に、「呼吸」とは、新たにエントリーするたびの損切り幅のことです。 損切り幅はエントリー時点のATRで決めます。エントリーした後に、ATRが大きくなったからといって損切りを外側に移してはいけません。それは〈損切りはどう設定する?〉で言う「含み損になるとすぐ損切りを後ろにずらす」ことであり、事前に計算した最大損失が消えてしまいます。ATRでトレーリングストップを使う場合、一般的なルールは、損切りを有利な方向にだけ動かし、不利な方向には戻さないことです。
損切りを広げたら、ポジションは小さくする
損切り幅が変われば、ロット数も変えなければなりません。計算式は〈ロット数はどう計算する?〉で解説し、〈損切りはどう設定する?〉でも使いました。ここでは損切り幅をATRに置き換えるだけです:
損切り幅 = 倍率 × ATR
ロット数 = 許容損失 ÷(損切り幅 × 1目盛りの価値)計算しやすい例(説明用の整数であり、相場データではありません):同じ商品で、静かなときのATRが5ポイント、激しいときは15ポイント(3倍)、損切りはどちらもATRの2倍とします:
| 相場 | ATR | 損切り幅(2倍ATR) | ロット数 | 最大損失(相対値) |
|---|---|---|---|---|
| 静か | 5ポイント | 10ポイント | 3ロット | 10 × 3 = 30 |
| 激しい、ロット数そのまま | 15ポイント | 30ポイント | 3ロット | 30 × 3 = 90 |
| 激しい、ロット数を減らす | 15ポイント | 30ポイント | 1ロット | 30 × 1 = 30 |
同じ商品なら1ポイントあたりの金額は同じなので、「距離 × ロット数」をそのまま比べれば十分です。損切りを3倍に広げてロット数を変えなければ、最大損失は3倍になります。ロット数を3分の1に減らして、初めて最大損失が同じになります。
損切りを広げたら、ポジションを小さくする。そうして初めて、最大損失が大きくならない。
逆に、相場が静かで損切りが狭まると、同じ許容損失でも計算上のロット数は大きくなります。それはあくまで「損切りにちょうどかかったとき、損失が設定額と同じになる」ロット数です。そこまで大きく張るかどうかは、やはりあなた自身のリスク判断です。
いくつかの注意点:
- 計算したロット数は、プラットフォームの最小発注単位に合わせて切り捨てます。切り上げてはいけません。最小単位でも損切り時の損失が許容損失を超えるなら、〈損切りはどう設定する?〉の考え方に従い、その取引は見送ります。
- 損切りが設定価格で約定するとは限りません。窓開けや急変時にはスリッページが起こり、実際の損失は計算より大きくなることがあります。損切りが近く、ロット数が大きいほど、同じスリッページの影響も大きくなります。
- ATRは過去のローソク足から計算されるため、遅行します。相場が激しくなった最初の数本では、ATRで設定した損切りでも狩られることがあります。突発的なニュースや窓開けを事前に教えてくれることもありません。
2倍はあくまで例:倍率に正解はない
ここで2倍ATRを使ったのは「損切りをボラティリティに合わせる」ことを示すためで、2倍が正解だと言っているわけではありません。 1倍、1.5倍、2倍、3倍、どれも使う人がいます。次の点によります:
- 商品:長いヒゲや窓開けが多い商品では、損切りにより多くの倍率の余裕が必要かもしれません。
- 時間足:5分足と日足のATRは大きく違うことがあります。どの時間足のATRを使うかは、保有予定の期間と合わせる必要があります。
- 戦略:あなたのエントリー根拠が間違いと証明されるまでに、価格にどれだけの余裕を与える必要があるか。
- コスト:損切り幅がとても狭いと、スプレッドが損切り幅に占める割合が高くなります。
倍率の大小はトレードオフです:
| 倍率 | 損切り | 狩られる可能性 | ロット数(同じ許容損失の場合) | 同じ値動きでの損益 |
|---|---|---|---|---|
| 小 | 近い | 高い | 大きい | 大きい |
| 大 | 遠い | 低い | 小さい | 小さい |
1つの取引だけを見れば、損切りを遠くに置くほど、触れられる可能性は小さくなることはあっても大きくなることはありません。ただしロット数も小さくなります。どの倍率が全体として合っているかは頭で考えてもわからず、あなたの商品、あなたの時間足で実際にテストする必要があります。
ATRの損切りには2つの使い方があり、戦略に応じて選べます:
- チェックとして使う:〈損切りはどう設定する?〉に従って、まず「根拠が崩れる」位置を見つけ、その距離が少なくともATRの一定倍率より大きいことを確認します。位置は相場の構造で決め、ATRはそれが普段の揺れの中にないことを確認する役割です。
- そのまま損切りとして使う:損切り = エントリー価格 ± 倍率 × ATR。ここで示した方法です。ルールが明確で、条件として書いてバックテストできるのが利点ですが、ボラティリティしか知らず、あなたのエントリー根拠がどこで崩れるかは知らないのが限界です。
また、ATRのパラメータ14も必須ではありません。期間が短いほどATRの反応は速くなりますが、ぶれも大きくなります。長いほど滑らかになりますが、遅くなります。
よくある誤用
一、ATRを売買シグナルとして使う
ATRの上昇は揺れが大きくなったことを示すだけで、上がるという意味ではありません。急落でもATRは大きくなります。ATRは売買シグナルを出さないので、それで方向を判断するのは、ものさしを方位磁針として使うようなものです。
二、異なる商品や時間足のATRをそのまま比べる
ATRの単位は価格の単位なので、ゴールドとユーロ/ドルのATRの数字は比べられません。5分足と日足のATRも混ぜて使うことはできません。
三、損切りを広げたのに、ロット数を減らさない
ATRが3倍になり、損切りも3倍に広げたのにロット数を変えなければ、最大損失も3倍になります。ATRで損切りを設定するなら、必ずロット数も一緒に計算しましょう。
四、エントリー後にATRが大きくなったのを見て、損切りを外側に移す
ATRが決めるのはエントリー時の損切り幅です。エントリー後に損切りを外側に移すのは、「判断が外れた」の定義を後から変えることであり、事前に計算した最大損失はもう存在しません。リスクを減らす方向への調整は、また別の話です。
よくある質問
ATR指標とは何ですか?
ATR(Average True Range、アベレージ・トゥルー・レンジ)はJ. ウェルズ・ワイルダーが提唱した指標で、直近の一定期間(一般的な初期設定は14本)のローソク足1本あたりの平均的な値幅を測ります。数字が大きいほど相場が激しいことを示します。方向性がなく、売買シグナルも出さず、主に損切り幅とポジションサイズを決めるのに使われます。
ATRはどう計算しますか?
まず各ローソク足の真の値幅TRを計算します。当日の高値-安値、当日の高値-前日の終値の絶対値、当日の安値-前日の終値の絶対値の3つのうち最大のものです。次にワイルダーの平滑化でTRを平均します。最初のATRは最初の14本のTRの単純平均で、以降の各足は「前日のATR × 13 に今日のTRを足し、14で割る」です。
ATRの損切りは何倍に設定すべきですか?
正解はありません。1倍、1.5倍、2倍、3倍、いずれも使われており、商品、時間足、戦略、取引コストによります。倍率が大きいほど損切りは遠く、狩られる可能性は低くなりますが、ロット数も小さくする必要があります。適切な倍率は、自分の商品で実際にバックテストして決めるべきもので、固定のルールではありません。
ATRが大きくなるのは、上昇と下落のどちらのサインですか?
どちらでもありません。ATRは値幅だけを測り、方向は測りません。大きな上昇でも大きな下落でもATRは大きくなるので、ATRだけで売買を判断することはできません。
ATRで損切りを設定するとき、ポジションサイズはどう計算しますか?
損切り幅 = 倍率 × ATR、ロット数 = 許容損失 ÷(損切り幅 × 1目盛りの価値)です。ATRが拡大して損切りが広がったら、ロット数を小さくして最大損失が大きくならないようにします。前提は損切りが設定価格で約定することで、窓開けや急変時にはスリッページで実際の損失が大きくなることがあります。
ATRのパラメータは必ず14でなければいけませんか?
いいえ。14は最も一般的な初期設定で、正解ではありません。期間が短いほどボラティリティの変化への反応は速いものの安定しにくく、長いほど滑らかですが反応は遅くなります。どのパラメータを使うかは、損切りの倍率と一緒にテストして決めるべきです。
まとめ
RSI、KD(ストキャスティクス)、MACDといった指標は、エントリーや決済のタイミングを探すのによく使われます。ATRは違います。売買シグナルは出さず、別の問いに答えます:今どれだけ揺れているか。そして、損切りをどこまで離すべきか、ポジションをどれだけの大きさにすべきか。
ATRは売買シグナルを出さないが、損切りの距離とポジションの大きさを決める。
あなたの商品には何倍のATRが合っているのか?当社のAIストラテジーアシスタントでバックテストすればわかります。
エントリー条件と「損切り = ATRの2倍」を1つの文にまとめて、MASQuant のAIストラテジーアシスタントに入れれば、ボタンひとつでバックテストが始まります。バックテスト環境には、スプレッド、スリッページ、市場流動性の変化、執行遅延といった実際の市場の摩擦が含まれています。2倍を1.5倍や3倍に変えてもう一度実行し、どの倍率があなたの商品で頻繁に狩られすぎるか、どの倍率が遠すぎるかを確かめましょう。バックテストが教えてくれるのは「この条件が過去の相場でどうだったか」であり、将来を保証するものではなく、どれだけのリスクを取るべきかを代わりに決めてくれるものでもありません。
アイデアは、検証されて初めて戦略になる。
本文中の図表と数字はプログラムで計算した説明用の相場によるもので、いかなる商品の実際の値動きも表すものではありません。
リスク開示:CFDはハイリスクの金融商品であり、急速に資金を失う可能性があります。過去の実績は将来の結果を保証するものではなく、すべての戦略とバックテストは参考情報であり、投資助言ではありません。取引前に当社のリスク開示条項を十分にご確認ください。
関連記事:
aコメント
標準偏差とは?StdDevの計算式、計算例、ATRやボリンジャーバンドとの関係
10月 27, 2026[…] […]