標準偏差とは?標準偏差が大きくなったら、相場が危険になったということ?
「標準偏差がこの2か月で最高まで上がった。相場が危なくなったから、エントリーは控えるべき?」
まず標準偏差が何を測っているかを見ましょう。測っているのは、直近20本の終値が、その平均からどれだけ離れているかです。1日にどれだけ揺れるかではありません。毎日少しずつしか上がらなくても、ずっと同じ方向に進む相場なら、終値は平均からどんどん離れていき、標準偏差は大きくなります。この記事ではまず2組の数字で一度計算し、次に 1〜4 の番号を付けた実際のチャート(ゴールド、2025年)で、標準偏差とATRを並べて見ます。
この記事は MASQuant の「トレーディングアカデミー・テクニカル指標大全」シリーズの1本です。すべての指標の分類はテクニカル指標大全にまとめています。
ひと言でいうと
標準偏差=直近N本の終値が「どれだけ散らばっているか」。
答えてくれる問いは「この数本の終値は、その平均からどれだけ離れているか?」です。「1日にどれだけ跳ねるか」には答えません。
標準偏差は、人の集団がどれだけ散らばって立っているかを測るようなものです。ある集団はその場で跳びはねています。一人ひとりの動きは大きいのに、みんな元の場所の近くにいるので、散らばってはいません。別の集団は一人ひとりが小さく一歩進むだけですが、全員が同じ方向に長い列をつくっているので、大きく散らばっています。標準偏差が測るのは「列がどれだけ長いか」であって、「どれだけ高く跳ぶか」ではありません。1日にどれだけ跳ねるかを測るのはATRです。
まず計算してみる:大きく跳ねても散らばるとは限らない
5本の終値を2組用意します(以下は説明用の整数であり、相場データではありません)。
| 状況 | 5本の終値 | 1日の動き | 平均 | 標準偏差 |
|---|---|---|---|---|
| A:大きく上下するが、その場で足踏み | 100、104、100、104、100 | 毎日4 | 101.6 | 1.96 |
| B:毎日少しずつ上がり、ずっと上向き | 100、102、104、106、108 | 毎日2 | 104 | 2.83 |
Bの1日の動きはAの半分しかないのに、標準偏差はAより大きくなります。計算方法は、各終値から平均を引いて2乗し、すべて足して5で割り、平方根をとります。Aの終値はどれも101.6から遠くありません(最も離れていても2.4)。Bは最初と最後の終値が、それぞれ平均から4離れています。トレンドが安定していて、遠くまで進むほど、標準偏差は大きくなります。
正式な計算式
よく使われるパラメーターは20です。
1 平均 = 直近20本の終値の平均(単純移動平均)
2 標準偏差 = √(各終値 − 平均)² の平均

ボリンジャーバンド = 20期間平均 ± 2 × 標準偏差標準偏差は統計学の基本的な道具で、トレードで最もよく使われるのはボリンジャーバンドの幅です(ボリンジャーバンドの見方をご覧ください)。単位は価格と同じで、ゴールドの標準偏差は数十ドル、ユーロ/ドルなら0.0いくつという大きさです。銘柄が違えば数字を直接比べることはできず、比べるなら「標準偏差 ÷ 価格」のパーセンテージに換算します。
MT5には Standard Deviation が標準搭載されていて、初期設定は20期間、平均は単純移動平均、価格は終値で、この記事の計算方法と同じです。
チャートで見る:ゴールド2025年、1〜4 の順に
下のチャートは、ゴールド(XAUUSD)の2025年5月初めから9月末までの日足で、MT5の過去の価格データから取ったものです。まずレンジ、次に上昇という順に進みました。5月5日から8月7日までは、終値が一定の範囲(3,177〜3,433)を行き来し、最初と最後の差はわずか1.8%でした。8月8日から9月26日にかけては上昇し(3,398→3,761)、上昇幅は10.7%です。上段の破線は20期間平均とボリンジャーバンド(± 2標準偏差)です。
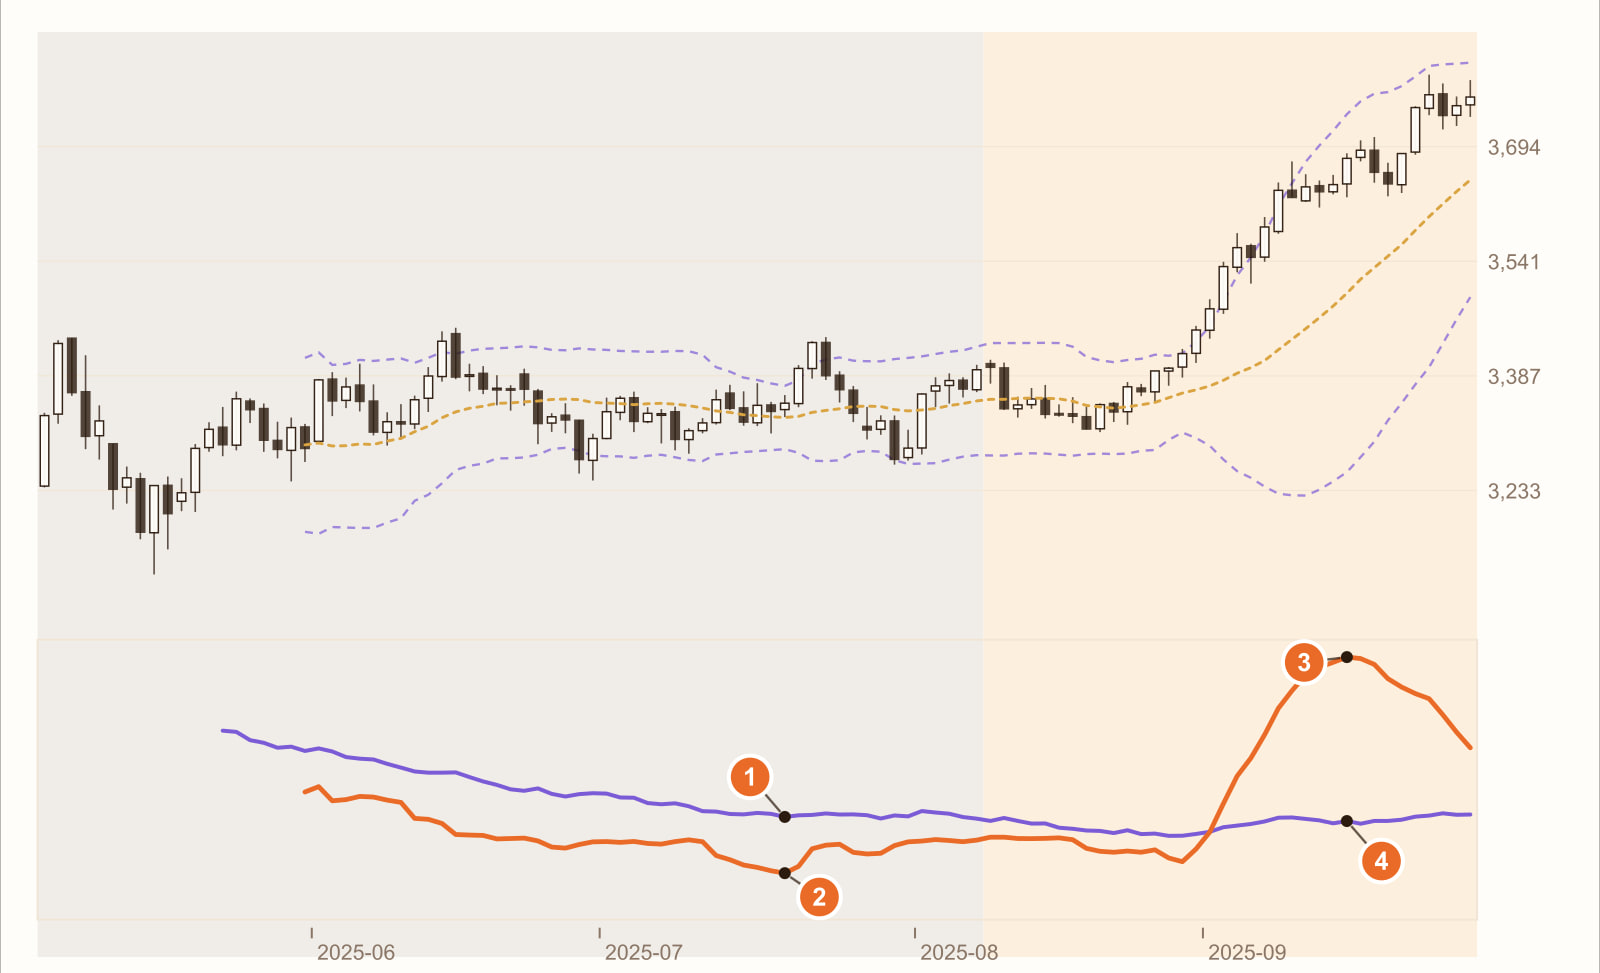
レンジでも、毎日の揺れは小さくない(2025年7月18日、ATR 47.0)。このレンジでは、ATRの平均は価格の1.69%で、その後の上昇区間の1.25%より高くなっています。つまり、レンジのときのほうが1日の高値と安値の差はかえって大きかったのです。
同じ日、標準偏差はわずか21.2で、ATRの半分にも届きません。毎日大きく揺れていても、終値は同じ範囲の中をぐるぐる回っていて、平均から遠くありません。レンジ全体で見ると、標準偏差の平均はATRのわずか0.65倍でした。
上昇では、標準偏差が120.0まで跳ね上がる(2025年9月15日)。価格がずっと上がっていくと、直近20本の終値は低いものから高いものへと並び、平均からどんどん離れていきます。上昇区間では、標準偏差の平均はATRの2.26倍でした。パーセンテージに換算すると、標準偏差はレンジの1.11%から2.83%に上がっています。
同じ日、ATRはわずか45.1で、レンジのときとほぼ同じ。毎日の値動きは大きくなっていません。標準偏差が大きくなったのは、価格が「遠くまで進んだ」からであって、相場が「激しくなった」からではありません。一方向に上がり続けるときにボリンジャーバンドが最も大きく開くのも、これが理由です。
これは実際の過去の値動きで、標準偏差の性格を説明するためのものであり、一般法則ではありません。銘柄、時間足、期間を変えれば、数字はすべて変わります。
見えるもの・意味すること
| 見えるもの | ふつう意味すること | ただし注意 |
|---|---|---|
| 標準偏差が大きくなる | 最近の終値が散らばっている | 安定したトレンドかもしれず、相場が激しくなったとは限らない(チャートの 3 4) |
| 標準偏差が小さくなる | 終値が固まっている | 毎日の値動きが小さいとは限らない(チャートの 1 2) |
| 標準偏差がATRよりずっと大きい | 価格が一方向に進み続けている | トレンドはすでにかなり進んでいるかもしれない |
| 標準偏差がATRより小さい | 毎日揺れているが、その場で回っている | レンジの典型的な姿 |
| 標準偏差がとても低くまで縮む | 価格がとても狭い範囲にある | 「そろそろ相場が動く」という合図とされることが多いが、どちらに動くかはわからない |
実際の使い方:3つの例
例1:ATRと一緒に見て、トレンドとレンジを見分ける
2つの指標を割り算します。標準偏差 ÷ ATR です。1を大きく上回れば価格は一方向に進んでいることが多く、1を下回ればその場で回っていることが多いと考えられます。チャートでは、レンジ区間の平均が0.65、上昇区間の平均が2.26でした。
例2:標準偏差の縮小から、相場が動き出す可能性を探す
ルールは「標準偏差が直近100本で最低のとき、価格が直近20本の高値を上抜けるのを待ってから買う」と書けます。これはボリンジャーバンドの「スクイーズ」の考え方で、まず収縮し、次に拡大します。収縮が教えてくれるのは「そろそろ動くかもしれない」ということだけで、方向はブレイクアウトを待たないとわかりません(スクイーズの例はケルトナーチャネルとは?をご覧ください)。
例3:損切り幅はATRで決め、標準偏差は使わない
損切りで防ぎたいのは「毎日のふつうの揺れ」で、それを測るのはATRです。標準偏差で損切りを設定すると、安定したトレンドでは広すぎ、レンジでは狭すぎることになります。必要なものとちょうど逆です。
3つの例はどれも、次のことを覚えておく必要があります。標準偏差が測るのは距離であって、速さではない。標準偏差が語るのは「価格が平均からどれだけ離れているか」であり、「価格がどれだけ激しく跳ねているか」ではありません。
よくある誤用
1. 標準偏差が大きくなったら、相場が危険になったとみなす
チャートの 3 では標準偏差が120まで跳ね上がり、このチャートで最も高くなりました。同じ日のATRはわずか45.1で、レンジのときとほぼ同じです。それは毎日の値動きが大きくない、着実な上昇相場でした。
2. 異なる銘柄の標準偏差の大小をそのまま比べる
標準偏差の単位は価格と同じです。ゴールドの「50」とユーロ/ドルの「0.005」は比べられません。比べるなら、まず価格で割ってパーセンテージに換算しましょう。
3. 標準偏差を損切り幅に使う
着実に上がっているときは標準偏差が大きいので、損切りがとても遠くなります。レンジでは標準偏差が小さいので、損切りが近すぎて、少し揺れただけで刈られてしまいます。毎日の揺れを測るには、ATRのほうが適しています。
よくある質問
標準偏差とは何ですか?
標準偏差(Standard Deviation)は、直近N本の終値がその平均からどれだけ散らばっているかを測るもので、よく使われる期間は20です。単位は価格と同じで、ボリンジャーバンドの幅のもとにもなっています。
標準偏差とATRの違いは?
ATRが測るのは、ローソク足1本ごとの高値と安値の差の大きさ(1日にどれだけ揺れるか)です。標準偏差が測るのは、一定期間の終値が平均からどれだけ離れているか(どれだけ散らばっているか)です。安定したトレンドでは標準偏差が大きく、ATRは大きいとは限りません。行ったり来たりするレンジではATRが大きく、標準偏差は大きいとは限りません。
標準偏差とボリンジャーバンドの関係は?
ボリンジャーバンドの上下のバンドは、20期間平均に2標準偏差を足し引きしたものです。標準偏差が大きくなれば、ボリンジャーバンドの幅も広がります。
MT5に標準偏差はありますか?
あります。MT5には Standard Deviation が標準搭載されていて、初期設定は20期間、単純移動平均、終値です。
まとめ
標準偏差はとても素直な統計の道具で、終値がどれだけ散らばっているかだけを測ります。それを「相場がどれだけ危険か」と読むと、最も安定したトレンドの中で最も緊張することになります。
ですから本当に問うべきは、あなたの戦略で「標準偏差が大きすぎたらエントリーしない」とした場合、避けているのは危険な相場なのか、それとも最も順調な区間なのか?です。この問いには、ひとつの過去の値動きでは答えられません。ルールを多くの相場局面でバックテストする必要があります。
まだ自分のルールがなく、指標を1つずつ組み合わせるのも面倒ですか?MASQuant のストラテジージーニーなら、まず投資スタイルを1つ選ぶだけで、AIが相場環境を分析して銘柄を選び、候補となる戦略を一度に3つ提示します。どれも過去データでバックテスト済みで、リターンと元本の最大ドローダウンがひと目でわかり、MT5に導入するかどうかはあなたが決めます。
すでに自分のアイデアがあるなら、条件を1つの文にまとめましょう。たとえば「標準偏差をATRで割った値が1.5より大きく、しかも価格が20期間平均より上のときだけ買う」として、AIストラテジーアシスタントに渡し、ボタンを押せばバックテストが始まります。バックテスト環境にはスプレッド、スリッページ、市場流動性の変化、執行遅延といった実際の市場の摩擦が含まれています(使い方はAIストラテジーアシスタントの使い方をご覧ください)。さらに条件を「標準偏差が大きすぎたらエントリーしない」に変えてもう一度実行し、2つの結果を比べればわかります。バックテストが教えてくれるのは「このルールが過去の相場でどうだったか」であり、将来の保証ではありません。
アイデアは、検証されて初めて戦略になる。
本文のチャートはMT5プラットフォームの過去の価格データ(日足。プラットフォームによって価格や日足の区切り方が少し異なるため、数値が完全に一致しない場合があります)から取り、指標はプログラムで標準的な計算方法に従って算出しています。例に使った整数は相場データではありません。過去の値動きは指標の性格を説明するためだけに使っており、将来の値動きを示すものではありません。
リスク開示:CFDはハイリスクの金融商品であり、急速に資金を失う可能性があります。過去の実績は将来の結果を保証するものではなく、すべての戦略とバックテストは参考情報であり、投資助言ではありません。取引前に当社のリスク開示条項を十分にご確認ください。