标准差指标是什么?标准差变大,就是行情变危险吗
「标准差升到两个月来最高,行情变危险了,先别进场?」
先看标准差在量什么:它量的是最近 20 根的收盘价,离它们的平均有多远。不是每天晃多大。一段每天只涨一点、但一直往同一个方向走的行情,收盘价离平均会越拉越远,标准差就会变大。这一篇先用两组数字算一次,再用一张标了 1~4 的真实行情图(黄金 2025 年),把标准差和 ATR 放在一起看。
这是 MASQuant 迈思量化「交易学院 · 技术指标大全」的一篇。所有指标的分类整理在〈技术指标大全〉。
一句话看懂
标准差=最近 N 根收盘价「散得多开」。
它回答的问题是:「这几根收盘价,离它们的平均有多远?」它不回答「每天跳多大」。
标准差像量一群人站得多分散。一群人原地跳来跳去,每个人动得很大,但都在原地附近,散得不开;另一群人每个人只走一小步,但大家朝同一个方向排成一长列,散得很开。标准差量的是「排得多长」,不是「跳得多高」。每天跳多大,是 ATR 在量的。
先算一次:跳得大不一定散得开
两组各 5 根收盘价(以下是举例用的整数,不是行情数据):
| 情况 | 5 根收盘 | 每天动多少 | 平均 | 标准差 |
|---|---|---|---|---|
| A:大起大落,原地踏步 | 100、104、100、104、100 | 每天 4 | 101.6 | 1.96 |
| B:每天小涨,一路往上 | 100、102、104、106、108 | 每天 2 | 104 | 2.83 |
B 每天只动 A 的一半,标准差却比 A 大。算法是:每根收盘减平均、平方、加起来、除以 5、开根号。A 的收盘都离 101.6 不远(最远 2.4);B 的头尾离平均各 4。趋势越稳、走得越远,标准差越大。
正式公式
常用参数是 20:
1 平均 = 最近 20 根收盘的平均(简单移动平均)
2 标准差 = √(每根收盘 − 平均)² 的平均

布林带 = 20 期平均 ± 2 × 标准差标准差是统计学的基本工具,在交易里最常见的用途,就是布林带的宽度(见〈布林带怎么看?〉)。它的单位跟价格一样:黄金的标准差是几十美元,欧元兑美元是零点零几,不同品种的数字不能直接比,要比可以换成「标准差 ÷ 价格」的百分比。
MT5 有内置 Standard Deviation,默认 20 期、平均用简单移动平均、价格用收盘价,跟本文的算法相同。
看图:黄金 2025 年,照着 1~4 看
下面这张图是黄金(XAUUSD)2025 年 5 月初到 9 月底的日线,取自 MT5 的历史报价。它先盘整、再上涨:5 月 5 日到 8 月 7 日,收盘在 3,177 到 3,433 之间来回,头尾只差 1.8%;8 月 8 日到 9 月 26 日,从 3,398 涨到 3,761,涨了 10.7%。上方的虚线是 20 期平均和布林带(± 2 个标准差)。
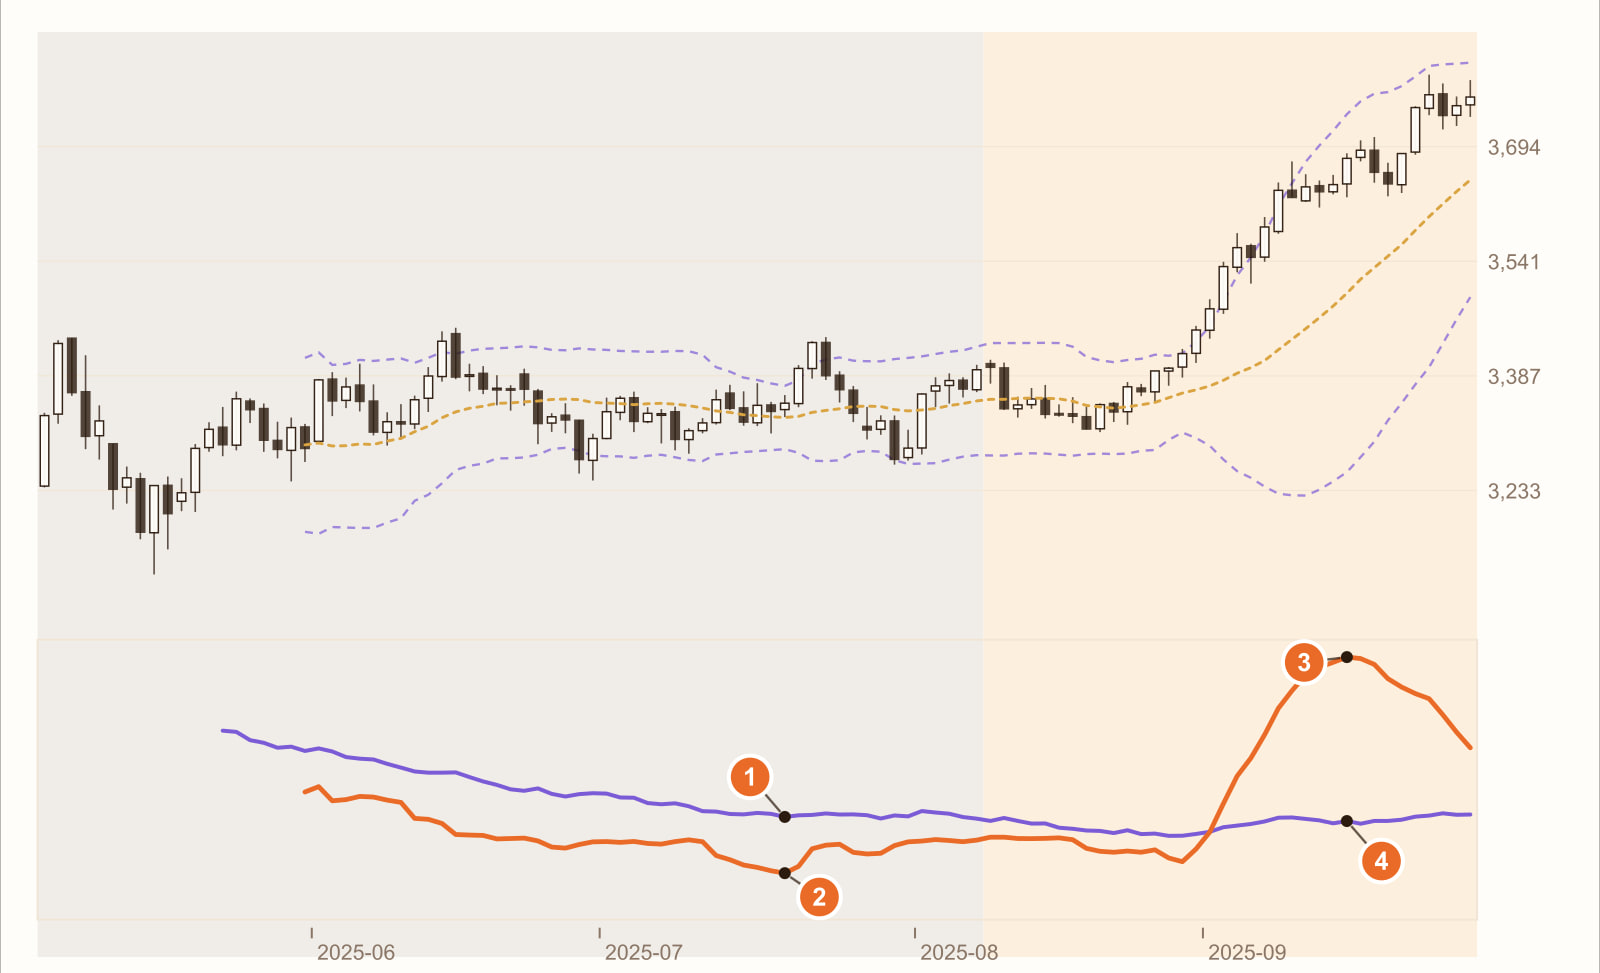
盘整时,每天晃得不小(2025 年 7 月 18 日,ATR 47.0)。这段盘整,ATR 平均是价格的 1.69%,比后面上涨那段的 1.25% 还高。也就是说,盘整时每天的高低差反而比较大。
同一天,标准差只有 21.2,不到 ATR 的一半。每天晃很大,但收盘价都在同一个范围里打转,离平均不远。整段盘整,标准差平均只有 ATR 的 0.65 倍。
上涨时,标准差冲到 120.0(2025 年 9 月 15 日)。价格一路往上,最近 20 根收盘价从低排到高,离平均越拉越远。上涨那段,标准差平均是 ATR 的 2.26 倍;换成百分比,标准差从盘整的 1.11% 升到 2.83%。
同一天,ATR 只有 45.1,跟盘整时差不多。每天的波动并没有变大。标准差变大,是因为价格「走远了」,不是因为行情「变激烈了」。这也是布林带在一路上涨时反而撑得最开的原因。
这是一段真实的历史行情,用来说明标准差的性格,不是通则。换品种、换周期、换一段行情,数字都会变。
看到什么、代表什么
| 你看到 | 通常代表 | 但要小心 |
|---|---|---|
| 标准差变大 | 最近的收盘价散得比较开 | 可能是稳定的趋势,不一定是行情变激烈(图上 3 4) |
| 标准差变小 | 收盘价挤在一起 | 每天的波动不一定小(图上 1 2) |
| 标准差远大于 ATR | 价格一路往同一个方向走 | 趋势可能已经走了一段 |
| 标准差小于 ATR | 每天晃,但在原地打转 | 盘整的典型样子 |
| 标准差缩到很低 | 价格在很窄的范围里 | 常被当成「要变盘了」的提醒,但不知道往哪边 |
实际怎么用:三个例子
例一:跟 ATR 一起看,分辨趋势和盘整
把两个指标相除:标准差 ÷ ATR。数字远大于 1,价格多半在往一个方向走;小于 1,多半在原地打转。图上的盘整段平均 0.65,上涨段平均 2.26。
例二:用标准差缩小找可能的变盘
规则可以写成:「标准差是最近 100 根最低的时候,等价格突破最近 20 根高点才做多。」这是布林带「挤压」的想法:先收缩,再扩张。收缩只说「可能要动了」,方向要等突破才知道(挤压的例子见〈肯特纳通道是什么?〉)。
例三:止损距离用 ATR,不用标准差
止损要防的是「每天正常的晃动」,那是 ATR 在量的。用标准差设止损,在稳定的趋势里会设得太宽、在盘整里又会太窄——刚好跟需要的相反。
三个例子都要记得:标准差量的是距离,不是速度。它说「价格离平均多远」,不说「价格跳得多凶」。
常见误用
一、标准差变大,就当作行情变危险
图上 3,标准差冲到 120,是这张图里最高的;同一天的 ATR 只有 45.1,跟盘整时差不多。那是一段每天波动不大、稳稳往上的行情。
二、不同品种的标准差直接比大小
标准差的单位跟价格一样。黄金的 50 和欧元兑美元的 0.005 不能比,要比就先除以价格,换成百分比。
三、用标准差当止损距离
稳定上涨时标准差很大,止损会放得很远;盘整时标准差很小,止损又会放得太近,一晃就被扫掉。每天的晃动用 ATR 量比较合适。
常见问题
标准差指标是什么?
标准差(Standard Deviation)量的是最近 N 根收盘价离它们的平均有多散,常用期数 20。它的单位跟价格相同,也是布林带宽度的来源。
标准差和 ATR 有什么不同?
ATR 量的是每一根 K 线的高低差有多大(每天晃多大);标准差量的是一段时间的收盘价离平均有多远(散得多开)。稳定的趋势里标准差大、ATR 不一定大;来回震荡的盘整里 ATR 大、标准差不一定大。
标准差和布林带是什么关系?
布林带的上下轨,就是 20 期平均加减 2 个标准差。标准差变大,布林带就变宽。
MT5 有标准差吗?
有。MT5 内置 Standard Deviation,默认 20 期、简单移动平均、收盘价。
结语
标准差是很老实的统计工具:它只量收盘价散得多开。把它读成「行情有多危险」,就会在最稳定的趋势里最紧张。
所以真正该问的是:你的策略用「标准差太大就不进场」,挡掉的是危险的行情,还是最顺的那一段? 这个问题,一段历史行情回答不了,要拿规则在很多段行情上回测。
还没有自己的规则、不想从指标一个一个拼起?MASQuant 迈思量化的策略精灵只要你先选一种投资风格,AI 会分析市况、挑选品种,一次给你三组候选策略,每组都先用历史数据回测过,收益和本金最大回撤摊开来看,再由你决定要不要部署到 MT5。
已经有自己的想法,就把条件写成一句话,例如「标准差除以 ATR 大于 1.5 而且价格在 20 期平均上面才做多」,丢进 AI 策略助理,按下去就开始回测,回测环境纳入点差、滑点、市场流动性变化与交易执行延迟这些真实市场摩擦(操作方式见〈策略助理使用教学〉)。再把条件改成「标准差太大就不进场」跑一次,两种结果一比就知道。回测告诉你的是「这条规则在过去的行情里表现如何」,不是未来的保证。
想法,经过验证,才叫策略。
文中走势图取自 MT5 平台的历史报价(日线;不同平台的报价与日线切法略有差异,数值可能不完全相同),指标由程序依标准算法计算;举例用的整数不是行情数据。历史行情只用来说明指标的性格,不代表未来走势。
风险揭露:CFD 属于高风险金融产品,可能导致快速资金损失。过往业绩不代表未来结果,所有策略与回测仅供参考,不构成投资建议。交易前请充分了解本公司风险揭露条款。