ピボットポイント(Pivot Points)とは?R1・S1は本当に支えになるのか
「価格がS1に触れたら反発した。ピボットポイントってよく当たる。」
ピボットポイントは確かによく触れられます。でも、それこそが問題です。PPは前日の価格から計算するので、もともと今日の価格のすぐ近くにあります。9銘柄、2015年以降の27,705営業日を集計したところ、PPに触れた日は75.9%。R1に触れた日のうち、最終的にR1の下に戻って引けたのは48.2%、R1の上で引けたのは51.8%でした。支えられるか抜けるかは、ほぼ半々です。この記事ではまず一度計算し、次に統計を見て、最後に 1〜5 の番号を付けた実際のチャート(ユーロ/ドル、2025年1月)で、連続5日間がそれぞれどう動いたかを見ます。
この記事は MASQuant の「トレーディングアカデミー・テクニカル指標大全」シリーズの1本です。すべての指標の分類はテクニカル指標大全にまとめています。
ひと言でいうと
ピボットポイント=前日の高値・安値・終値から計算した、今日の何本かの参考ライン。
PPが中心で、上にレジスタンスのR1・R2、下にサポートのS1・S2。1日の中では変わりません。
ピボットポイントは、天気予報の「今日の気温はだいたい25度から31度」のようなものです。前日のデータから今日の範囲を推定し、寄り付き前にわかります。範囲は参考として役に立ちますが、今日31度を超えないとは限りません。教えてくれるのは「みんなが見ていそうな場所」で、「価格が止まる場所」ではありません。
まず計算してみる:5本の線が1分で出る
前日の高値が110、安値が100、終値が106だったとします(以下は説明用の整数であり、相場データではありません)。
| ライン | 計算式 | 今日の価格 |
|---|---|---|
| PP(中心) | (110 + 100 + 106)÷ 3 | 105.33 |
| R1 | 2 × 105.33 − 100 | 110.67 |
| S1 | 2 × 105.33 − 110 | 100.67 |
| R2 | 105.33 +(110 − 100) | 115.33 |
| S2 | 105.33 −(110 − 100) | 95.33 |
PPの位置に注目してください。前日の3つの価格の平均なので、たいてい前日の値幅の中にあり、前日の終値からそう遠くありません。今日が前日の終値付近で寄り付き、少し動くだけで、簡単にPPに触れます。R1・S1はだいたい前日の高値・安値の近く、R2・S2はさらに前日の値幅(高値と安値の差)1つ分外側にあります。
正式な計算式
これはいちばん一般的なクラシック・ピボット(Classic / Floor Pivot)です。
PP =(前日の高値 + 前日の安値 + 前日の終値)÷ 3
R1 = 2 × PP − 前日の安値
S1 = 2 × PP − 前日の高値
R2 = PP +(前日の高値 − 前日の安値)
S2 = PP −(前日の高値 − 前日の安値)
ピボットポイントはもともと取引所のフロアトレーダーが使っていたもので、寄り付き前に紙とペンで計算できました。ほかにもWoodie、Camarilla、フィボナッチなど異なる計算方法があり、ラインの位置が変わります。前週や前月のデータを使って、週や月のピボットポイントを計算することもできます。
MT5の指標リストには直接は標準搭載されていませんが、インストール時に付いてくる Free Indicators フォルダに Pivot Channel(日足のクラシック・ピボット。PP、R1、R2、S1、S2を描く)があり、日足より短い時間足でのみ使えます。特に注意したいのは、「前日」はプラットフォームのサーバー時間で区切られることです。プラットフォームによって日足の区切り方が違うので、計算されるピボットポイントも違ってきます。
統計:R1・S1はどのくらい触れられる?
MT5の過去の価格データから9銘柄(金、銀、S&P500、ドイツ40、ユーロ/ドル、ポンド/ドル、ドル/円、ビットコイン、イーサリアム)を選び、2015年から2026年8月までの計27,705営業日について、毎日、前日の高値・安値・終値からピボットポイントを計算し、その日の高値・安値・終値を調べました。
| その日に起きたこと | 全営業日に占める割合 |
|---|---|
| PPに触れた | 75.9% |
| R1に触れた | 44.0% |
| S1に触れた | 40.8% |
| R1・S1の少なくとも一方に触れた | 75.1% |
| R1・S1の両方に触れた | 9.8% |
| R1・S1のどちらにも触れない(1日中S1とR1の間) | 24.9% |
| R2に触れた | 18.5% |
| S2に触れた | 17.7% |
触れたあとはどうなったか。R1に触れた日のうち、終値がR1の下に戻ったのは48.2%、R1の上で引けたのは51.8%。S1に触れた日のうち、終値がS1の上に戻ったのは51.1%、S1の下で引けたのは48.9%でした。「触れたあと支えられる」と「触れたあと抜ける」の確率はほぼ同じです。9銘柄それぞれで計算しても、PPに触れた割合はどれも74%から78%の間で、結果はとても一貫しています。
つまり「価格がS1に触れたら反発した、ピボットポイントはよく当たる」の大部分は、これらのラインがもともと価格の届きやすい場所に引かれていて、触れたあとどちらに向かうかはほぼ半々だから、ということです。
チャートで見る:ユーロ/ドル2025年1月、1〜5 の順に
下のチャートは、ユーロ/ドル(EURUSD)の2025年1月9日から15日まで、連続5営業日の1時間足で、MT5の過去の価格データから取ったものです。毎日のPP、R1、S1は前日の日足から計算しているので、ラインは日ごとに変わります。この5日間は、ちょうど1日ずつ違うパターンを見せています。
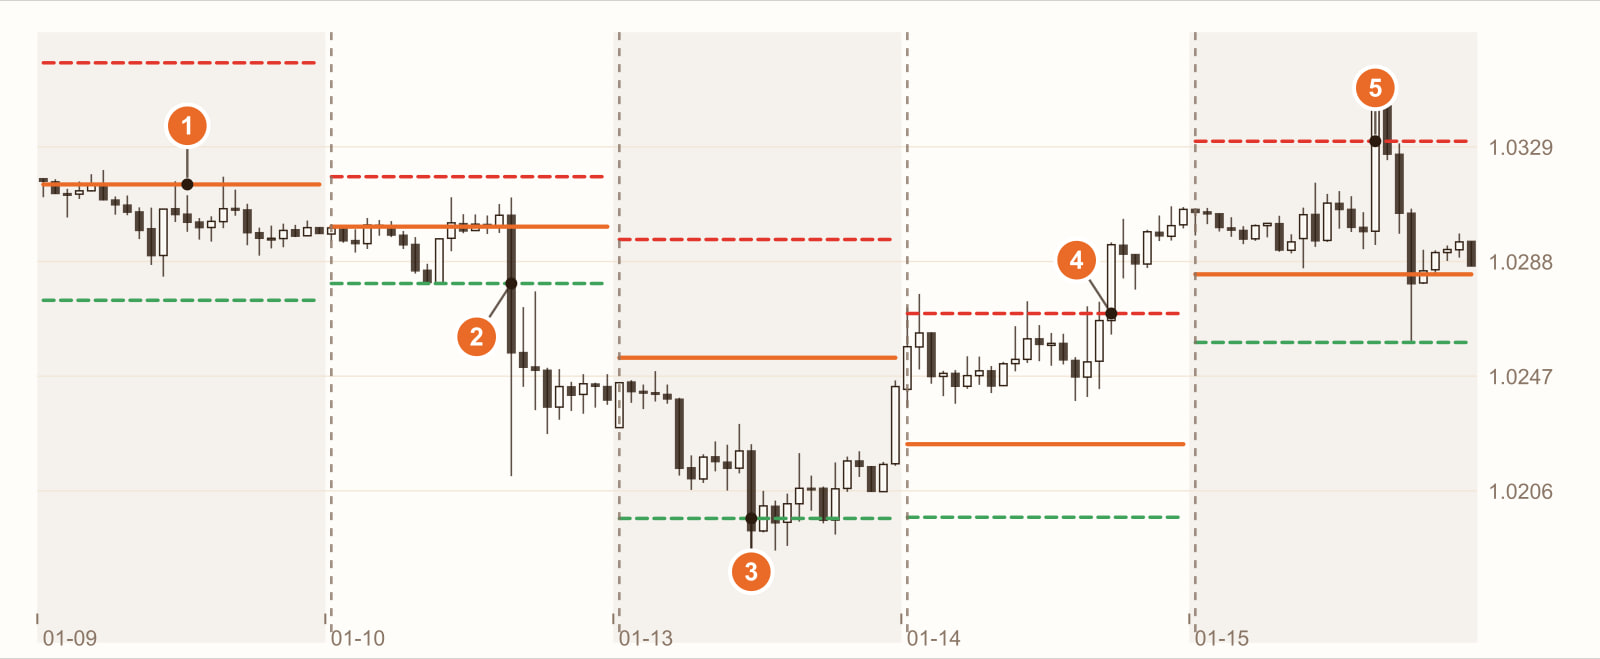
1日中S1とR1の間(1月9日)。この日の高値は1.03206、安値は1.02826で、R1(1.03587)にもS1(1.02742)にも触れず、価格はPP(1.03155)の周りを行き来しました。統計上、だいたい4日に1日はこうなります。
S1を割り込み、その下で引ける(1月10日)。午後に長い陰線がS1(1.02802)を割り込み、最終的に1.02387で引けて、S1をかなり下回りました。「サポート」は支えになりませんでした。
S1に触れ、上に戻して引ける(1月13日)。この日の安値は1.01765まで下げ、S1(1.01966)を割り込みましたが、終値は1.02435まで戻して、S1の上で引けました。これがよく言われる「S1で支えられた」です。
R1を上抜け、その上で引ける(1月14日)。価格はR1(1.02695)を上に抜け、1.03066で引けました。「レジスタンス」は抑えになりませんでした。
R1に触れ、下に戻して引ける(1月15日)。この日の高値は1.03533で、R1(1.03308)を超えましたが、1.02864で引けて、R1の下に戻りました。これが「R1で抑えられた」です。
5日間で、支えられたのと抑えられたのが1回ずつ、上抜けと割り込みが1回ずつ、そして両方に触れなかった日が1日。あとから見れば、どのラインも「反応した」ように見えます。でもラインに触れたその瞬間には、今日がどのパターンなのかはわかりません。
これは実際の過去の値動きで、ピボットポイントの性格を説明するためのものであり、一般法則ではありません。銘柄、時間足、期間を変えれば、数字はすべて変わります。
見えるもの・意味すること
| 見えるもの | ふつう意味すること | ただし注意 |
|---|---|---|
| 価格がPPの上 | 今日は前日の平均価格より強い | PPに触れる日は75.9%あり、上下に抜けるのはよくあること |
| 価格がR1に触れる | 今日は前日の高値付近まで来た | 下に戻して引けるのと上で引けるのは、ほぼ半々(48.2%対51.8%) |
| 価格がS1に触れる | 今日は前日の安値付近まで来た | 同上(51.1%対48.9%) |
| 1日中S1とR1の間 | 今日は値動きが小さい | だいたい4日に1回(24.9%) |
| 価格がR2かS2に触れる | 今日は値動きがとても大きい | だいたい5〜6日に1回(18.5%、17.7%) |
実際の使い方:3つの例
例1:売買ポイントではなく、参考価格として使う
ピボットポイントがいちばん役に立つのは、寄り付き前に、今日の価格がおおよそどの位置で注目されそうかがわかることです。「触れたらドテン」ではなく、損切りや利食いをどこに置くかを計画するのに使えます。
例2:触れたあとの反応を待ってから方向を決める
R1に触れたあと、支えられるのと抜けるのはほぼ半々なので、相場の態度表明を待つことができます。「価格がR1に触れ、その後の1時間足がR1の下に戻して引けたら売る。R1の上で引けたら売らない」。終値で確認すれば、触れた瞬間にエントリーするより当て推量が半分に減ります。
例3:R2・S2を「今日はかなり動いた」というサインに使う
R2かS2に触れる日は2割に届きません。価格がすでにR2に達しているなら、今日の上げ幅はふだんよりずっと大きいということ。「まず利食いを近づける」サインとして使い、すぐに売る理由にはしないことです。
3つの例のどれでも覚えておきたいのは、ピボットポイントは前日のデータから引いた参考ラインだということです。みんながどこを見ていそうかは教えてくれても、価格がどこで向きを変えるかは教えてくれません。
よくある誤用
1. S1に触れたら買い、R1に触れたら売る
統計上、R1に触れたあと下に戻して引けたのは48.2%だけで、上で引けたのは51.8%でした。「触れたらドテン」だけに頼るのは、半々のことを当てようとしているのと同じです。
2. 「価格がよくピボットポイントに触れる」ことを、よく当たる証拠にする
PPに触れる日が75.9%あるのは、もともと前日の値幅の真ん中に引かれていて、今日の価格の近くにあるからです。よく触れられるからといって、触れたあと向きを変えるとは限りません。
3. 違うプラットフォームのピボットポイントを比べる
「前日」はプラットフォームのサーバー時間で区切られるので、プラットフォームごとに日足の高値・安値・終値が違い、ピボットポイントも違ってきます。プラットフォームを変えると、ラインの位置がかなりずれることがあります。
よくある質問
ピボットポイントとは何ですか?
ピボットポイント(Pivot Points)は、前の期間の高値・安値・終値から、この期間の中心価格PPと、上のレジスタンスR1・R2、下のサポートS1・S2を計算するものです。いちばんよく使われるのは、前日のデータから当日の日足ピボットを計算する方法です。
ピボットポイントはどう計算しますか?
PP =(前日の高値 + 安値 + 終値)÷ 3。R1 = 2 × PP − 前日の安値。S1 = 2 × PP − 前日の高値。R2・S2は、PPに前日の値幅を足したもの・引いたものです。
ピボットポイントは当たりますか?
9銘柄、2015年以降の27,705営業日で集計すると、PPに触れた日は75.9%、R1に触れたあと下に戻して引けたのは48.2%でした。触れられるのはよくあることで、触れたあとどちらに向かうかはほぼ半々です。ほかの条件と組み合わせるか、バックテストするのがいちばんです。
MT5にピボットポイントはありますか?
MT5の指標リストには直接は標準搭載されていませんが、インストール時に付いてくる Free Indicators フォルダに Pivot Channel(日足のクラシック・ピボット)があり、日足より短い時間足でのみ使えます。日足はプラットフォームのサーバー時間で区切られます。
まとめ
ピボットポイントの良いところは、寄り付き前に今日の参考ラインがどこにあるかわかること。限界は、これらのラインが価格のすぐ近くにあるので触れられるのは当たり前で、触れたあとどちらに向かうかはほぼ半々だということです。
ですから本当に問うべきは、あなたの銘柄で「R1に触れたあと、下に戻して引けたら売る」と、触れたらすぐ売るのとでは、結果がどれだけ違うのか?です。この問いには、ひとつの過去の値動きでは答えられません。ルールをたくさんの相場でバックテストする必要があります。
まだ自分のルールがなく、指標を1つずつ組み合わせるところから始めたくない? MASQuant のストラテジージーニーなら、まず投資スタイルを1つ選ぶだけで、AIが市況を分析して銘柄を選び、候補の戦略を一度に3つ提示します。どれも過去データでバックテスト済みで、リターンと元本の最大ドローダウンをすべて確認したうえで、MT5に導入するかどうかをあなたが決めます。
すでに自分のアイデアがあるなら、条件を1つの文にまとめて、たとえば「1時間足で当日のR1に触れ、しかもR1の下に戻して引けたときだけ売る。損切りは当日の高値の上に置く」として、AIストラテジーアシスタントに渡し、ボタンを押せばバックテストが始まります。バックテスト環境にはスプレッド、スリッページ、市場流動性の変化、執行遅延といった実際の市場の摩擦が含まれています(使い方はAIストラテジーアシスタントの使い方をご覧ください)。さらに条件を「R1に触れたらすぐ売る」に変えてもう一度実行すれば、終値での確認を待つ価値があるかどうかがわかります。バックテストが教えてくれるのは「このルールが過去の相場でどうだったか」であり、将来の保証ではありません。
アイデアは、検証されて初めて戦略になる。
本文のチャートはMT5プラットフォームの過去の価格データ(1時間足。ピボットポイントは同じプラットフォームの日足で計算)から取り、統計には同じプラットフォームの9銘柄(金、銀、S&P500、ドイツ40、ユーロ/ドル、ポンド/ドル、ドル/円、ビットコイン、イーサリアム)の2015年1月から2026年8月までの日足を使っています。日足はプラットフォームのサーバー時間で区切られ、プラットフォームによって区切り方が違うため、計算されるピボットポイントも異なります。過去の値動きは指標の性格を説明するためだけに使っており、将来の値動きを示すものではありません。
リスク開示:CFDはハイリスクの金融商品であり、急速に資金を失う可能性があります。過去の実績は将来の結果を保証するものではなく、すべての戦略とバックテストは参考情報であり、投資助言ではありません。取引前に当社のリスク開示条項を十分にご確認ください。