¿Qué es el SAR parabólico? Fluido en tendencia, te saca una y otra vez en rango
«El SAR ha saltado por debajo del precio: a comprar.»
El SAR parabólico es uno de los indicadores más fáciles de entender: una serie de puntos, con sesgo alcista si están por debajo del precio y bajista si están por encima. SAR son las siglas de Stop And Reverse (stop y giro): siempre está en el mercado y cambia de lado en cuanto lo tocan. Este artículo primero calcula con dos velas cómo «cuanto más persigue, más se acerca», y después usa un gráfico real marcado del 1 al 4 (el oro en 2024) para ver sus dos destinos, en tendencia y en rango.
Este artículo forma parte de la serie «Academia de Trading · Guía de indicadores técnicos» de MASQuant. Todos los indicadores están clasificados en la Guía de indicadores técnicos.
En una frase
SAR parabólico = una línea de stop loss que se ajusta sola hacia arriba (o hacia abajo); cuando la tocan, sales con stop y das la vuelta a la vez.
La pregunta que responde es: «Si ahora mantengo la posición a favor de la tendencia, ¿dónde debería estar el stop loss?».
Imagínalo así: después de comprar, atas una cuerda por debajo del precio como stop loss. Cada vez que el precio marca un nuevo máximo, tiras un poco de la cuerda hacia arriba, y cuantos más máximos nuevos, más deprisa la recoges. En cuanto tocan la cuerda, sales con stop y a la vez te pones corto, vuelves a atar la cuerda por encima del precio y empiezas a bajarla desde arriba.
Calcúlalo una vez: con dos velas basta
Con una posición larga como ejemplo, el SAR se acerca un poco en cada vela al «máximo desde que empezó este tramo largo», y cuánto se acerca lo decide el factor de aceleración (AF) (lo que sigue son cifras inventadas para el ejemplo, no datos de mercado):
| Momento | Situación | Cálculo | SAR de la vela siguiente |
|---|---|---|---|
| Vela 1 | Largo: SAR 100, máximo del tramo 110, AF 0,02 | 100 + 0,02 × (110 − 100) | 100,2 |
| Vela 2 | El precio marca un nuevo máximo de 112: el máximo pasa a 112 y el AF sube a 0,04 | 100,2 + 0,04 × (112 − 100,2) | unos 100,67 |
| Después | Cada nuevo máximo suma otro 0,02 al AF, hasta un máximo de 0,2 | En cada vela recorta una parte cada vez mayor de la distancia al máximo | Cuanto más persigue, más rápido va |
| Si lo tocan | El mínimo de una vela perfora el SAR | Gira a corto | El SAR salta al máximo del tramo y empieza a perseguir desde arriba |
En la vela 1 solo sube 0,2; en la vela 2 sube casi 0,47. Cuantos más máximos nuevos, más rápido persigue el SAR, y lo que se dibuja es una parábola que se curva hacia arriba: de ahí el nombre.
Este diseño funciona muy bien en tendencia: el stop sigue al precio solo y no tienes que decidirlo tú. Pero también tiene un rasgo del que no puede escapar: no tiene la opción de «estar fuera». O está largo o está corto, también en un rango.
La fórmula
SAR de la vela siguiente = SAR de esta vela + AF × (EP − SAR de esta vela)
EP (punto extremo): el máximo desde que empezó el tramo largo (el mínimo si estás corto)
AF (factor de aceleración): empieza en 0,02 y suma 0,02 con cada nuevo máximo (nuevo mínimo si estás corto), hasta un máximo de 0,2
El SAR parabólico lo presentó J. Welles Wilder Jr. en 1978, en el mismo libro que el RSI, el ATR y el ADX. En MT5 es el indicador integrado Parabolic SAR, con un factor de aceleración predeterminado de 0,02 y un máximo de 0,2.
Lee el gráfico: el oro en la primavera de 2024, siguiendo del 1 al 4
El gráfico de abajo muestra el oro (XAUUSD) en velas diarias de noviembre de 2023 a junio de 2024, tomado de los precios históricos de MT5. Hasta febrero de 2024, el oro se movió en rango con cierres entre 1938 y 2077; desde finales de febrero hasta mediados de abril subió un 18 % y después fue de un lado a otro en la zona alta.
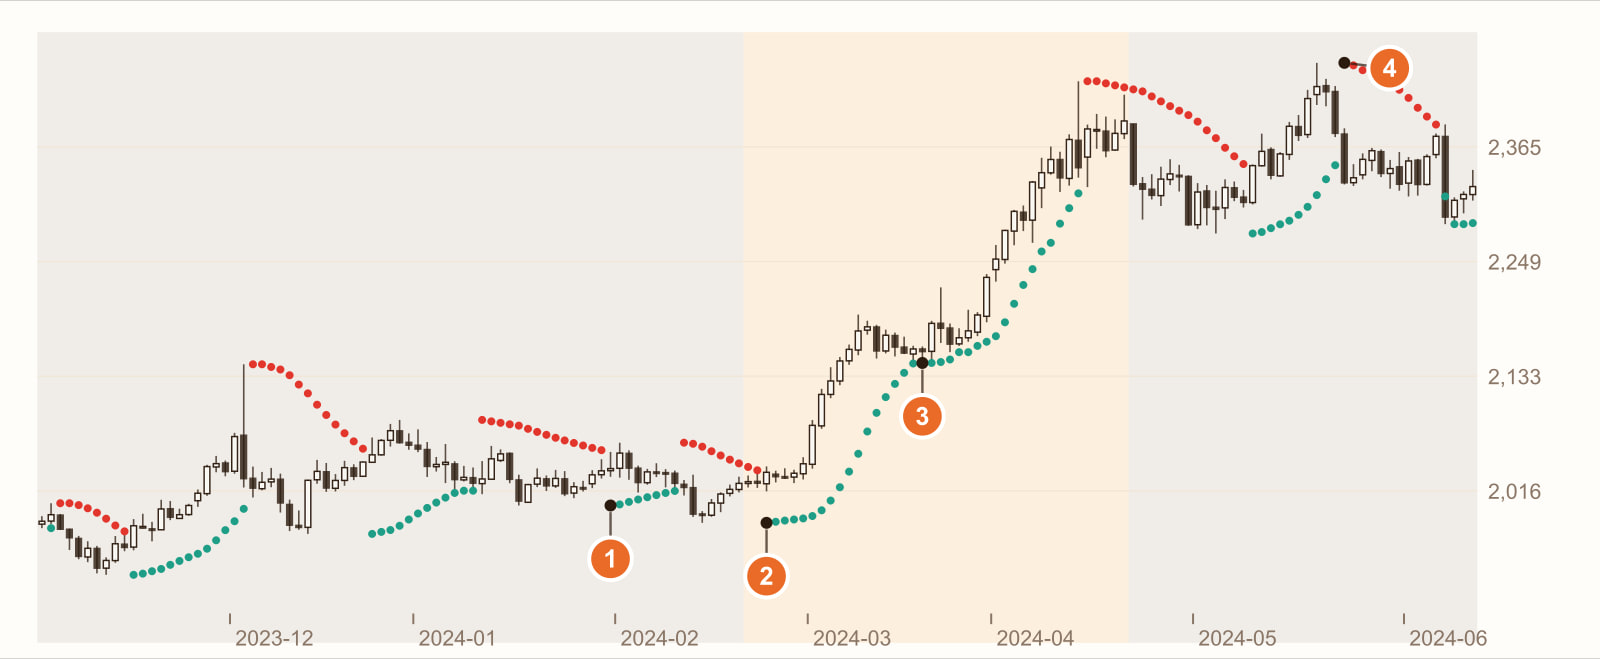
Rango: ahora verde, ahora rojo (31 de enero de 2024). En los casi cuatro meses de rango del principio, el SAR giró 7 veces, cambiando de lado más o menos cada 11 velas de media. Cada giro, según las reglas, supone un stop más una entrada en sentido contrario; entrar y salir en un mercado sin dirección casi siempre es pagar spreads y pequeños stops.
Al empezar la subida, vuelve por debajo del precio (23 de febrero).
Aguantando todo el recorrido (19 de marzo). Desde el 2, el SAR se quedó por debajo del precio hasta 35 velas seguidas, ajustándose vela a vela. Toda la subida (fondo naranja claro, del 21 de febrero al 19 de abril) ganó un 18 % con solo 2 giros. El SAR funciona como un stop que se ajusta solo hacia arriba, para que no tengas que decidir tú cuándo salir.
Gira a corto en la 3.ª vela tras el techo (23 de mayo). El cierre más alto fue 2426, el 20 de mayo; solo 3 velas después, tocaron el SAR y saltó por encima. La ventaja de perseguir de cerca es salir pronto cuando la tendencia gira. Pero en el segundo rango, a la derecha, el SAR giró 3 veces contando el 4.
Se trata de un tramo real de precios históricos, usado para mostrar cómo se comporta el SAR, no de una regla general. Si cambias de activo, de marco temporal o de tramo, todas las cifras cambian.
Lo que ves, lo que significa
| Lo que ves | Lo que suele significar | Pero cuidado |
|---|---|---|
| Puntos por debajo del precio, ajustándose hacia arriba | Subida, con el stop siguiéndola (3 en el gráfico) | No te dice hasta dónde llegará la subida |
| Los puntos saltan de abajo arriba | El precio ha roto la línea de stop y pasa a sesgo bajista | En un rango suele girar y volver a girar enseguida (1 en el gráfico) |
| Los puntos se acercan rápido al precio | Ya hay muchos máximos nuevos y el AF ha crecido | Hasta un retroceso pequeño puede tocarlo |
| Los puntos giran una y otra vez por encima y por debajo del precio | Un rango sin dirección | Operar cada giro es pagar una y otra vez spreads y pequeños stops |
Cómo usarlo: tres ejemplos
Ejemplo 1: úsalo solo para las salidas
Mucha gente no usa el SAR para entrar, sino solo como stop dinámico: las entradas las deciden otras condiciones y mantener y salir lo decide el SAR. Así se evitan las entradas repetidas en los rangos y se conserva su ventaja en tendencia de «seguir al precio solo» (34 en el gráfico).
Ejemplo 2: añade un filtro del estado del mercado
El SAR por sí solo no distingue un rango de una tendencia; simplemente sigue girando. Lo habitual es combinarlo con una herramienta que valore el estado del mercado, como el ADX: con el ADX por debajo de 20, ignora los giros del SAR. Sobre cómo leer el ADX, consulta ¿Qué es el indicador ADX?
Ejemplo 3: aflójalo o apriétalo
Cuanto mayores son el valor inicial y el tope del AF, más de cerca persigue el SAR, antes sales y más fácil es que un retroceso normal te saque; cuanto menores, más holgado y más tarde sales. 0,02 y 0,2 son los ajustes originales de Wilder y no tienen por qué servir para todos los activos y marcos temporales. Si quieres un stop dinámico con «una distancia estable y más holgada», consulta ¿Qué es el Supertrend?
Errores comunes
1. Entrar en sentido contrario en cada giro
Es el diseño original del SAR, pero en un rango sale caro. El rango de la izquierda del gráfico supuso 7 idas y vueltas.
2. Usarlo tal cual en activos con grandes huecos
El SAR se acerca al precio vela a vela; con un hueco, el precio puede saltar de golpe bastante más allá del SAR, y el precio real de salida puede ser mucho peor que el nivel del SAR.
3. Tomar el punto del SAR como un precio de stop exacto
El SAR calcula un nivel teórico. La ejecución real se ve afectada por el spread, el deslizamiento y los huecos, sobre todo en productos con spread como los CFD. Sobre el efecto del spread, consulta ¿Qué es el spread?
Preguntas frecuentes
¿Qué es el SAR parabólico?
El SAR parabólico (stop and reverse) lo presentó Wilder en 1978. Dibuja puntos por debajo o por encima del precio que representan el nivel de stop de una posición larga o corta. Cuando el precio toca el SAR, cambia de dirección, así que siempre está en el mercado.
¿Qué es el factor de aceleración del SAR?
El factor de aceleración (AF) decide qué parte de la distancia al máximo (al mínimo si estás corto) recorta el SAR en cada vela. El ajuste habitual empieza en 0,02, suma 0,02 con cada nuevo máximo y llega como mucho a 0,2. Por ejemplo, con un SAR de 100, un máximo de 110 y un AF de 0,02, el SAR de la vela siguiente es 100,2.
¿Para qué tipo de mercado sirve el SAR parabólico?
Para mercados con una tendencia clara. En un rango, el SAR gira una y otra vez y genera muchas señales de stop de ida y vuelta.
¿En qué se diferencian el SAR y el Supertrend?
Los dos son stops dinámicos que cambian de lado. El SAR se acerca cada vez más gracias al factor de aceleración; el Supertrend mantiene la distancia con el precio usando el ATR, suele girar menos, pero también sale más tarde. Más detalles en ¿Qué es el Supertrend?
Conclusión
La fluidez del SAR es real: en tendencia te deja aguantar todo el recorrido, hasta 35 velas sin tocar nada. Su lado agotador también es real: en un rango cambia de lado más o menos cada 11 velas de media. Las dos cosas vienen del mismo diseño: estar siempre en el mercado.
Así que la verdadera pregunta es: en tu activo, ¿los tramos que logras aguantar en tendencia pagan todos los pequeños stops de ida y vuelta de los rangos? Un solo tramo de precios históricos no puede responder a eso: compruébalo con un backtest en nuestro AI Strategy Assistant y lo sabrás.
Escribe la condición en una frase, por ejemplo «comprar cuando el SAR salte por debajo del precio y salir cuando salte por encima», dásela al AI Strategy Assistant de MASQuant y pulsa el botón para empezar el backtest. El entorno de backtest incluye fricciones reales del mercado como el spread, el deslizamiento, los cambios de liquidez y los retrasos de ejecución (cómo usarlo, en la guía de uso del AI Strategy Assistant). Después añade «entrar solo si el ADX está por encima de 25», vuelve a ejecutarlo y compara la diferencia. Un backtest te dice «cómo funcionó esta regla en el mercado del pasado», no te garantiza el futuro.
Una idea solo se convierte en estrategia cuando la pones a prueba.
El gráfico de precios de este artículo procede de los precios históricos de la plataforma MT5 (diario; las cotizaciones y la hora de corte de la vela diaria varían un poco entre plataformas, así que los valores pueden no coincidir exactamente), y los indicadores los calcula un programa con las fórmulas estándar; los números enteros del ejemplo no son datos de mercado. Los precios históricos solo se usan para mostrar cómo se comporta el indicador y no representan movimientos futuros.
Divulgación de riesgos: los CFD son productos financieros de alto riesgo y pueden provocar una pérdida rápida de capital. La rentabilidad pasada no garantiza resultados futuros; todas las estrategias y backtests son solo de referencia y no constituyen asesoramiento de inversión. Antes de operar, lee con atención nuestra Divulgación de riesgos.
Lecturas relacionadas: