ウィリアムズ%Rとは?最も速いオシレーターで、最もうるさい
「ウィリアムズ%Rが−20に来た、買われすぎだ。」
ウィリアムズ%R(Williams %R)は最も速いオシレーターのひとつです。速いことの利点は、「この区間はもうかなり上がった」ととても早く知らせてくれること。速いことの欠点は、知らせる回数が多すぎて、その多くがその後何も起こらないことです。この記事ではまず4つの終値で一度計算し、次に 1〜4 の番号を付けた実際のチャート(S&P500指数、2023年)で、実際にどれだけ速く、どれだけうるさいかを見ます。
この記事は MASQuant の「トレーディングアカデミー・テクニカル指標大全」シリーズの1本です。すべての指標の分類はテクニカル指標大全にまとめています。
ひと言でいうと
ウィリアムズ%R=今日の終値が、直近14本のローソク足の高値・安値の範囲のどの階にあるか。
答えてくれる問いは「今日は最近の区間の高い所で引けたか、低い所で引けたか?」です。
直近14本の最高値から最安値までを1棟のビルだと考えてください。最高値が最上階、最安値が1階です。ウィリアムズ%Rは「今日は何階で引けたか」を教えてくれます。0が最上階、−100が1階。どうやって上ってきたかは気にせず、今どの階にいるかだけを見ます。
まず計算してみる:4つの終値でわかる
直近14本の最高値が110、最安値が100だとします(説明用の整数であり、相場データではありません)。計算方法は(最高値 − 終値)÷(最高値 − 最安値)× −100 です。
| 今日の終値 | 計算 | %R | 平たく言うと |
|---|---|---|---|
| 110 | (110 − 110)÷ 10 × −100 | 0 | 直近14本の最高値で引けた(最上階) |
| 108 | (110 − 108)÷ 10 × −100 | −20 | 範囲の上から2割の所で引け、ちょうど「買われすぎライン」に届いた |
| 105 | (110 − 105)÷ 10 × −100 | −50 | ちょうど真ん中 |
| 101 | (110 − 101)÷ 10 × −100 | −90 | 最安値に近く、すでに「売られすぎライン」−80より下 |
注目してほしいのは、平均をまったく取っていないことです。今日少し高く引ければ数字はそのまま跳ね上がり、明日少し安く引ければまたそのまま下がります。これが速さの理由であり、うるささの理由でもあります。
KD(ストキャスティクス)を学んだことがあれば、ウィリアムズ%Rは平滑化していないKDを上下逆さに描いたものだと気づくでしょう(%R = ファスト%K − 100)。KDのKとDはそれぞれもう一度平均されているので、KDはウィリアムズ%Rより遅く、うるさくもありません。
正式な計算式
%R =(N期間の最高値 − 終値)÷(N期間の最高値 − N期間の最安値)× −100ウィリアムズ%Rは Larry Williams が考案したもので、よく使われる期間は14、値は0から−100の間です。−20以上はよく買われすぎ、−80以下はよく売られすぎと呼ばれます。MT5では標準搭載の Williams’ Percent Range で、デフォルト期間は14、参考ラインは−20と−80です。
チャートで見る:S&P500の2022〜2023年、1〜4 の順に
下のチャートは、S&P500指数(US500)の2022年10月末から2023年8月までの日足で、MT5の過去の価格データから取ったものです。前半は3,718から4,155の間で5か月近くレンジが続き、2023年4月から上昇して、8月1日に4,574で引けました。
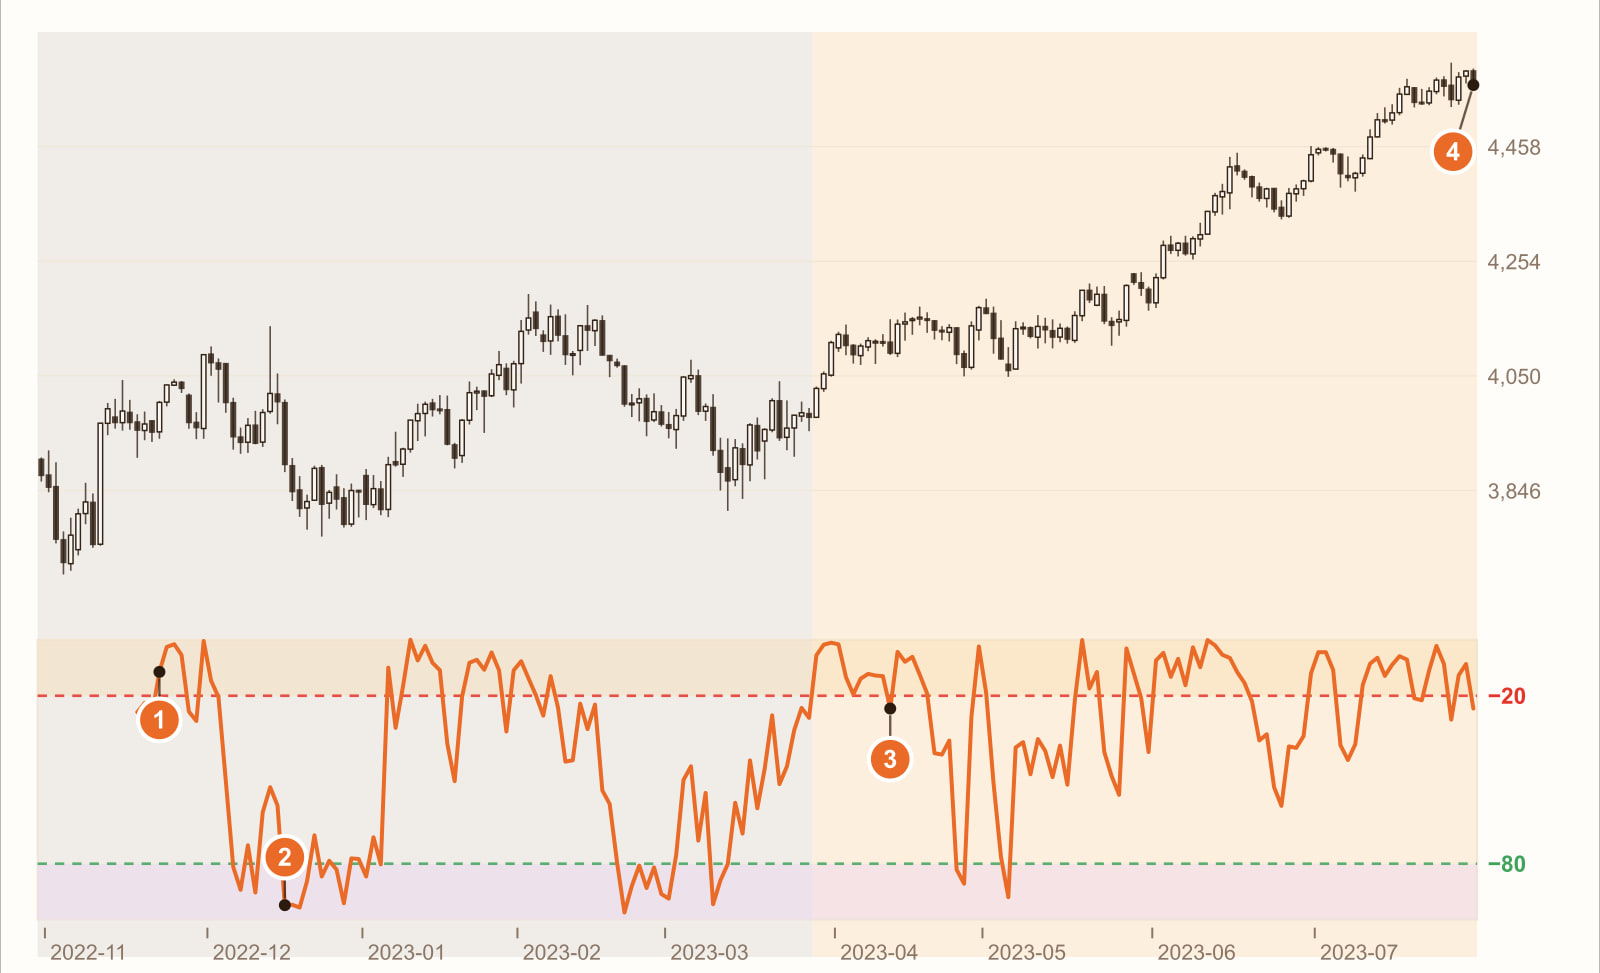
レンジで−20に届く(2022年11月22日)。価格はレンジの上端に来ただけなのに、ウィリアムズ%Rはもう「買われすぎ」です。
レンジで−80を割る(12月15日)。価格がレンジの下端に来ると、今度は「売られすぎ」です。レンジ全体で、−20を上回ったのは7回、−80を下回ったのは9回。同じ区間のRSI(14)は、70にも30にも一度も届いていません。同じ14本を見ても、ウィリアムズ%Rのほうがずっと働き者です。
上昇の途中、初めての「−20の下に戻る」(2023年4月12日)。上昇開始から10本目、価格が少しひと息ついて終値が14本の最高値から少し離れただけで、−20の上から落ちてきました。ルールが「−20の上から戻ったら売り」なら、ここで売っていたことになります。
8月1日:価格は 3 からさらに11.8%上昇。上昇全体の90本のうち、ウィリアムズ%Rは51本で−20の上にありましたが、「−20の下に戻る」は全部で10回起きています。そのどれもが、持ちこたえられない売りシグナルでした。
これは実際の過去の値動きで、ウィリアムズ%Rの性格を説明するためのものであり、一般法則ではありません。銘柄、時間足、期間を変えれば、数字はすべて変わります。
見えるもの・意味すること
| 見えるもの | ふつう意味すること | ただし注意 |
|---|---|---|
| %Rが−20より上 | 終値が直近14本の高値に近い | 強い相場ではずっとここにとどまることがある(チャートの 3 の後) |
| %Rが−80より下 | 終値が直近14本の安値に近い | 弱い相場では同じようにずっとここにとどまることがある |
| レンジで%Rが両端を行き来する | 価格がレンジの上端と下端を行き来している | これがいちばん役に立つとき(チャートの 12) |
| 上昇中に%Rが−20の上から戻る | 価格が直近の高値から少し離れた | たいていはひと息ついているだけで、弱くなったわけではない(チャートの 3) |
実際の使い方:3つの例
例1:レンジでだけ使う
まず移動平均線やADXで、今がレンジかどうかを判断します。レンジなら−20と−80でレンジの上端と下端を探し、トレンドがあるなら逆張りには使いません。ADXの読み方はADX指標とは?をご覧ください。
例2:トレンドの方向に押し目を探す
逆向きに使います。大きな方向が上のとき(たとえば価格が60日線より上)には−20は見ず、%Rが−80の下まで下がってから戻るのを待ち、「押し目が終わった」タイミングとします。こうすれば、その速さをトレンドの方向で生かせます。
例3:確認の条件を1つ加える
−20に触れたときにすぐ動くのではなく、−50の下まで戻ってはじめて弱くなったと見なします。条件が多いほど遅くなりますが、3 のような「少しひと息ついただけ」によるダマシを減らせます。
よくある誤用
1. −20で売り、−80で買う
トレンドでは、このルールはずっと逆張りになります。チャートの上昇区間(2023年4月〜8月)では、「−20の下に戻る」だけで10回も起きています。
2. パラメーターをもっと短くする
14でもすでに十分速いのです。5や7にすると数本ごとに両端に触れるようになり、シグナルが多すぎて意味をなさなくなります。
3. マイナスの数字だということを忘れる
ウィリアムズ%Rは0から−100で、0に近いほど「買われすぎ」です。0から100で描くプラットフォームもあるので、プラットフォームを替えたらまず目盛りの向きを確認しましょう。
よくある質問
ウィリアムズ%Rとは何ですか?
ウィリアムズ%R(Williams %R)は Larry Williams が考案した指標で、終値が直近N本の高値・安値の範囲のどの位置にあるかを測ります。値は0から−100、よく使われる期間は14です。たとえば直近14本の最高値が110、最安値が100で、今日の終値が108なら、%Rは−20です。
ウィリアムズ%RとKDの違いは何ですか?
ウィリアムズ%Rは、平滑化していないファスト%Kを上下逆さに描いたものと同じです(%R = %K − 100)。KDのKとDはどちらも平均されているので、遅めで、うるさくありません。KDのトレードオフはKDのゴールデンクロスでエントリーすべき?をご覧ください。
ウィリアムズ%RとRSIはどちらがよいですか?
絶対的な優劣はありません。ウィリアムズ%Rは速くてうるさく、RSIは平滑化されているので遅くて安定しています。どちらが合うかは保有期間と銘柄次第で、バックテストで比べるのがいちばんです。
ウィリアムズ%Rの期間は何日がよいですか?
14はMT5と多くのチャートソフトのデフォルトです。短くするほど敏感でうるさく、長くするほどなめらかになります。決まった答えはないので、自分の銘柄で試しましょう。
まとめ
ウィリアムズ%Rの速さは本物です。同じレンジでも、両端に触れる回数はRSIよりずっと多い。うるささも本物です。トレンドでは何度も何度も戻ってきて、持ちこたえられない売りシグナルを出します。どちらも同じ設計、つまり平均をまったく取らないことから来ています。
ですから本当に問うべきは、あなたの銘柄と保有期間では、この速さがもたらす先取りは、増えたダマシに見合うか?です。この問いには、ひとつの過去の値動きでは答えられません。当社のAIストラテジーアシスタントでバックテストすればわかります。
条件を1つの文にまとめて、たとえば「ウィリアムズ%Rが−80の下から−80の上に戻ったらエントリー、−20に触れたら決済」として、MASQuant のAIストラテジーアシスタントに渡し、ボタンを押せばバックテストが始まります。バックテスト環境にはスプレッド、スリッページ、市場流動性の変化、執行遅延といった実際の市場の摩擦が含まれています(使い方はAIストラテジーアシスタントの使い方をご覧ください)。バックテストが教えてくれるのは「このルールが過去の相場でどうだったか」であり、将来の保証ではありません。
アイデアは、検証されて初めて戦略になる。
本文のチャートはMT5プラットフォームの過去の価格データ(日足。プラットフォームによって価格や日足の区切り方が少し異なるため、数値が完全に一致しない場合があります)から取り、指標はプログラムで標準的な計算方法に従って算出しています。例に使った整数は相場データではありません。過去の値動きは指標の性格を説明するためだけに使っており、将来の値動きを示すものではありません。
リスク開示:CFDはハイリスクの金融商品であり、急速に資金を失う可能性があります。過去の実績は将来の結果を保証するものではなく、すべての戦略とバックテストは参考情報であり、投資助言ではありません。取引前に当社のリスク開示条項を十分にご確認ください。