¿Qué es el indicador de desviación estándar? Si la desviación estándar aumenta, ¿el mercado se vuelve peligroso?
«La desviación estándar está en máximos de dos meses: el mercado se ha vuelto peligroso, ¿mejor no entrar?»
Primero, qué mide la desviación estándar: lo lejos que están los cierres de las últimas 20 velas de su propia media. No cuánto oscila el precio cada día. Un mercado que sube solo un poco cada día, pero siempre en la misma dirección, aleja sus cierres cada vez más de la media, y la desviación estándar crece. Este artículo primero hace el cálculo una vez con dos grupos de números y después pone la desviación estándar y el ATR uno junto al otro en un gráfico real marcado del 1 al 4 (oro, 2025).
Este artículo forma parte de la serie «Academia de Trading · Guía de indicadores técnicos» de MASQuant. Todos los indicadores están clasificados en la Guía de indicadores técnicos.
En una frase
Desviación estándar = lo «dispersos» que están los cierres de las últimas N velas.
La pregunta que responde es: «¿A qué distancia de su media están estos cierres?». No responde «¿cuánto salta cada día?».
La desviación estándar es como medir lo dispersa que está un grupo de personas. Un grupo salta sin moverse del sitio: cada persona se mueve mucho, pero todas siguen cerca de donde estaban, así que el grupo no está disperso. En otro grupo cada persona da solo un pasito, pero todas se colocan en la misma dirección formando una cola larga, así que el grupo está muy disperso. La desviación estándar mide «lo larga que es la cola», no «lo alto que saltan». Cuánto salta el precio cada día es lo que mide el ATR.
Calcúlalo una vez: saltar mucho no es dispersarse mucho
Dos grupos de 5 cierres cada uno (lo que sigue son números enteros inventados para el ejemplo, no datos de mercado):
| Situación | 5 cierres | Movimiento diario | Media | Desviación estándar |
|---|---|---|---|---|
| A: grandes subidas y bajadas, sin avanzar | 100, 104, 100, 104, 100 | 4 cada día | 101,6 | 1,96 |
| B: pequeñas subidas diarias, siempre al alza | 100, 102, 104, 106, 108 | 2 cada día | 104 | 2,83 |
B se mueve cada día solo la mitad que A, y aun así su desviación estándar es mayor. El cálculo es: a cada cierre se le resta la media, se eleva al cuadrado, se suman todos, se divide entre 5 y se saca la raíz cuadrada. Los cierres de A están todos cerca de 101,6 (como mucho a 2,4); en B, el primero y el último están cada uno a 4 de la media. Cuanto más estable es la tendencia y más lejos llega, mayor es la desviación estándar.
La fórmula
El parámetro habitual es 20:
1 Media = media de los últimos 20 cierres (media móvil simple)
2 Desviación estándar = √ media de (cada cierre − media)²

Bandas de Bollinger = media de 20 periodos ± 2 × desviación estándar
La desviación estándar es una herramienta básica de la estadística, y en trading su uso más habitual es el ancho de las bandas de Bollinger (consulta Cómo leer las bandas de Bollinger). Tiene las mismas unidades que el precio: la del oro es de decenas de dólares y la del EUR/USD, de unas pocas centésimas, así que las cifras de activos distintos no se pueden comparar directamente; para compararlas, conviértelas en porcentaje: «desviación estándar ÷ precio».
MT5 trae integrada la Standard Deviation, con 20 periodos por defecto, una media móvil simple para la media y el cierre como precio: el mismo cálculo que en este artículo.
Lee el gráfico: el oro en 2025, siguiendo del 1 al 4
El gráfico de abajo muestra el oro (XAUUSD) en velas diarias de principios de mayo a finales de septiembre de 2025, tomado de los precios históricos de MT5. Primero estuvo en rango y después subió: del 5 de mayo al 7 de agosto cerró entre 3177 y 3433, con el primer y el último cierre a solo un 1,8 % de distancia; del 8 de agosto al 26 de septiembre subió de 3398 a 3761, un 10,7 %. Las líneas discontinuas del panel superior son la media de 20 periodos y las bandas de Bollinger (± 2 desviaciones estándar).
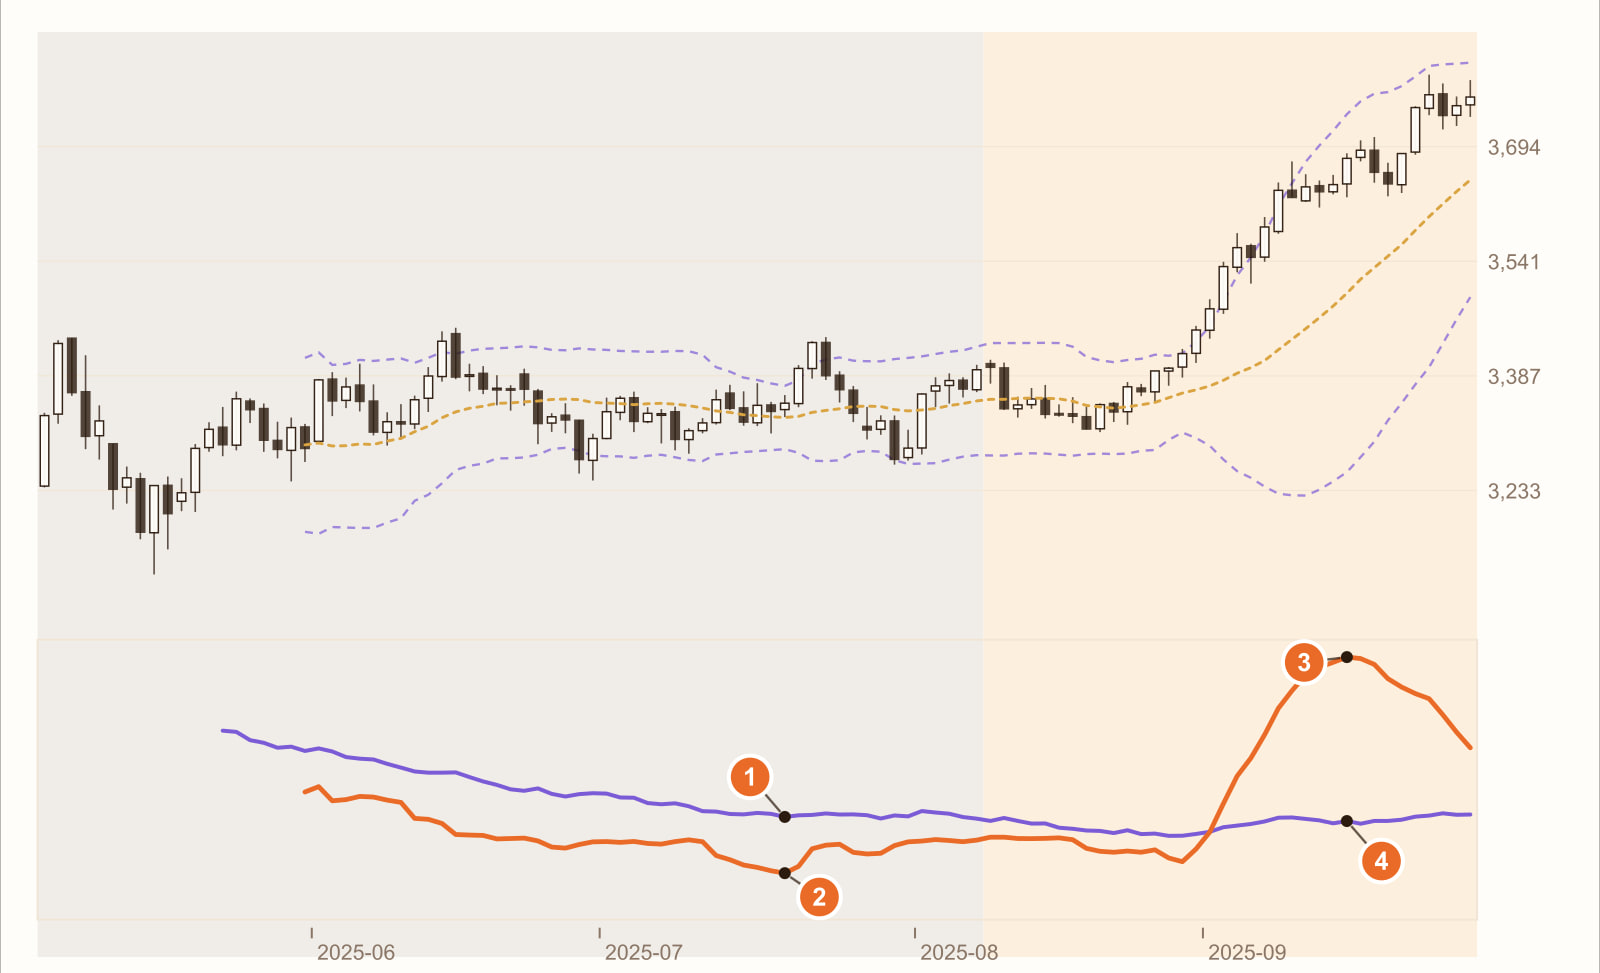
En el rango, las oscilaciones diarias no eran pequeñas (18 de julio de 2025, ATR 47,0). En este rango, el ATR promedió un 1,69 % del precio, más que el 1,25 % de la subida posterior. Es decir, en el rango la diferencia diaria entre máximo y mínimo era incluso mayor.
Ese mismo día, la desviación estándar era de solo 21,2, menos de la mitad del ATR. El precio oscilaba mucho cada día, pero los cierres daban vueltas dentro de la misma zona, sin alejarse de la media. En todo el rango, la desviación estándar promedió solo 0,65 veces el ATR.
En la subida, la desviación estándar se dispara hasta 120,0 (15 de septiembre de 2025). Con el precio subiendo sin pausa, los últimos 20 cierres se ordenan de menor a mayor y se alejan cada vez más de la media. En la subida, la desviación estándar promedió 2,26 veces el ATR; en porcentaje, pasó del 1,11 % del rango al 2,83 %.
Ese mismo día, el ATR era de solo 45,1, más o menos como en el rango. Las oscilaciones diarias no habían aumentado. La desviación estándar creció porque el precio «había llegado lejos», no porque el mercado «se hubiera vuelto violento». Por eso mismo las bandas de Bollinger se abren al máximo en plena subida sostenida.
Se trata de un tramo real de precios históricos, usado para mostrar cómo se comporta la desviación estándar, no de una regla general. Si cambias de activo, de marco temporal o de tramo, todas las cifras cambian.
Lo que ves, lo que significa
| Lo que ves | Lo que suele significar | Pero cuidado |
|---|---|---|
| La desviación estándar aumenta | Los cierres recientes están más dispersos | Puede ser una tendencia estable, no necesariamente un mercado más violento (3 y 4 en el gráfico) |
| La desviación estándar disminuye | Los cierres están apiñados | Las oscilaciones diarias no son necesariamente pequeñas (1 y 2 en el gráfico) |
| Desviación estándar muy por encima del ATR | El precio avanza sin pausa en una dirección | La tendencia puede haber recorrido ya un buen tramo |
| Desviación estándar por debajo del ATR | Oscila cada día, pero no se mueve del sitio | El aspecto típico de un rango |
| La desviación estándar se encoge mucho | El precio está en un rango muy estrecho | Suele tomarse como aviso de que «se acerca un movimiento», pero no dice hacia dónde |
Cómo usarlo: tres ejemplos
Ejemplo 1: leerla junto al ATR para distinguir tendencia de rango
Divide un indicador entre el otro: desviación estándar ÷ ATR. Si sale muy por encima de 1, lo más probable es que el precio avance en una dirección; por debajo de 1, lo más probable es que no se mueva del sitio. En el gráfico, el tramo en rango promedió 0,65 y el alcista, 2,26.
Ejemplo 2: usar una desviación estándar que se encoge para anticipar un posible movimiento
La regla puede escribirse así: «Cuando la desviación estándar esté en su mínimo de las últimas 100 velas, esperar a que el precio rompa el máximo de las últimas 20 velas para comprar». Es la idea del «squeeze» de las bandas de Bollinger: primero se contraen, luego se expanden. La contracción solo dice que «puede que se mueva»; la dirección no se conoce hasta la ruptura (para ver un ejemplo de squeeze, consulta ¿Qué es el canal de Keltner?).
Ejemplo 3: la distancia del stop, con el ATR y no con la desviación estándar
Un stop está para protegerte de «las oscilaciones normales de cada día», y eso es lo que mide el ATR. Si fijas el stop con la desviación estándar, quedará demasiado amplio en una tendencia estable y demasiado estrecho en un rango: justo lo contrario de lo que necesitas.
Los tres ejemplos tienen que recordar lo mismo: la desviación estándar mide distancia, no velocidad. Dice «a qué distancia está el precio de su media», no «con qué violencia salta el precio».
Errores comunes
1. Dar por hecho que el mercado se ha vuelto peligroso porque la desviación estándar aumenta
En 3 del gráfico, la desviación estándar se disparó hasta 120, la más alta de todo el gráfico; el ATR de ese mismo día era de solo 45,1, más o menos como en el rango. Era una subida estable, con oscilaciones diarias moderadas.
2. Comparar directamente la desviación estándar de activos distintos
La desviación estándar tiene las mismas unidades que el precio. El 50 del oro y el 0,005 del EUR/USD no se pueden comparar; para hacerlo, divide primero entre el precio y conviértelo en porcentaje.
3. Usar la desviación estándar como distancia del stop
En una subida estable la desviación estándar es grande, así que el stop queda muy lejos; en un rango es pequeña, así que el stop queda demasiado cerca y salta con la primera sacudida. Para medir las oscilaciones diarias es más adecuado el ATR.
Preguntas frecuentes
¿Qué es el indicador de desviación estándar?
La desviación estándar (Standard Deviation) mide lo dispersos que están los cierres de las últimas N velas en torno a su media; el periodo habitual es 20. Tiene las mismas unidades que el precio y es también lo que determina el ancho de las bandas de Bollinger.
¿En qué se diferencian la desviación estándar y el ATR?
El ATR mide lo grande que es la diferencia entre máximo y mínimo de cada vela (cuánto oscila el precio cada día); la desviación estándar mide lo lejos que están de su media los cierres de un periodo (lo dispersos que están). En una tendencia estable, la desviación estándar es grande y el ATR no tiene por qué serlo; en un rango de idas y venidas, el ATR es grande y la desviación estándar no tiene por qué serlo.
¿Qué relación hay entre la desviación estándar y las bandas de Bollinger?
Las bandas superior e inferior de Bollinger son simplemente la media de 20 periodos más y menos 2 desviaciones estándar. Cuando la desviación estándar aumenta, las bandas de Bollinger se ensanchan.
¿Tiene MT5 la desviación estándar?
Sí. MT5 trae integrada la Standard Deviation, con 20 periodos por defecto, media móvil simple y precio de cierre.
Conclusión
La desviación estándar es una herramienta estadística muy honesta: solo mide lo dispersos que están los cierres. Si la lees como «lo peligroso que está el mercado», estarás más nervioso justo en las tendencias más estables.
Así que la verdadera pregunta es: si tu estrategia aplica «no entrar si la desviación estándar es demasiado alta», ¿lo que está dejando fuera son los mercados peligrosos o el tramo más limpio de todos? Un solo tramo de precios históricos no puede responder a eso; hay que hacer un backtest de la regla en muchos tramos de mercado.
¿Todavía no tienes reglas propias y no quieres montarlas indicador a indicador? Con Strategy Genie de MASQuant, solo tienes que elegir primero un estilo de inversión: la IA analiza el mercado, selecciona los activos y te da tres estrategias candidatas a la vez. Cada una ya tiene hecho su backtest con datos históricos, con la rentabilidad y la máxima caída del capital a la vista, y después decides tú si la despliegas en MT5.
Si ya tienes tu propia idea, escribe la condición en una frase, por ejemplo «comprar solo cuando la desviación estándar dividida entre el ATR sea mayor que 1,5 y el precio esté por encima de la media de 20 periodos», dásela al AI Strategy Assistant y pulsa el botón para empezar el backtest. El entorno de backtest incluye fricciones reales del mercado como el spread, el deslizamiento, los cambios de liquidez y los retrasos de ejecución (cómo usarlo, en la guía de uso del AI Strategy Assistant). Después cambia la condición por «no entrar si la desviación estándar es demasiado alta» y vuelve a ejecutarlo: comparando los dos resultados lo sabrás. Un backtest te dice «cómo funcionó esta regla en el mercado del pasado», no te garantiza el futuro.
Una idea solo se convierte en estrategia cuando la pones a prueba.
El gráfico de precios de este artículo procede de los precios históricos de la plataforma MT5 (diario; las cotizaciones y la hora de corte de la vela diaria varían un poco entre plataformas, así que los valores pueden no coincidir exactamente), y los indicadores los calcula un programa con las fórmulas estándar; los números enteros del ejemplo no son datos de mercado. Los precios históricos solo se usan para mostrar cómo se comporta el indicador y no representan movimientos futuros.
Divulgación de riesgos: los CFD son productos financieros de alto riesgo y pueden provocar una pérdida rápida de capital. La rentabilidad pasada no garantiza resultados futuros; todas las estrategias y backtests son solo de referencia y no constituyen asesoramiento de inversión. Antes de operar, lee con atención nuestra Divulgación de riesgos.
Lecturas relacionadas:
- ¿Cómo leer las Bandas de Bollinger? Tocar la banda inferior no significa que esté barato: lo barato puede bajar todavía más
- ¿Qué es el indicador ATR? No da señales de compra ni de venta, pero define la distancia de tu stop loss y el tamaño de tu posición
- Guía de indicadores técnicos: 49 indicadores habituales clasificados, y en una tabla qué mide cada uno