¿Qué es el indicador ATR? No da señales de compra ni de venta, pero define la distancia de tu stop loss y el tamaño de tu posición
Mucha gente usa un stop loss de distancia fija: esté el mercado tranquilo o agitado, siempre lo coloca a la misma cantidad de puntos.
Con el mercado tranquilo, esa distancia quizá sea la adecuada. Pero en cuanto el mercado se agita, la misma distancia puede no ser más que la oscilación normal de una sola vela, y el ruido del mercado te saca de la operación una y otra vez.
El indicador ATR es la regla que mide “cuánto se mueve el precio ahora”. No te dice si comprar o vender, pero sí define a qué distancia debe ir tu stop loss.
Esta es la quinta parte de la serie “Academia de Trading · La verdad sobre los indicadores” de MASQuant. En la Guía práctica para principiantes, el artículo ¿Cómo colocar el stop loss? explicó que el stop loss va donde tu razón para entrar deja de ser válida, y que su distancia tiene que ser mayor que la oscilación normal del precio. En esta parte miramos de cerca la regla que mide “cuánto se mueve normalmente”: cómo se calcula el ATR, cómo usarlo para colocar el stop loss y por qué, cuando amplías el stop loss, la posición siempre tiene que reducirse.
En pocas palabras
El ATR no da señales de compra ni de venta, pero define la distancia del stop loss y el tamaño de la posición.
El stop loss tiene que respirar con la volatilidad; si lo amplías, la posición también tiene que reducirse.
¿Qué es el indicador ATR? La regla que mide “cuánto se mueve normalmente”
ATR es la sigla de Average True Range; en español se llama rango verdadero promedio (algunos lo traducen como rango medio verdadero). Lo propuso J. Welles Wilder en su libro de 1978 New Concepts in Technical Trading Systems; de ese mismo libro salió también el RSI.
En palabras simples, el ATR mide cuánto se mueve, en promedio, cada una de las últimas 14 velas. Cuanto más alto es el número, más agitado está el mercado; cuanto más bajo, más tranquilo.
Antes de usarlo, recuerda dos características:
- No tiene dirección. El ATR solo mide la amplitud del movimiento, no si el precio sube o baja. Una fuerte subida hace que el ATR aumente, y una fuerte caída también. Que el ATR suba no significa que el precio vaya a subir; que el ATR baje tampoco significa que el precio vaya a caer.
- Se mide en la misma unidad que la cotización, no en porcentaje. Por eso no puedes comparar directamente el ATR de instrumentos distintos; si quieres compararlos, lo habitual es dividir el ATR entre el precio y verlo como porcentaje.
Rango verdadero (TR): por qué no basta con el máximo menos el mínimo
Lo que el ATR promedia no es simplemente “máximo − mínimo”, sino el rango verdadero (True Range, TR). El rango verdadero de una vela es el mayor de estos tres números:
TR = el mayor de estos tres:
     ① máximo de la vela − mínimo de la vela
     ② | máximo de la vela − cierre de la vela anterior |
     ③ | mínimo de la vela − cierre de la vela anterior |
Los dos últimos están ahí para incluir los gaps (saltos de precio). Un ejemplo con números fáciles de calcular (son números redondos de ejemplo, no datos de mercado):
Cierre de la vela anterior: 100; esta vela abre con un gap al alza, máximo 105, mínimo 103

① 105 − 103 = 2
② | 105 − 100 | = 5
③ | 103 − 100 | = 3

TR = 5
Si solo miras el máximo menos el mínimo, creerías que esta vela se movió apenas 2; pero contando desde el cierre de la vela anterior, el precio en realidad recorrió 5. Para el stop loss, el número que cuenta es ese 5: el tramo que el precio se salta con el gap, tu operación también lo tiene que aguantar.
Cómo se calcula el ATR: 14 velas y suavizado de Wilder
Con el TR de cada vela, el ATR es simplemente su promedio. El valor predeterminado más común es de 14 velas, y el método para promediarlas se llama suavizado de Wilder:
Primer ATR = promedio simple de los TR de las primeras 14 velas
Después, en cada vela:
ATR de hoy = (ATR de ayer × 13 + TR de hoy) ÷ 14
Este cálculo tiene una consecuencia muy importante: cada vela nueva solo pesa 1/14.
Otro ejemplo fácil de calcular (son números de ejemplo, no datos de mercado): el ATR de ayer es 1.0 y hoy aparece de repente una vela grande con TR = 4.0:
(1.0 × 13 + 4.0) ÷ 14 = 17 ÷ 14 ≈ 1.21Entra una vela grande y el ATR solo pasa de 1.0 a cerca de 1.21. Tienen que llegar varias velas grandes seguidas para que el ATR suba de verdad. Por eso el ATR es un indicador rezagado: en las primeras velas después de que el mercado se agita, todavía no lo refleja; y cuando el mercado acaba de calmarse, sigue alto.
Algunos detalles del cálculo:
- En sentido estricto, el suavizado de Wilder también conserva un poco del peso de las velas más antiguas (cuanto más antigua la vela, menos pesa); en la práctica, basta con entenderlo como “cuánto se mueve en promedio cada una de las últimas 14 velas”.
- Algunos programas de gráficos calculan el ATR con un promedio simple en vez del suavizado de Wilder, así que el número puede variar un poco de una plataforma a otra.
- Para colocar el stop loss, normalmente se usa el ATR calculado con la última vela ya cerrada; mientras la vela no ha cerrado, el ATR sigue cambiando.
- El ATR sigue el marco temporal de las velas: en un gráfico de 5 minutos mide cuánto se mueve el precio cada 5 minutos; en el gráfico diario, cuánto se mueve cada día.
Veamos un tramo de mercado: cuando está tranquilo y cuando se agita
En el video usamos un mercado ilustrativo calculado con un programa (no es un instrumento real). Al principio está muy tranquilo: cada vela es pequeña y el ATR está bajo; luego el mercado se agita de repente, las velas son cada vez más grandes y el ATR crece con ellas.
En el gráfico ilustrativo, el ATR del tramo tranquilo ronda 0.48 y el del tramo agitado ronda 1.71: más del triple.
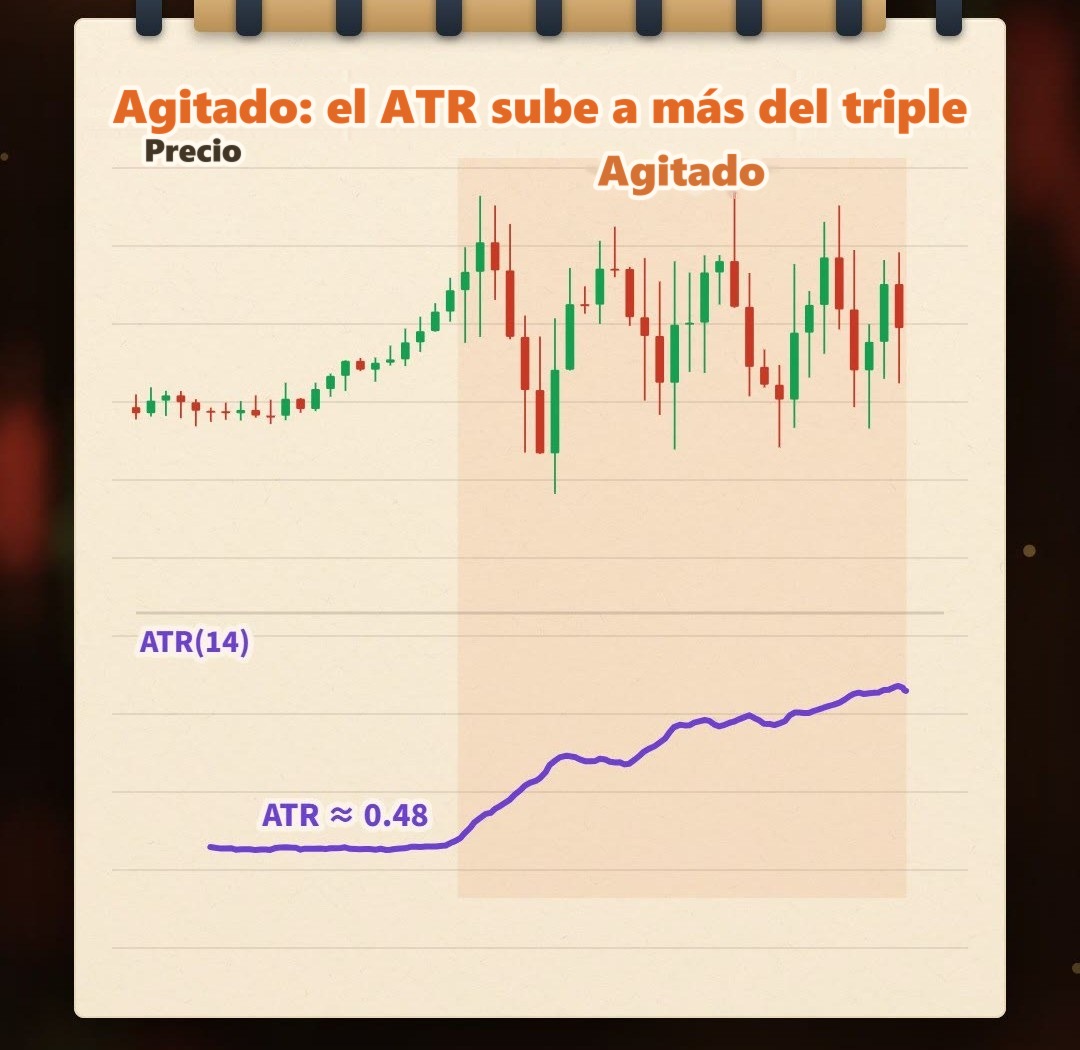
En un mismo instrumento, la amplitud de los movimientos puede multiplicarse varias veces en el transcurso de un periodo. En ese caso, ¿qué pasa si el stop loss se queda siempre a la misma distancia?
Stop loss fijo vs. stop loss a 2 veces el ATR
Stop loss fijo: calculado para el mercado tranquilo, con una distancia que nunca cambia
Supongamos que colocaste tu stop loss según la oscilación del tramo tranquilo y que, después, la distancia nunca cambia.
En el tramo tranquilo, quizá sea la adecuada. En el tramo agitado, la misma distancia no es más que la oscilación normal de una vela, y el precio la toca con el menor vaivén: es justo lo que en el artículo “¿Cómo colocar el stop loss?” llamamos “que el ruido normal del mercado te saque de la operación”.
En el gráfico ilustrativo, en ese mismo tramo agitado, el stop loss fijo salta una y otra vez: 16 veces en total.
(Cómo se cuenta en el gráfico ilustrativo: al cierre de cada vela se coloca un stop loss para una posición larga en “precio de cierre − distancia del stop loss”; si el mínimo de la vela siguiente lo toca, cuenta como una vez que salta el stop loss. La distancia del stop loss fijo = 2 veces el ATR promedio del tramo tranquilo, unos 0.96.)
Stop loss a 2 veces el ATR: respira con la volatilidad
Ahora usa “2 veces el ATR” como distancia del stop loss:
Posición larga (compra): stop loss = precio de entrada − 2 × ATR
Posición corta (venta): stop loss = precio de entrada + 2 × ATR
Cuando el mercado se agita, el ATR crece y el stop loss se amplía automáticamente; cuando el mercado está tranquilo, el ATR baja y el stop loss se acerca automáticamente. Traducido a distancia del stop loss: en el gráfico ilustrativo, con el mismo múltiplo de 2 veces el ATR, la distancia ronda 0.96 en el tramo tranquilo y 3.4 en el tramo agitado.
En el mismo tramo agitado y con el mismo método de conteo, el stop loss a 2 veces el ATR (distancia = 2 veces el ATR de esa vela) solo salta 2 veces: muchas menos.
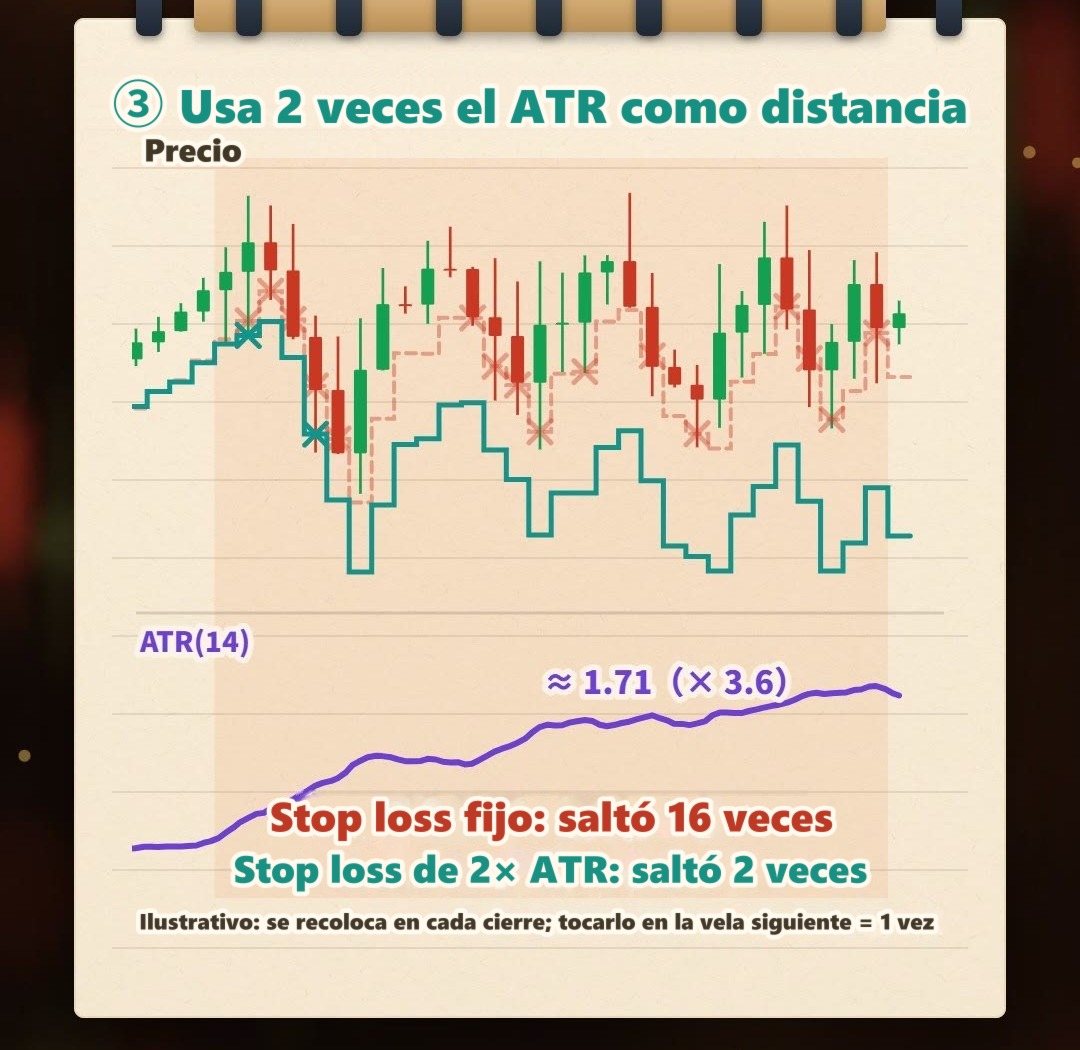
El stop loss no es una cantidad fija de puntos: tiene que respirar con la volatilidad.
Pero hay dos cosas que deben quedar claras.
Primero: que el stop loss salte menos veces no significa que ganes más. Con un stop loss más amplio, cada vez que salta de verdad, el precio ya recorrió más distancia. Cuánto dinero pierdes en cada una de esas operaciones depende del tamaño de tu posición (lo vemos en la siguiente sección); cómo se comporta en conjunto este stop loss en tu instrumento solo lo sabrás con un backtest (prueba con datos históricos).
Segundo: “respirar” se refiere a la distancia del stop loss de cada nueva entrada. La distancia del stop loss se decide con el ATR del momento en que entras; una vez dentro de la operación, no alejes el stop loss solo porque el ATR creció. Eso es justo lo que en “¿Cómo colocar el stop loss?” describimos como “alejar el stop loss en cuanto la operación va en pérdida”, y la pérdida máxima que calculaste de antemano desaparece. Si quieres usar el ATR para un trailing stop (stop dinámico), la regla habitual es mover el stop loss solo a tu favor, nunca hacia atrás para ampliarlo.
Si amplías el stop loss, la posición tiene que reducirse
Si cambia la distancia del stop loss, el número de lotes también tiene que cambiar. La fórmula la desglosamos en ¿Cómo se calcula un lote? y también la usamos en “¿Cómo colocar el stop loss?”; aquí solo expresamos la distancia del stop loss en función del ATR:
Distancia del stop loss = múltiplo × ATR
Número de lotes = pérdida que puedes asumir ÷ (distancia del stop loss × valor de un tick)
Un ejemplo con números fáciles de calcular (son números redondos de ejemplo, no datos de mercado): en un mismo instrumento, el ATR es de 5 puntos con el mercado tranquilo y de 15 puntos (el triple) con el mercado agitado; en ambos casos, el stop loss se coloca a 2 veces el ATR:
| Mercado | ATR | Distancia del stop loss (2 veces el ATR) | Lotes | Pérdida máxima (valor relativo) |
|---|---|---|---|---|
| Tranquilo | 5 puntos | 10 puntos | 3 lotes | 10 × 3 = 30 |
| Agitado, sin cambiar los lotes | 15 puntos | 30 puntos | 3 lotes | 30 × 3 = 90 |
| Agitado, reduciendo los lotes | 15 puntos | 30 puntos | 1 lote | 30 × 1 = 30 |
En un mismo instrumento, cada punto vale lo mismo, así que basta con comparar “distancia × lotes”. Si el stop loss se amplía al triple y no cambias los lotes, la pérdida máxima también se triplica; solo si reduces los lotes a un tercio, lo máximo que puedes perder se mantiene igual.
Si amplías el stop loss, la posición tiene que reducirse; solo así lo máximo que puedes perder no aumenta.
A la inversa, cuando el mercado está tranquilo y el stop loss se acerca, con la misma pérdida que puedes asumir el cálculo da más lotes. Ese número solo indica los lotes con los que, “si el stop loss salta justo en su precio, pierdes exactamente el monto que fijaste”; abrir o no una posición tan grande sigue siendo una decisión de riesgo que te toca a ti.
Algunas salvedades:
- Redondea el número de lotes calculado hacia abajo, según la unidad mínima de volumen de la plataforma, nunca hacia arriba. Si incluso con el volumen mínimo la pérdida al saltar el stop loss supera la pérdida que puedes asumir, según la lógica de “¿Cómo colocar el stop loss?”, no hagas esa operación.
- El stop loss no garantiza que la orden se ejecute al precio fijado. Con gaps o movimientos bruscos puede haber deslizamiento (slippage), y entonces la pérdida real es mayor que la calculada; cuanto más cerca esté el stop loss y más lotes tengas, mayor es el efecto de un mismo deslizamiento.
- El ATR se calcula con velas pasadas, así que es rezagado: en las primeras velas después de que el mercado se agita, un stop loss basado en el ATR también puede saltar; y ante noticias inesperadas o gaps, no te avisa de antemano.
2 veces el ATR es solo un ejemplo: no hay un múltiplo estándar
En el video usamos 2 veces el ATR para mostrar que “el stop loss sigue a la volatilidad”, no para decir que 2 veces es la respuesta correcta. Hay quien usa 1, 1.5, 2 o 3 veces el ATR; depende de:
- El instrumento: algunos instrumentos suelen tener mechas largas o gaps, así que el stop loss puede necesitar un múltiplo mayor para tener espacio suficiente.
- El marco temporal: el ATR de un gráfico de 5 minutos y el del gráfico diario pueden ser muy distintos; el marco temporal del ATR que uses tiene que corresponder con el tiempo que planeas mantener la posición.
- La estrategia: cuánto espacio hay que darle al precio antes de que quede demostrado que tu razón de entrada era incorrecta.
- Los costos: cuando el stop loss está muy cerca, el spread representa una proporción mayor de la distancia del stop loss.
Elegir el múltiplo es una cuestión de pros y contras:
| Múltiplo | Stop loss | Probabilidad de que salte | Lotes (con la misma pérdida que puedes asumir) | Ganancia o pérdida ante el mismo movimiento del precio |
|---|---|---|---|---|
| Pequeño | Cerca | Mayor | Más | Mayor |
| Grande | Lejos | Menor | Menos | Menor |
Si miras una sola operación, cuanto más lejos esté el stop loss, la probabilidad de que el precio lo toque solo puede ser menor, nunca mayor; pero el número de lotes también se reduce. Qué múltiplo conviene más en conjunto no se puede saber solo pensándolo: hay que probarlo en la práctica con tu instrumento y tu marco temporal.
El stop loss basado en el ATR también se puede usar de dos maneras; elige según tu estrategia:
- Como verificación: siguiendo “¿Cómo colocar el stop loss?”, primero busca el punto donde “tu razón para entrar deja de ser válida” y luego confirma que esa distancia supere, como mínimo, cierto múltiplo del ATR. La ubicación la decide la estructura del precio; el ATR se encarga de confirmar que no quede dentro de la oscilación normal.
- Directamente como stop loss: stop loss = precio de entrada ± múltiplo × ATR, que es lo que muestra el video. La ventaja es que la regla es clara y se puede escribir como condición para hacer un backtest; la limitación es que solo conoce la volatilidad, no sabe en qué punto deja de ser válida tu razón de entrada.
Además, el parámetro 14 del ATR tampoco es obligatorio. Cuanto más corto es el parámetro, más rápido reacciona el ATR, pero también da más saltos; cuanto más largo, más suave, pero también más lento.
Usos incorrectos frecuentes
1. Usar el ATR como señal de compra o de venta
Que el ATR suba solo significa que el precio se mueve más, no que vaya a subir; una caída brusca también hace subir el ATR. El ATR no da señales de compra ni de venta: usarlo para juzgar la dirección es como usar una regla como brújula.
2. Comparar directamente el ATR de distintos instrumentos o marcos temporales
El ATR se expresa en unidades de cotización: los números del ATR del oro y del EUR/USD no son comparables; tampoco se puede mezclar el ATR de un gráfico de 5 minutos con el del gráfico diario.
3. Ampliar el stop loss sin reducir los lotes
Si el ATR se triplica y el stop loss se amplía al triple, pero los lotes no cambian, la pérdida máxima también se triplica. Si usas el ATR para colocar el stop loss, calcula siempre los lotes junto con él.
4. Alejar el stop loss después de entrar porque el ATR creció
El ATR define la distancia del stop loss en el momento de entrar. Alejar el stop loss después de entrar equivale a cambiar, ya con la operación abierta, lo que habías definido como estar equivocado, y la pérdida máxima que calculaste de antemano deja de existir. Ajustarlo en la dirección que reduce el riesgo es otra historia.
Preguntas frecuentes
¿Qué es el indicador ATR?
El ATR (Average True Range, rango verdadero promedio), propuesto por J. Welles Wilder, mide la amplitud promedio del movimiento de cada vela durante un periodo reciente (el valor predeterminado más común es de 14 velas); cuanto más alto es el número, más agitado está el mercado. No tiene dirección ni da señales de compra o de venta, y se suele usar para definir la distancia del stop loss y el tamaño de la posición.
¿Cómo se calcula el ATR?
Primero se calcula el rango verdadero (TR) de cada vela: el mayor entre el máximo menos el mínimo de la vela, el valor absoluto del máximo de la vela menos el cierre de la vela anterior y el valor absoluto del mínimo de la vela menos el cierre de la vela anterior. Luego se promedia el TR con el suavizado de Wilder: el primer ATR es el promedio simple de los primeros 14 TR y, a partir de ahí, en cada vela se calcula “ATR de ayer × 13 más el TR de hoy, dividido entre 14”.
¿Qué múltiplo del ATR debo usar para el stop loss?
No hay una respuesta estándar. Hay quien usa 1, 1.5, 2 o 3 veces el ATR; depende del instrumento, el marco temporal, la estrategia y los costos de trading. Cuanto mayor es el múltiplo, más lejos queda el stop loss y menor es la probabilidad de que salte, pero el número de lotes también tiene que ser menor. El múltiplo adecuado se debe decidir con un backtest en tu propio instrumento, no con una regla fija.
Si el ATR aumenta, ¿significa que el precio va a subir o a bajar?
Ninguna de las dos cosas. El ATR solo mide la amplitud de los movimientos, no la dirección. Tanto una fuerte subida como una fuerte caída hacen que el ATR aumente, así que no puedes usar el ATR por sí solo para decidir si comprar o vender.
¿Cómo se calcula el tamaño de la posición con un stop loss basado en el ATR?
Distancia del stop loss = múltiplo × ATR; número de lotes = pérdida que puedes asumir ÷ (distancia del stop loss × valor de un tick). Cuando el ATR crece y el stop loss se amplía, los lotes tienen que reducirse para que la pérdida máxima no aumente. Esto supone que el stop loss se ejecuta al precio fijado; con gaps o movimientos bruscos puede haber deslizamiento (slippage) y la pérdida real puede ser mayor.
¿Siempre hay que usar 14 como parámetro del ATR?
No necesariamente. El 14 es el valor predeterminado más común, no una respuesta estándar. Cuanto más corto es el parámetro, más rápido reacciona el ATR a los cambios de volatilidad, pero también es más inestable; cuanto más largo, más suave, pero reacciona más lento. Qué parámetro usar se debería decidir probándolo junto con el múltiplo del stop loss.
Conclusión
Indicadores como el RSI, el KD (oscilador estocástico) y el MACD se usan a menudo para buscar entradas y salidas. El ATR es distinto: no da señales de compra ni de venta. Responde a otra pregunta: cuánto se mueve el precio ahora; y, a partir de eso, a qué distancia debe ir tu stop loss y qué tamaño debe tener tu posición.
El ATR no da señales de compra ni de venta, pero define la distancia del stop loss y el tamaño de la posición.
¿Qué múltiplo del ATR le conviene a tu instrumento? Compruébalo con un backtest en nuestro AI Strategy Assistant.
Escribe en una sola frase tus condiciones de entrada junto con “stop loss = 2 veces el ATR”, ingrésala en el AI Strategy Assistant de MASQuant y, con un clic, empieza el backtest; el entorno de backtest incluye fricciones reales del mercado: el spread, el deslizamiento (slippage), los cambios de liquidez y la latencia en la ejecución de órdenes. Cambia el 2 por 1.5 o 3 y vuelve a ejecutarlo para ver con qué múltiplo el stop loss salta con demasiada frecuencia en tu instrumento y con cuál queda demasiado lejos. Un backtest te dice cómo se comportó esta combinación de condiciones en el mercado del pasado; no es una garantía de lo que pasará en el futuro, ni decide por ti cuánto riesgo asumir.
Una idea solo se convierte en estrategia cuando la pones a prueba.
Los gráficos y los números de este artículo provienen de un mercado ilustrativo calculado con un programa y no representan el comportamiento real de ningún instrumento.
Advertencia de riesgo: Los CFD son productos financieros de alto riesgo y pueden provocar pérdidas rápidas de capital. El rendimiento pasado no garantiza resultados futuros. Todas las estrategias y los backtests son solo de referencia y no constituyen asesoría de inversión. Antes de operar, lee con atención nuestra Divulgación de riesgos.
Lecturas recomendadas: