¿Qué son los puntos pivote (Pivot Points)? ¿De verdad aguantan el R1 y el S1?
«El precio tocó el S1 y rebotó. Los puntos pivote son clavados.»
Es verdad que los puntos pivote se tocan a menudo, pero ese es justo el problema. El PP se calcula con los precios del día anterior, así que de entrada está muy cerca del precio de hoy. Analizamos 9 activos y 27 705 sesiones desde 2015: el PP se toca el 75,9 % de los días; en los días que tocan el R1, el cierre termina por debajo del R1 el 48,2 % de las veces y por encima el 51,8 %. Aguantar o romper, prácticamente al 50 %. Este artículo primero hace el cálculo una vez, luego mira las estadísticas y, por último, usa un gráfico real marcado del 1 al 5 (EUR/USD, enero de 2025) para ver cómo se movió cada uno de cinco días seguidos.
Este artículo forma parte de la serie «Academia de Trading · Guía de indicadores técnicos» de MASQuant. Todos los indicadores están clasificados en la Guía de indicadores técnicos.
En una frase
Puntos pivote = unas cuantas líneas de referencia para hoy, calculadas con el máximo, el mínimo y el cierre de ayer.
El PP es el centro; por encima están las resistencias R1 y R2, y por debajo los soportes S1 y S2. No cambian a lo largo del día.
Los puntos pivote son como el parte meteorológico que dice «hoy la temperatura estará más o menos entre 25 y 31 grados»: un rango para hoy deducido de los datos de ayer, que se conoce antes de que abra el mercado. El rango es una referencia útil, pero no significa que hoy no se puedan superar los 31 grados. Te dicen «dónde es probable que mire la gente», no «dónde se va a parar el precio».
Calcúlalo una vez: cinco líneas en un minuto
Supongamos que ayer el máximo fue 110, el mínimo 100 y el cierre 106 (lo que sigue son números enteros inventados para el ejemplo, no datos de mercado):
| Línea | Cálculo | Nivel de hoy |
|---|---|---|
| PP (centro) | (110 + 100 + 106) ÷ 3 | 105,33 |
| R1 | 2 × 105,33 − 100 | 110,67 |
| S1 | 2 × 105,33 − 110 | 100,67 |
| R2 | 105,33 + (110 − 100) | 115,33 |
| S2 | 105,33 − (110 − 100) | 95,33 |
Fíjate en dónde queda el PP: es la media de los tres precios de ayer, así que suele caer dentro del rango de ayer, no muy lejos del cierre de ayer. Basta con que hoy abra cerca del cierre de ayer y se mueva un poco para que toque el PP. El R1 y el S1 quedan aproximadamente alrededor del máximo y el mínimo de ayer; el R2 y el S2 se alejan además todo el rango entre el máximo y el mínimo de ayer.
La fórmula
Este es el punto pivote clásico, el más habitual (Classic / Floor Pivot):
PP = (máximo de ayer + mínimo de ayer + cierre de ayer) ÷ 3
R1 = 2 × PP − mínimo de ayer
S1 = 2 × PP − máximo de ayer
R2 = PP + (máximo de ayer − mínimo de ayer)
S2 = PP − (máximo de ayer − mínimo de ayer)
Los puntos pivote los usaban originalmente los operadores de parqué de las bolsas, que podían calcularlos con papel y lápiz antes de la apertura. Hay además otros métodos, como Woodie, Camarilla o Fibonacci, que colocan las líneas en sitios distintos. También se pueden usar los datos de la semana o del mes anterior para calcular puntos pivote semanales o mensuales.
La lista de indicadores de MT5 no los incluye directamente, pero en la carpeta Free Indicators que viene con la instalación está Pivot Channel (puntos pivote clásicos diarios, con PP, R1, R2, S1 y S2), que solo funciona en marcos temporales inferiores al diario. Atención especial: el «ayer» se corta según la hora del servidor de la plataforma; cada plataforma corta la vela diaria de forma distinta, así que los puntos pivote calculados también serán distintos.
Estadísticas: ¿con qué frecuencia se tocan el R1 y el S1?
Tomamos 9 activos de los precios históricos de MT5 (oro, plata, S&P 500, Alemania 40, EUR/USD, GBP/USD, USD/JPY, bitcoin y ether), de 2015 a agosto de 2026, 27 705 sesiones en total. Cada día calculamos los puntos pivote con el máximo, el mínimo y el cierre del día anterior y luego miramos el máximo, el mínimo y el cierre de ese día:
| Lo que pasó ese día | Porcentaje sobre todas las sesiones |
|---|---|
| Tocó el PP | 75,9 % |
| Tocó el R1 | 44,0 % |
| Tocó el S1 | 40,8 % |
| Tocó al menos uno de R1 y S1 | 75,1 % |
| Tocó R1 y S1 | 9,8 % |
| No tocó ni R1 ni S1 (todo el día entre S1 y R1) | 24,9 % |
| Tocó el R2 | 18,5 % |
| Tocó el S2 | 17,7 % |
Y después de tocarlos: en los días que tocaron el R1, el cierre volvió por debajo del R1 el 48,2 % de las veces y se quedó por encima el 51,8 %; en los días que tocaron el S1, el cierre volvió por encima del S1 el 51,1 % de las veces y se quedó por debajo el 48,9 %. «Tocar y aguantar» y «tocar y romper» tienen una probabilidad parecida. Calculado activo por activo, en los nueve el porcentaje de días que tocaron el PP está entre el 74 % y el 78 %: un resultado muy uniforme.
Así que, cuando se dice «el precio tocó el S1 y rebotó, los puntos pivote son clavados», buena parte se debe a que estas líneas están dibujadas justo donde el precio llega con mucha facilidad, y hacia dónde va después de tocarlas está prácticamente al 50 %.
Lee el gráfico: el EUR/USD en enero de 2025, siguiendo del 1 al 5
El gráfico de abajo muestra el EUR/USD (EURUSD) en velas horarias durante cinco sesiones seguidas, del 9 al 15 de enero de 2025, tomado de los precios históricos de MT5. El PP, el R1 y el S1 de cada día se calculan con la vela diaria del día anterior, así que las líneas cambian cada día. Estos cinco días muestran, casualmente, un patrón distinto cada uno.
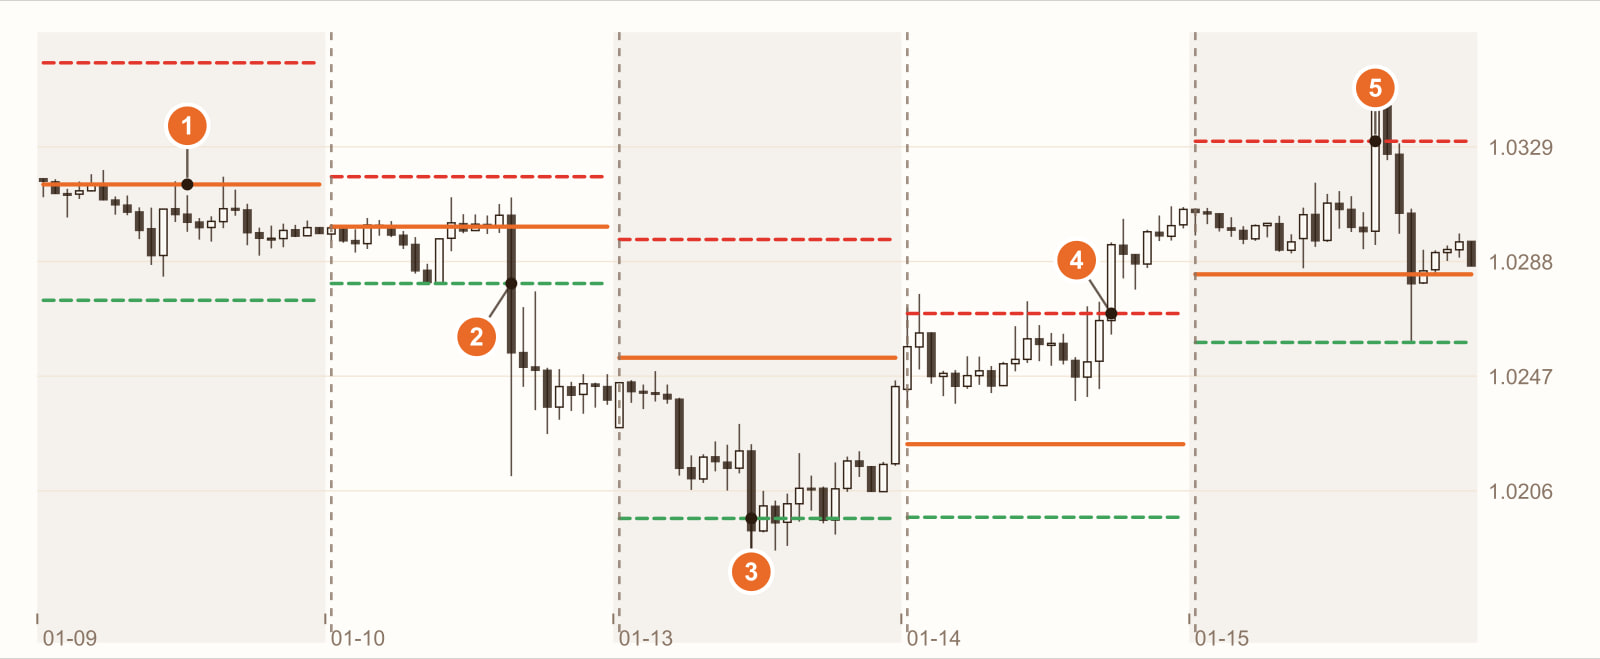
Todo el día entre S1 y R1 (9 de enero). Ese día el máximo fue 1,03206 y el mínimo 1,02826: no tocó ni el R1 (1,03587) ni el S1 (1,02742), y el precio se limitó a dar vueltas alrededor del PP (1,03155). Estadísticamente, más o menos uno de cada cuatro días es así.
Rompe por debajo del S1 y cierra debajo (10 de enero). Por la tarde, una vela bajista larga rompió el S1 (1,02802) y el día acabó cerrando en 1,02387, bastante por debajo del S1. El «soporte» no aguantó.
Toca el S1 y cierra de nuevo por encima (13 de enero). Ese día el mínimo llegó a 1,01765, por debajo del S1 (1,01966), pero el cierre se recuperó hasta 1,02435, por encima del S1. Esto es lo que se suele llamar «el S1 aguantó».
Rompe por encima del R1 y cierra encima (14 de enero). El precio atravesó al alza el R1 (1,02695) y cerró en 1,03066. La «resistencia» no lo frenó.
Toca el R1 y cierra de nuevo por debajo (15 de enero). Ese día el máximo llegó a 1,03533, por encima del R1 (1,03308), pero cerró en 1,02864, de vuelta por debajo del R1. Esto es «el R1 frenó».
En los cinco días, el soporte aguantó una vez y la resistencia frenó una vez, hubo una ruptura al alza y otra a la baja, y un día no tocó ninguno de los dos lados. A posteriori, cada línea parece haber «tenido reacción»; pero en el momento en que el precio toca la línea, no sabes qué tipo de día es hoy.
Se trata de un tramo real de precios históricos, usado para mostrar cómo se comportan los puntos pivote, no de una regla general. Si cambias de activo, de marco temporal o de tramo, todas las cifras cambian.
Lo que ves, lo que significa
| Lo que ves | Lo que suele significar | Pero cuidado |
|---|---|---|
| El precio por encima del PP | Hoy está más fuerte que el precio medio de ayer | El PP se toca el 75,9 % de los días; cruzarlo arriba y abajo es muy habitual |
| El precio toca el R1 | Hoy ha llegado cerca del máximo de ayer | Volver a cerrar por debajo o cerrar por encima está más o menos al 50 % (48,2 % frente a 51,8 %) |
| El precio toca el S1 | Hoy ha llegado cerca del mínimo de ayer | Lo mismo (51,1 % frente a 48,9 %) |
| Todo el día entre S1 y R1 | Hoy hay poca volatilidad | Más o menos una vez cada cuatro días (24,9 %) |
| El precio toca el R2 o el S2 | Hoy hay mucha volatilidad | Más o menos una vez cada cinco o seis días (18,5 %, 17,7 %) |
Cómo usarlo: tres ejemplos
Ejemplo 1: como niveles de referencia, no como puntos de compra o venta
Lo más útil de los puntos pivote es que, antes de la apertura, ya sabes más o menos en qué niveles se fijará la gente hoy. Sirven para planificar dónde poner el stop loss y el take profit, no para «dar la vuelta en cuanto lo toque».
Ejemplo 2: espera la reacción después de tocarlo y luego decide la dirección
Tras tocar el R1, aguantar y romper están más o menos a partes iguales, así que puedes esperar a que el mercado se defina: «Si el precio toca el R1, vender solo si una vela horaria posterior cierra de nuevo por debajo del R1; si cierra por encima, no vender». Confirmar con el cierre reduce a la mitad las conjeturas frente a entrar en cuanto se toca.
Ejemplo 3: usa el R2 y el S2 como aviso de que «hoy ya se ha movido mucho»
Menos de dos de cada diez días tocan el R2 o el S2. Si el precio ya ha llegado al R2, la subida de hoy es mucho mayor de lo normal: tómalo como un aviso para «acercar primero el take profit», no como un motivo para vender en corto de inmediato.
En los tres ejemplos hay que recordar lo mismo: los puntos pivote son líneas de referencia dibujadas con los datos de ayer. Te dicen dónde es probable que mire la gente, no dónde va a girar el precio.
Errores comunes
1. Comprar al tocar el S1 y vender al tocar el R1
Según las estadísticas, después de tocar el R1 el cierre vuelve por debajo solo el 48,2 % de las veces, y se queda por encima el 51,8 %. Basarse solo en «dar la vuelta al tocarlo» es como apostar a cara o cruz.
2. Usar «el precio toca mucho los puntos pivote» como prueba de que funcionan
El PP se toca el 75,9 % de los días porque de entrada está dibujado en mitad del rango de ayer, muy cerca del precio de hoy. Que se toque a menudo no significa que el precio gire después de tocarlo.
3. Comparar puntos pivote de plataformas distintas
El «ayer» se corta según la hora del servidor de cada plataforma, así que el máximo, el mínimo y el cierre diarios de cada una son distintos, y los puntos pivote también. Si cambias de plataforma, las líneas pueden quedar bastante desplazadas.
Preguntas frecuentes
¿Qué son los puntos pivote?
Los puntos pivote (Pivot Points) usan el máximo, el mínimo y el cierre del periodo anterior para calcular el precio central de este periodo, el PP, junto con las resistencias R1 y R2 por encima y los soportes S1 y S2 por debajo. Lo más habitual es calcular los pivotes diarios de hoy con los datos del día anterior.
¿Cómo se calculan los puntos pivote?
PP = (máximo + mínimo + cierre de ayer) ÷ 3; R1 = 2 × PP − mínimo de ayer; S1 = 2 × PP − máximo de ayer; R2 y S2 son el PP más y menos el rango entre el máximo y el mínimo de ayer.
¿Son fiables los puntos pivote?
En nuestras estadísticas de 27 705 sesiones de 9 activos desde 2015, el PP se tocó el 75,9 % de los días y, tras tocar el R1, el cierre volvió por debajo el 48,2 % de las veces. Que se toquen es habitual, y hacia dónde va el precio después está prácticamente al 50 %, así que lo mejor es combinarlos con otras condiciones o hacer un backtest.
¿Tiene MT5 puntos pivote?
La lista de indicadores de MT5 no los incluye directamente, pero en la carpeta Free Indicators que viene con la instalación está Pivot Channel (puntos pivote clásicos diarios), que solo funciona en marcos temporales inferiores al diario. La vela diaria se corta según la hora del servidor de la plataforma.
Conclusión
La ventaja de los puntos pivote es que sabes dónde están las líneas de referencia de hoy antes de la apertura; su límite es que esas líneas están muy cerca del precio, así que es normal que se toquen, y hacia dónde va el precio después está prácticamente al 50 %.
Así que la verdadera pregunta es: en tu activo, ¿cuánto cambian los resultados entre «vender solo si, tras tocar el R1, el precio cierra de nuevo por debajo» y vender en cuanto lo toca? Un solo tramo de precios históricos no puede responder a eso; hay que hacer un backtest de la regla en muchos tramos de mercado.
¿Todavía no tienes reglas propias y no quieres montarlas indicador a indicador? Con Strategy Genie de MASQuant solo tienes que elegir primero un estilo de inversión: la IA analiza el mercado, selecciona los activos y te ofrece de una vez tres estrategias candidatas. Cada una ya ha pasado un backtest con datos históricos, con la rentabilidad y la caída máxima del capital a la vista, y luego decides tú si la despliegas en MT5.
Si ya tienes una idea propia, escribe la condición en una frase, por ejemplo «en velas horarias, vender solo cuando el precio toque el R1 del día y cierre de nuevo por debajo del R1, con el stop loss por encima del máximo del día», dásela al AI Strategy Assistant y pulsa el botón para empezar el backtest. El entorno de backtest incluye fricciones reales del mercado como el spread, el deslizamiento, los cambios de liquidez y los retrasos de ejecución (cómo usarlo, en la guía de uso del AI Strategy Assistant). Después cambia la condición a «vender en cuanto toque el R1» y vuelve a ejecutarlo: verás si merece la pena esperar a la confirmación del cierre. Un backtest te dice «cómo funcionó esta regla en el mercado del pasado», no te garantiza el futuro.
Una idea solo se convierte en estrategia cuando la pones a prueba.
El gráfico de precios de este artículo procede de los precios históricos de la plataforma MT5 (horario; los puntos pivote se calculan con las velas diarias de la misma plataforma), y las estadísticas usan las velas diarias de 9 activos de la misma plataforma (oro, plata, S&P 500, Alemania 40, EUR/USD, GBP/USD, USD/JPY, bitcoin y ether) de enero de 2015 a agosto de 2026. La vela diaria se corta según la hora del servidor de la plataforma; cada plataforma la corta de forma distinta, así que los puntos pivote calculados también son distintos. Los precios históricos solo se usan para mostrar cómo se comporta el indicador y no representan movimientos futuros.
Divulgación de riesgos: los CFD son productos financieros de alto riesgo y pueden provocar una pérdida rápida de capital. La rentabilidad pasada no garantiza resultados futuros; todas las estrategias y backtests son solo de referencia y no constituyen asesoramiento de inversión. Antes de operar, lee con atención nuestra Divulgación de riesgos.