Was ist der ATR-Indikator? Er liefert keine Kauf- oder Verkaufssignale, bestimmt aber Ihren Stop-Loss-Abstand und Ihre Positionsgröße
Bei vielen ist der Stop-Loss eine feste Zahl: Ob der Markt ruhig oder turbulent ist, er liegt immer gleich viele Punkte entfernt.
In einem ruhigen Markt passt dieser Abstand vielleicht genau. Wird der Markt turbulent, ist derselbe Abstand womöglich nur noch die normale Schwankung einer einzigen Kerze – und der Trade wird immer wieder ausgestoppt.
Der ATR-Indikator ist der Maßstab dafür, „wie stark der Kurs gerade schwankt“. Er sagt Ihnen nicht, ob Sie kaufen oder verkaufen sollen, aber er bestimmt, wie weit Ihr Stop-Loss entfernt liegen sollte.
Dies ist Teil fünf der Serie „Trading-Akademie · Die Wahrheit über Indikatoren“ von MASQuant. In der Serie „Praxiswissen für Einsteiger“ haben wir im Artikel Wie setzt man einen Stop-Loss? erklärt: Der Stop-Loss gehört an die Stelle, an der Ihr Grund für den Einstieg hinfällig wird, und sein Abstand muss größer sein als die übliche Schwankung des Kurses. Dieser Teil nimmt den Maßstab, mit dem man diese „übliche Schwankung“ misst, genauer unter die Lupe: wie die ATR berechnet wird, wie man mit ihr den Stop-Loss setzt und warum die Position unbedingt kleiner werden muss, wenn der Stop-Loss weiter weg gesetzt wird.
Kurz gesagt
Die ATR liefert keine Kauf- oder Verkaufssignale, bestimmt aber den Stop-Loss-Abstand und die Positionsgröße.
Der Stop-Loss muss mit der Schwankung „atmen“; wird er weiter weg gesetzt, muss die Position entsprechend kleiner werden.
Was ist der ATR-Indikator? Der Maßstab für die „übliche Schwankung“
ATR ist die Abkürzung für Average True Range, auf Deutsch durchschnittliche wahre Schwankungsbreite. Die ATR wurde 1978 von J. Welles Wilder in seinem Buch „New Concepts in Technical Trading Systems“ eingeführt – auch der RSI stammt aus diesem Buch.
Einfach gesagt misst die ATR: wie stark jede der letzten 14 Kerzen im Durchschnitt geschwankt hat. Je größer die Zahl, desto turbulenter der Markt; je kleiner die Zahl, desto ruhiger der Markt.
Bevor Sie die ATR verwenden, merken Sie sich zwei Eigenschaften:
- Die ATR hat keine Richtung. Die ATR misst nur die Größe der Schwankung, nicht, ob der Kurs steigt oder fällt. Ein starker Anstieg lässt die ATR größer werden, ein starker Kursverfall ebenfalls. Eine steigende ATR bedeutet nicht, dass der Kurs steigen wird; eine fallende ATR bedeutet auch nicht, dass er fallen wird.
- Die ATR wird in der Einheit des Kurses gemessen, nicht in Prozent. Deshalb lässt sich die ATR verschiedener Instrumente nicht direkt vergleichen; wer vergleichen will, teilt üblicherweise die ATR durch den Kurs und betrachtet das Ergebnis in Prozent.
Die True Range (TR): Warum man nicht nur Hoch minus Tief betrachtet
Die ATR mittelt nicht einfach „Hoch − Tief“, sondern die True Range (TR). Die True Range einer Kerze ist die größte der folgenden drei Zahlen:
TR = das Maximum aus den folgenden drei Werten:
     ① Hoch der Kerze − Tief der Kerze
     ② | Hoch der Kerze − Schlusskurs der vorherigen Kerze |
     ③ | Tief der Kerze − Schlusskurs der vorherigen Kerze |
Die letzten beiden Werte sorgen dafür, dass Kurslücken (Gaps) mitgerechnet werden. Ein Beispiel mit leicht zu rechnenden Zahlen (runde Beispielzahlen, keine Marktdaten):
Schlusskurs der vorherigen Kerze: 100; diese Kerze eröffnet mit einer Kurslücke nach oben, Hoch 105, Tief 103

① 105 − 103 = 2
② | 105 − 100 | = 5
③ | 103 − 100 | = 3

TR = 5
Betrachtet man nur Hoch minus Tief, könnte man meinen, diese Kerze habe nur um 2 geschwankt; vom Schlusskurs der vorherigen Kerze aus gerechnet hat sich der Kurs aber tatsächlich um 5 bewegt. Für den Stop-Loss ist erst diese 5 der wahre Wert – die Strecke, die der Kurs mit der Kurslücke übersprungen hat, muss Ihr Trade genauso verkraften.
Wie wird die ATR berechnet? 14 Kerzen und Wilder-Glättung
Hat man die TR jeder Kerze, ist die ATR einfach deren Durchschnitt. Die gängigste Voreinstellung sind 14 Kerzen; die Art der Mittelung heißt Wilder-Glättung:
Erste ATR = einfacher Durchschnitt der TR der ersten 14 Kerzen
Danach für jede weitere Kerze:
ATR heute = (ATR gestern × 13 + TR heute) ÷ 14
Diese Berechnung hat eine sehr wichtige Folge: Jede neue Kerze geht nur mit einem Vierzehntel in die ATR ein.
Noch ein Beispiel mit leicht zu rechnenden Zahlen (Beispielzahlen, keine Marktdaten): Die ATR von gestern beträgt 1,0, und heute kommt plötzlich eine große Kerze mit TR = 4,0:
(1,0 × 13 + 4,0) ÷ 14 = 17 ÷ 14 ≈ 1,21Eine große Kerze bewegt die ATR nur von 1,0 auf etwa 1,21. Erst wenn mehrere Kerzen hintereinander groß ausfallen, steigt die ATR wirklich an. Deshalb ist die ATR nachlaufend: In den ersten Kerzen, nachdem der Markt turbulent geworden ist, hinkt sie noch hinterher; und wenn sich der Markt gerade beruhigt hat, liegt sie noch hoch.
Einige Details zur Berechnung:
- Genau genommen behält die Wilder-Glättung auch ein wenig Gewicht früherer Kerzen bei (je älter, desto weniger); vereinfacht genügt es, die ATR als „durchschnittliche Schwankung der letzten 14 Kerzen“ zu verstehen.
- Manche Chart-Programme berechnen die ATR mit einem einfachen Durchschnitt statt mit der Wilder-Glättung; die angezeigten Werte können daher auf verschiedenen Plattformen leicht voneinander abweichen.
- Beim Setzen des Stop-Loss verwendet man in der Regel die ATR der bereits geschlossenen Kerze; solange die Kerze noch läuft, springt auch die ATR mit.
- Die ATR richtet sich nach der Zeiteinheit der Kerzen: Auf dem 5-Minuten-Chart misst sie, wie stark der Kurs pro 5 Minuten schwankt, auf dem Tageschart, wie stark er pro Tag schwankt.
Ein Blick auf einen Kursverlauf: ruhige und turbulente Phasen
Im Video wird ein per Programm berechneter, schematischer Kursverlauf (kein reales Instrument) verwendet. Zu Beginn ist der Markt sehr ruhig, jede Kerze ist klein und die ATR sehr niedrig; dann wird der Markt plötzlich turbulent, die Kerzen werden eine nach der anderen größer, und die ATR wächst mit.
In der Beispielgrafik beträgt die ATR in der ruhigen Phase etwa 0,48, in der turbulenten Phase etwa 1,71 – mehr als das Dreifache.
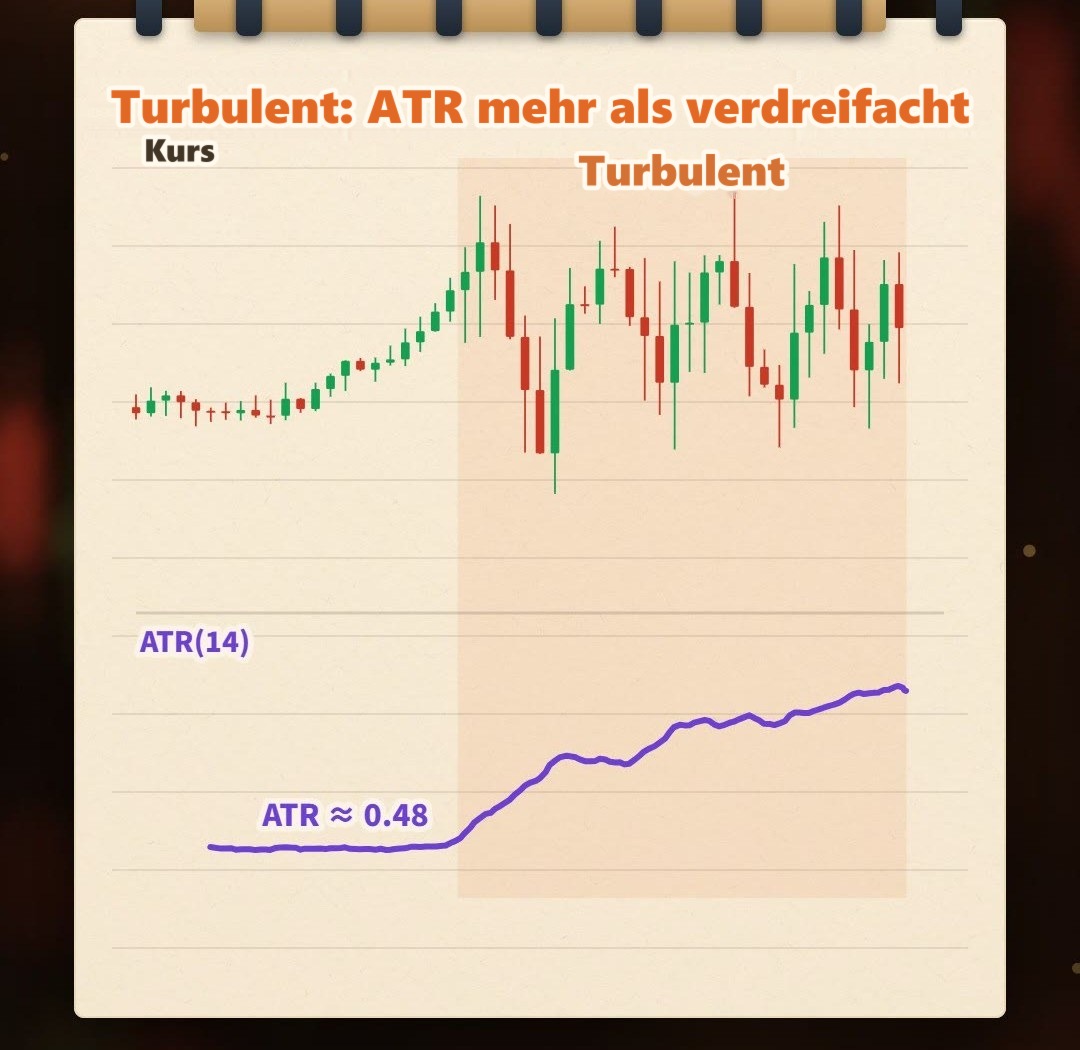
Beim selben Instrument kann sich die Schwankungsbreite innerhalb eines Zeitraums um ein Vielfaches unterscheiden. Was passiert dann, wenn der Stop-Loss immer denselben Abstand hat?
Fester Stop-Loss vs. Stop-Loss mit 2 × ATR
Fester Stop-Loss: für die ruhige Phase gesetzt, der Abstand bleibt immer gleich
Angenommen, Ihr Stop-Loss wurde nach der Schwankung der ruhigen Phase gesetzt, und sein Abstand bleibt danach immer gleich.
In der ruhigen Phase passt er vielleicht genau. In der turbulenten Phase entspricht derselbe Abstand nur noch der normalen Schwankung einer einzigen Kerze; schon ein kleines Wackeln des Kurses erreicht ihn – genau das, was im Artikel „Wie setzt man einen Stop-Loss?“ als „vom Marktrauschen ausgestoppt werden“ beschrieben wurde.
In der Beispielgrafik wird der feste Stop-Loss in derselben turbulenten Phase immer wieder ausgelöst – insgesamt 16-mal.
(So wird in der Beispielgrafik gezählt: Nach dem Schluss jeder Kerze wird bei „Schlusskurs − Stop-Loss-Abstand“ ein Stop-Loss für eine Long-Position gesetzt; berührt das Tief der nächsten Kerze ihn, zählt das als einmal ausgestoppt. Der Abstand des festen Stop-Loss = 2 × durchschnittliche ATR der ruhigen Phase, etwa 0,96.)
Stop-Loss mit 2 × ATR: Er „atmet“ mit der Schwankung
Verwenden Sie stattdessen „2 × ATR“ als Stop-Loss-Abstand:
Long (Kauf): Stop-Loss = Einstiegskurs − 2 × ATR
Short (Verkauf): Stop-Loss = Einstiegskurs + 2 × ATR
Ist der Markt turbulent, wird die ATR größer, und der Stop-Loss rückt automatisch weiter weg; ist der Markt ruhig, wird die ATR kleiner, und der Stop-Loss rückt automatisch näher heran. In Stop-Loss-Abstand umgerechnet entsprechen 2 × ATR in der Beispielgrafik in der ruhigen Phase etwa 0,96 und in der turbulenten Phase etwa 3,4.
In derselben turbulenten Phase und nach derselben Zählweise wird der Stop-Loss mit 2 × ATR (Abstand = 2 × ATR der jeweiligen Kerze) nur 2-mal ausgelöst – deutlich seltener.
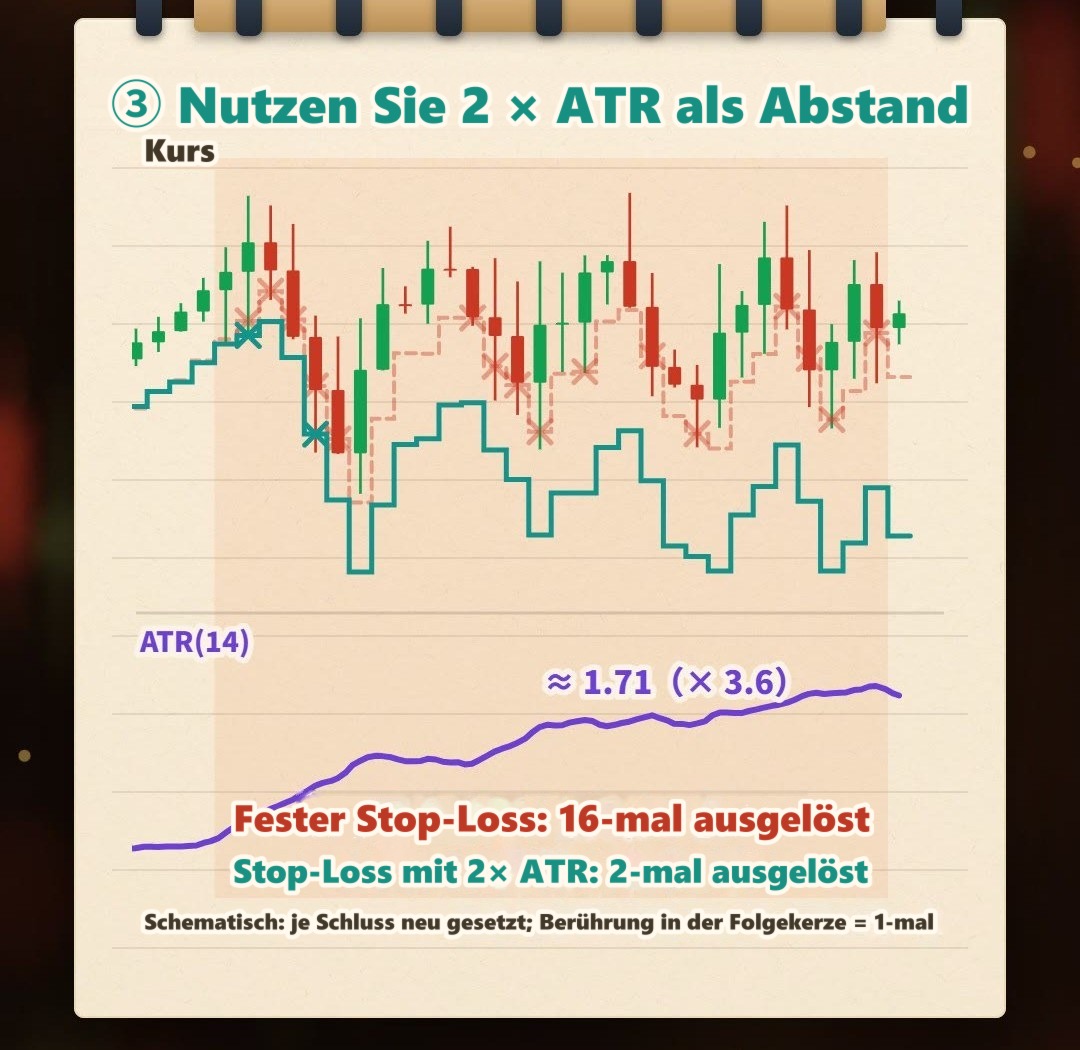
Der Stop-Loss ist keine feste Punktzahl – er muss mit der Schwankung „atmen“.
Zwei Dinge müssen jedoch klargestellt werden.
Erstens: Seltener ausgestoppt zu werden bedeutet nicht, mehr zu verdienen. Liegt der Stop-Loss weiter weg, ist der Kurs bei jedem tatsächlich ausgelösten Stop-Loss schon weiter gelaufen. Wie viel Geld dieser Trade verliert, hängt davon ab, wie groß Sie die Position wählen (dazu der nächste Abschnitt); wie sich diese Stop-Loss-Regel insgesamt bei Ihrem Instrument schlägt, weiß man erst nach einem Backtest (Test mit historischen Daten).
Zweitens: „Atmen“ bezieht sich auf den Stop-Loss-Abstand jedes neuen Trades. Der Stop-Loss-Abstand wird anhand der ATR zum Zeitpunkt des Einstiegs festgelegt. Verschieben Sie den Stop-Loss nach dem Einstieg nicht weiter weg, nur weil die ATR größer geworden ist – das ist genau der Fehler „Sobald der Trade im Minus ist, den Stop-Loss weiter weg verschieben“ aus dem Artikel „Wie setzt man einen Stop-Loss?“, und der vorab berechnete Höchstverlust verschwindet damit. Wenn Sie die ATR für einen Trailing Stop verwenden möchten, lautet die gängige Regel: Der Stop-Loss wird nur in die für Sie günstige Richtung nachgezogen und nicht wieder ausgeweitet.
Wird der Stop-Loss weiter weg gesetzt, muss die Position kleiner werden
Ändert sich der Stop-Loss-Abstand, muss sich auch die Lotgröße ändern. Die Formel haben wir im Artikel Wie berechnet man die Lotgröße? aufgeschlüsselt, und auch in „Wie setzt man einen Stop-Loss?“ kam sie zum Einsatz; hier wird nur der Stop-Loss-Abstand durch die ATR ersetzt:
Stop-Loss-Abstand = Vielfaches × ATR
Lotgröße = tragbarer Verlust ÷ (Stop-Loss-Abstand × Tickwert)
Ein Beispiel mit leicht zu rechnenden Zahlen (runde Beispielzahlen, keine Marktdaten): Bei demselben Instrument beträgt die ATR im ruhigen Markt 5 Punkte und im turbulenten Markt 15 Punkte (das Dreifache); der Stop-Loss beträgt in beiden Fällen 2 × ATR:
| Markt | ATR | Stop-Loss-Abstand (2 × ATR) | Lotgröße | Maximaler Verlust (relativer Wert) |
|---|---|---|---|---|
| Ruhig | 5 Punkte | 10 Punkte | 3 Lot | 10 × 3 = 30 |
| Turbulent, Lotgröße unverändert | 15 Punkte | 30 Punkte | 3 Lot | 30 × 3 = 90 |
| Turbulent, Lotgröße entsprechend verkleinert | 15 Punkte | 30 Punkte | 1 Lot | 30 × 1 = 30 |
Beim selben Instrument entspricht jeder Punkt demselben Betrag, deshalb genügt es, „Abstand × Lotgröße“ direkt zu vergleichen. Liegt der Stop-Loss dreimal so weit entfernt und bleibt die Lotgröße unverändert, verdreifacht sich der maximale Verlust; erst wenn die Lotgröße entsprechend auf ein Drittel schrumpft, bleibt der maximal mögliche Verlust gleich.
Wird der Stop-Loss weiter weg gesetzt, muss die Position kleiner werden, damit der maximal mögliche Verlust nicht größer wird.
Umgekehrt gilt: Ist der Markt ruhig und liegt der Stop-Loss näher, fällt die berechnete Lotgröße bei gleichem tragbarem Verlust größer aus. Das ist lediglich die Lotgröße, bei der Ihr Verlust genau dem von Ihnen festgelegten Betrag entspricht, falls der Stop-Loss ausgelöst wird; ob Sie wirklich so viel handeln, bleibt Ihre eigene Risikoentscheidung.
Einige Einschränkungen:
- Runden Sie die berechnete Lotgröße entsprechend der kleinsten Ordereinheit der Plattform ab, nicht auf. Liegt der Verlust bei ausgelöstem Stop-Loss selbst beim Mindestvolumen schon über Ihrem tragbaren Verlust, lassen Sie diesen Trade nach der Logik von „Wie setzt man einen Stop-Loss?“ aus.
- Es ist nicht gewährleistet, dass ein Stop-Loss genau zum eingestellten Preis ausgeführt wird. Bei Kurslücken oder schnellen Marktbewegungen kann es zu Slippage (Abweichung zwischen erwartetem und tatsächlichem Ausführungspreis) kommen, und der tatsächliche Verlust fällt dann größer aus als berechnet; je enger der Stop-Loss und je größer die Lotgröße, desto stärker wirkt sich dieselbe Slippage aus.
- Die ATR wird aus vergangenen Kerzen berechnet und ist nachlaufend: In den ersten Kerzen, nachdem der Markt turbulent geworden ist, kann auch ein mit der ATR gesetzter Stop-Loss ausgelöst werden; auch vor überraschenden Nachrichten oder Kurslücken warnt die ATR Sie nicht im Voraus.
2 × ATR ist nur ein Beispiel: Für das Vielfache gibt es keine allgemeingültige Antwort
Im Video wird 2 × ATR verwendet, um zu zeigen, dass „der Stop-Loss der Schwankung folgt“ – nicht, um zu sagen, dass das Zweifache die richtige Antwort ist. Manche Trader nutzen 1 × ATR, andere 1,5 ×, 2 × oder 3 × ATR; das hängt ab von:
- Instrument: Manche Instrumente haben häufig lange Dochte oder Kurslücken; der Stop-Loss braucht dann womöglich mehr Spielraum, also ein höheres Vielfaches.
- Zeiteinheit: Die ATR auf dem 5-Minuten-Chart und auf dem Tageschart kann sich stark unterscheiden; die Zeiteinheit, deren ATR Sie verwenden, muss zu Ihrer geplanten Haltedauer passen.
- Strategie: Wie viel Spielraum Sie dem Kurs lassen müssen, bevor sich Ihr Grund für den Einstieg als falsch erweist.
- Kosten: Liegt der Stop-Loss sehr nah, macht der Spread einen größeren Anteil des Stop-Loss-Abstands aus.
Die Höhe des Vielfachen ist eine Abwägung:
| Vielfaches | Stop-Loss | Wahrscheinlichkeit, ausgestoppt zu werden | Lotgröße (bei gleichem tragbarem Verlust) | Gewinn/Verlust bei gleicher Kursbewegung |
|---|---|---|---|---|
| Klein | nah | höher | größer | größer |
| Groß | weit | niedriger | kleiner | kleiner |
Betrachtet man denselben Trade, wird die Wahrscheinlichkeit, dass der Stop-Loss erreicht wird, umso kleiner, je weiter weg er liegt – größer wird sie nie. Allerdings wird auch die Lotgröße kleiner. Welches Vielfache insgesamt besser passt, lässt sich nicht durch bloßes Nachdenken klären – das müssen Sie mit Ihrem Instrument und Ihrer Zeiteinheit tatsächlich testen.
Einen ATR-Stop-Loss können Sie auf zwei Arten einsetzen; wählen Sie je nach Ihrer Strategie:
- Als Prüfung: Wie in „Wie setzt man einen Stop-Loss?“ beschrieben, suchen Sie zuerst die Stelle, an der Ihr Grund für den Einstieg hinfällig wird, und prüfen dann, ob dieser Abstand mindestens ein bestimmtes Vielfaches der ATR beträgt. Die Stelle ergibt sich aus der Marktstruktur; die ATR dient dazu zu bestätigen, dass sie nicht innerhalb der normalen Schwankung liegt.
- Direkt als Stop-Loss: Stop-Loss = Einstiegskurs ± Vielfaches × ATR – so wird es im Video gezeigt. Der Vorteil: Die Regel ist eindeutig und lässt sich als Bedingung für einen Backtest formulieren. Die Einschränkung: Die ATR kennt nur die Schwankung, nicht die Stelle, an der Ihr Grund für den Einstieg hinfällig wird.
Außerdem ist der Parameter 14 der ATR kein Muss. Je kürzer der Parameter, desto schneller reagiert die ATR – und desto sprunghafter ist sie; je länger er ist, desto glatter, aber auch desto langsamer ist sie.
Häufige Fehlanwendungen
1. Die ATR als Kauf- oder Verkaufssignal verwenden
Eine steigende ATR bedeutet nur, dass der Kurs stärker schwankt, nicht, dass er steigen wird; ein schneller Kursrückgang lässt die ATR ebenso größer werden. Die ATR liefert keine Kauf- oder Verkaufssignale – wer mit ihr die Richtung bestimmen will, benutzt ein Lineal als Kompass.
2. Die ATR verschiedener Instrumente oder Zeiteinheiten direkt vergleichen
Die Einheit der ATR ist die Einheit des Kurses; die ATR-Werte von Gold und EUR/USD sind nicht vergleichbar, und die ATR des 5-Minuten-Charts und die des Tagescharts dürfen ebenfalls nicht vermischt werden.
3. Den Stop-Loss weiter weg setzen, ohne die Lotgröße zu verkleinern
Wird die ATR dreimal so groß und der Stop-Loss entsprechend dreimal so weit weg gesetzt, die Lotgröße aber nicht geändert, verdreifacht sich auch der maximale Verlust. Wer den Stop-Loss mit der ATR setzt, muss die Lotgröße unbedingt mitberechnen.
4. Nach dem Einstieg den Stop-Loss weiter weg verschieben, weil die ATR größer wird
Die ATR bestimmt den Stop-Loss-Abstand zum Zeitpunkt des Einstiegs. Wer den Stop-Loss nach dem Einstieg weiter weg verschiebt, ändert nachträglich die Definition dessen, was „falschliegen“ bedeutet, und der vorab berechnete Höchstverlust existiert nicht mehr. Eine Anpassung, die das Risiko verringert, ist etwas anderes.
Häufige Fragen
Was ist der ATR-Indikator?
Die ATR (Average True Range, durchschnittliche wahre Schwankungsbreite) wurde von J. Welles Wilder eingeführt und misst, wie stark jede Kerze in der jüngsten Zeit (übliche Voreinstellung: die letzten 14 Kerzen) im Durchschnitt schwankt; je größer die Zahl, desto turbulenter der Markt. Die ATR hat keine Richtung, liefert keine Kauf- oder Verkaufssignale und wird häufig verwendet, um den Stop-Loss-Abstand und die Positionsgröße zu bestimmen.
Wie wird die ATR berechnet?
Zuerst wird die True Range (TR) jeder Kerze berechnet: Hoch minus Tief der Kerze, der Absolutwert von Hoch der Kerze minus Schlusskurs der vorherigen Kerze und der Absolutwert von Tief der Kerze minus Schlusskurs der vorherigen Kerze – maßgeblich ist der größte der drei Werte. Anschließend wird die TR mit der Wilder-Glättung gemittelt: Die erste ATR ist der einfache Durchschnitt der TR der ersten 14 Kerzen, danach ist jede weitere ATR „die ATR von gestern × 13 plus die TR von heute, geteilt durch 14“.
Welches Vielfache der ATR sollte der Stop-Loss-Abstand betragen?
Eine allgemeingültige Antwort gibt es nicht. Manche nutzen 1 ×, andere 1,5 ×, 2 × oder 3 × ATR; das hängt von Instrument, Zeiteinheit, Strategie und Handelskosten ab. Je größer das Vielfache, desto weiter liegt der Stop-Loss und desto geringer ist die Wahrscheinlichkeit, ausgestoppt zu werden – aber desto kleiner muss auch die Lotgröße sein. Das passende Vielfache sollte man mit dem eigenen Instrument per Backtest ermitteln; es ist keine feste Regel.
Bedeutet eine größer werdende ATR, dass der Kurs steigt oder fällt?
Weder noch. Die ATR misst nur die Größe der Schwankung, nicht die Richtung. Sowohl ein starker Anstieg als auch ein starker Kursverfall lassen die ATR größer werden; deshalb kann man mit der ATR allein nicht über Kauf oder Verkauf entscheiden.
Wie berechnet man die Positionsgröße, wenn man den Stop-Loss mit der ATR setzt?
Stop-Loss-Abstand = Vielfaches × ATR; Lotgröße = tragbarer Verlust ÷ (Stop-Loss-Abstand × Tickwert). Wird die ATR größer und der Stop-Loss weiter weg gesetzt, muss die Lotgröße kleiner werden, damit der maximale Verlust nicht größer wird. Voraussetzung ist, dass der Stop-Loss zum eingestellten Preis ausgeführt wird; bei Kurslücken oder schnellen Bewegungen kann es zu Slippage kommen, und der tatsächliche Verlust kann größer ausfallen.
Muss man für die ATR unbedingt den Parameter 14 verwenden?
Nicht unbedingt. 14 ist die gängigste Voreinstellung, aber keine allgemeingültige Antwort. Je kürzer der Parameter, desto schneller reagiert die ATR auf Veränderungen der Schwankung, desto instabiler ist sie aber auch; je länger der Parameter, desto glatter ist sie, desto langsamer reagiert sie aber. Welchen Parameter man verwendet, sollte man zusammen mit dem Stop-Loss-Vielfachen testen und festlegen.
Fazit
Indikatoren wie RSI, KD und MACD werden oft genutzt, um Ein- und Ausstiege zu finden. Die ATR ist anders. Sie liefert keine Kauf- oder Verkaufssignale, sondern beantwortet eine andere Frage: Wie stark schwankt der Kurs gerade? Und außerdem: Wie weit sollte Ihr Stop-Loss entfernt liegen, und wie groß sollte Ihre Position sein?
Die ATR liefert keine Kauf- oder Verkaufssignale, bestimmt aber den Stop-Loss-Abstand und die Positionsgröße.
Welches Vielfache der ATR passt zu Ihrem Instrument? Prüfen Sie das mit einem Backtest in unserem AI Strategy Assistant.
Formulieren Sie Ihre Einstiegsbedingungen zusammen mit „Stop-Loss = 2 × ATR“ in einem Satz, geben Sie ihn in den AI Strategy Assistant von MASQuant ein und starten Sie mit einem Klick den Backtest; die Backtest-Umgebung berücksichtigt reale Marktfriktionen: Spread, Slippage, wechselnde Liquidität und Verzögerungen bei der Orderausführung. Ersetzen Sie 2 × durch 1,5 × oder 3 × und lassen Sie den Test erneut laufen: Bei welchem Vielfachen werden Sie bei Ihrem Instrument zu oft ausgestoppt, bei welchem liegt der Stop-Loss zu weit entfernt? Ein Backtest zeigt, wie sich diese Bedingungen in der Vergangenheit verhalten haben; er ist keine Garantie dafür, was in Zukunft passiert, und er nimmt Ihnen auch nicht die Entscheidung ab, wie viel Risiko Sie eingehen sollten.
Eine Idee wird erst durch Überprüfung zur Strategie.
Die Grafiken und Zahlen in diesem Artikel stammen aus einem per Programm berechneten, schematischen Kursverlauf und stellen nicht die tatsächliche Kursentwicklung eines Instruments dar.
Risikohinweis: CFDs sind Finanzprodukte mit hohem Risiko und können zu schnellen Kapitalverlusten führen. Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für künftige Ergebnisse. Alle Strategien und Backtests dienen nur als Referenz und stellen keine Anlageberatung dar. Bitte machen Sie sich vor dem Handel gründlich mit unseren Risikohinweisen vertraut.
Weiterführende Artikel: