¿Qué es el VWAP? Por qué el precio medio ponderado por volumen cuesta más de mover a medida que avanza el día
«El precio está por encima del VWAP, así que hoy hay sesgo alcista.»
El VWAP (precio medio ponderado por volumen) lo usan a menudo los traders de corto plazo como «la línea que separa hoy a alcistas y bajistas». Su significado es intuitivo: desde la apertura de hoy hasta ahora, ¿a qué precio, más o menos, se ha hecho la operación media? Pero el VWAP tiene un rasgo en el que poca gente se fija: mandan las velas de la apertura, y cuanto más avanza el día, más cuesta moverlo. Este artículo primero hace el cálculo una vez con 3 velas y después usa un gráfico real marcado del 1 al 4 (EUR/USD, enero de 2025) para dejarlo claro.
Este artículo forma parte de la serie «Academia de Trading · Guía de indicadores técnicos» de MASQuant. Todos los indicadores están clasificados en la Guía de indicadores técnicos.
En una frase
VWAP = el «coste medio» de todas las operaciones desde la apertura de hoy hasta ahora; cuanto más se negocia a un precio, más pesa.
La pregunta que responde es: «Hasta ahora, ¿a qué precio se ha negociado de media hoy? ¿El precio actual está por encima o por debajo de ese coste?».
Piensa en el coste medio de compra de un puesto de mercadillo nocturno durante el día. Por la mañana compra de golpe 500 kg a 100 el kilo, así que el coste medio se fija cerca de 100; aunque por la tarde reponga 50 kg más a 110 el kilo, el coste medio apenas se mueve. La compra grande marca el tono; una pequeña, por cara que sea, apenas lo mueve.
Calcúlalo una vez: con 3 velas basta
Para simplificar las cuentas, abajo cada vela se representa con un único precio (son cifras inventadas para el ejemplo, no datos de mercado):
| Vela | Precio | Volumen | Acumulado (precio × volumen) | Volumen acumulado | VWAP = las dos columnas anteriores divididas |
|---|---|---|---|---|---|
| Vela 1 | 100 | 500 | 50 000 | 500 | 100 |
| Vela 2 | 102 | 300 | 80 600 | 800 | 100,75 |
| Vela 3 | 110 | 50 | 86 100 | 850 | 101,29 |
- Vela 2: un volumen de 300, más de un tercio del acumulado, lleva el VWAP de 100 a 100,75.
- Vela 3: el precio se dispara de golpe a 110, pero el volumen es solo 50, así que el VWAP solo pasa de 100,75 a 101,29.
Estos son los dos rasgos del VWAP: los precios con mucho volumen pesan más; y como se acumula desde la apertura, cuanto más tarde entra una vela, menor es su parte.
La fórmula
Precio típico = (máximo + mínimo + cierre) ÷ 3
VWAP = Σ(precio típico × volumen) ÷ Σ volumen
(Σ acumula desde la primera vela de esta sesión hasta ahora, y vuelve a empezar en cada sesión nueva)
Se diferencia de una media móvil corriente sobre todo en dos cosas: la media móvil corriente mira «las últimas N velas» y todas pesan igual; el VWAP mira «todo desde la apertura hasta ahora», pondera por volumen y se reinicia en cada sesión (normalmente cada día).
Lee el gráfico: tres sesiones del euro, siguiendo del 1 al 4
El gráfico de abajo muestra el EUR/USD (EURUSD) en velas de 1 hora durante tres sesiones, el 24, el 27 y el 28 de enero de 2025, tomado de los precios históricos de MT5 (horas en hora del servidor de la plataforma, 24 velas por día). El primer día subió un 0,7 %, el segundo fue de un lado a otro y cerró con solo un 0,2 % de diferencia, y el tercero cayó un 0,6 %.
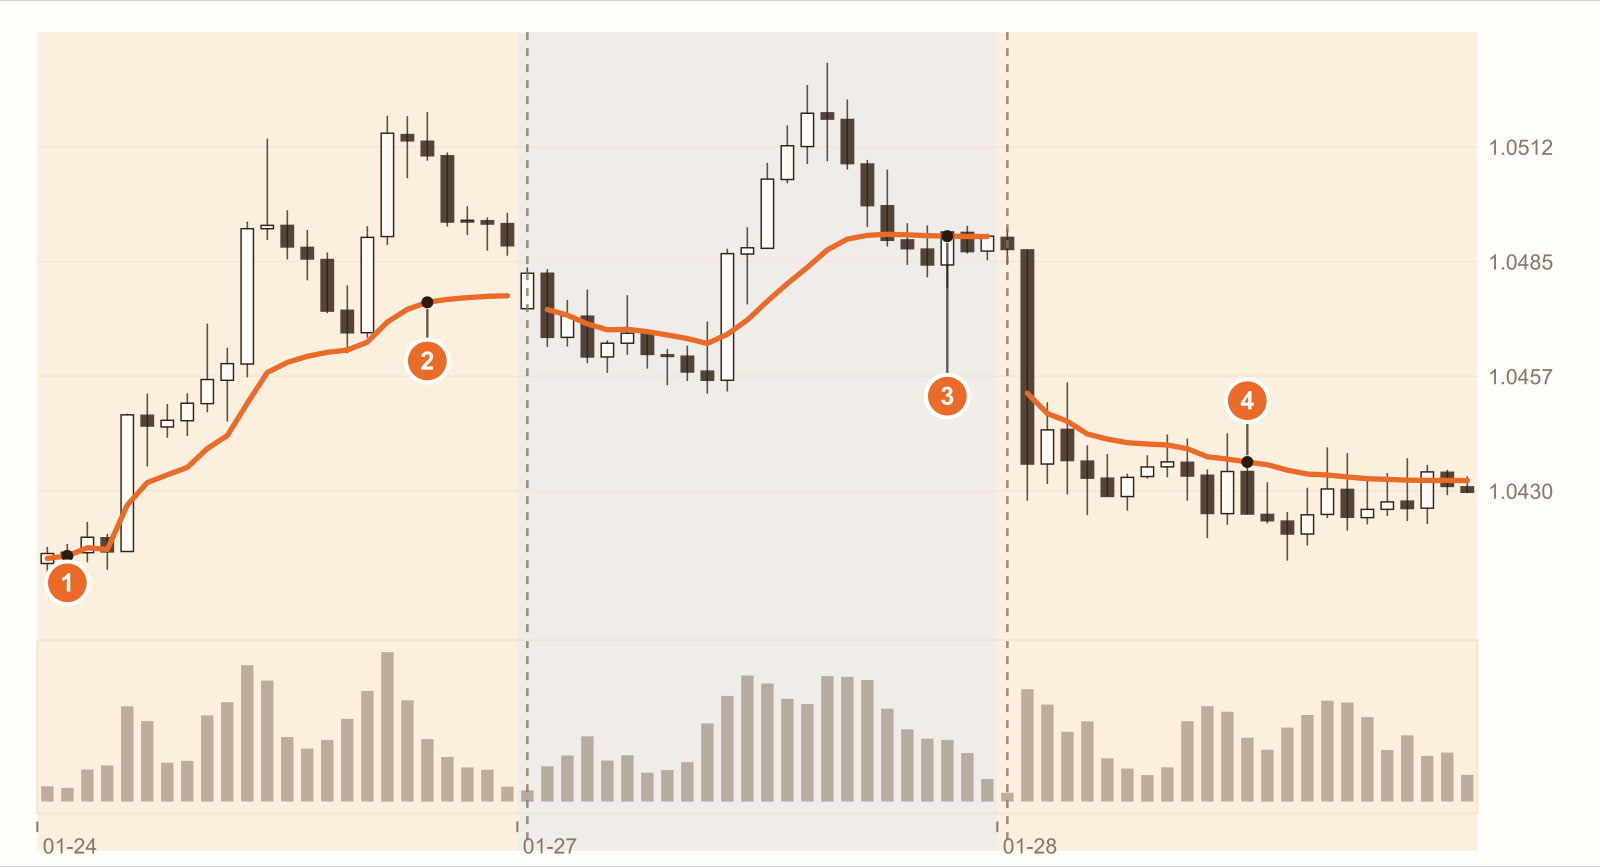
Vela 2 del primer día: una sola vela supone el 47 % del volumen acumulado. Al principio el volumen acumulado todavía es pequeño, así que una vela nueva puede arrastrar mucho el VWAP.
Vela 20 del primer día: solo el 4,2 % del volumen acumulado. El precio ya está muy por encima del de la mañana, pero el VWAP solo sube despacio y se aleja cada vez más del precio; en la última vela, la proporción es de apenas el 0,9 %. Ese día, 23 de las 24 velas cerraron por encima del VWAP.
El segundo día: el precio cruza el VWAP 6 veces. Sube y luego baja, de un lado a otro: 11 de las 24 velas cerraron por encima del VWAP, y el VWAP no da dirección.
El tercer día: el VWAP se mantiene todo el rato por encima del precio. Abrió con un salto a la baja y solo 1 de las 24 velas del día cerró por encima del VWAP.
234 muestran para qué sirve el VWAP: el lado en el que el precio pasa más tiempo describe, a grandes rasgos, quién fue más fuerte ese día. 12 muestran su límite: al principio, el VWAP se mueve mucho con el precio; en la parte final, por mucho que el precio suba o baje, el VWAP solo se mueve despacio.
Se trata de un tramo real de precios históricos, usado para mostrar cómo se comporta el VWAP, no de una regla general. Si cambias de activo, de marco temporal o de tramo, todas las cifras cambian.
Qué tener en cuenta al usar el VWAP en MT5 y con CFD
- MT5 no trae el VWAP integrado: hay que instalar un indicador personalizado, mientras que plataformas de gráficos como TradingView sí lo incluyen. Los VWAP programados por distintas personas pueden diferir en cómo empieza la sesión y en el precio que usan (típico o de cierre).
- Los CFD casi siempre solo tienen volumen de ticks: cuántas veces cambió la cotización en ese periodo, no cuántos contratos se negociaron de verdad. Un VWAP calculado con volumen de ticks es una aproximación de la ponderación por volumen.
- Dónde empieza «el día» depende de la plataforma: muchos CFD cotizan casi 24 horas, y el corte diario de MT5 suele seguir la hora del servidor del bróker. Con otro inicio de sesión, el VWAP es otro.
Lo que ves, lo que significa
| Lo que ves | Lo que suele significar | Pero cuidado |
|---|---|---|
| El precio pasa casi todo el día por encima del VWAP | Hoy hay fuerza; el precio actual supera el coste medio de hoy | Describe el día de hoy, no el de mañana (2 en el gráfico) |
| El precio pasa casi todo el día por debajo del VWAP | Hoy hay debilidad | Lo mismo que arriba (4 en el gráfico) |
| El precio va y viene a ambos lados del VWAP | Hoy no hay dirección | Si lo usas aquí como soporte o resistencia, lo atravesarán una y otra vez (3 en el gráfico) |
| El VWAP se mueve mucho tras la apertura | El volumen acumulado aún es pequeño y las velas nuevas influyen mucho | El VWAP de la mañana todavía no es estable (1 en el gráfico) |
| Por la tarde el precio sube fuerte y el VWAP apenas se mueve | El volumen acumulado ya es grande y las velas nuevas no lo mueven | Es el propio cálculo, no un fallo del indicador (2 en el gráfico) |
Cómo usarlo: tres ejemplos
Ejemplo 1: como telón de fondo alcista o bajista del día
Con el precio por encima del VWAP, busca solo compras; por debajo, solo ventas. No te dice en qué vela entrar; solo te dice a qué lado del «coste global» de hoy está el precio.
Ejemplo 2: evita el tramo más inestable tras la apertura
Poco después de la apertura, unas pocas velas de mucho volumen arrastran con facilidad el VWAP (1 en el gráfico). Hay quien espera un rato tras la apertura, hasta que el VWAP se asienta, antes de tomarlo como referencia.
Ejemplo 3: empieza a contar desde un punto importante (VWAP anclado)
El VWAP estándar se reinicia cada día, así que es una herramienta intradía. Para ver una zona de coste de más largo plazo, hay quien empieza a acumular desde un máximo, un mínimo importante o la vela en que salió una noticia, lo que suele llamarse VWAP anclado. Es otro uso: con otro punto de partida, el significado también es otro.
Errores comunes
1. Tratar el VWAP como una línea de soporte o resistencia
El VWAP es un coste medio, no órdenes que alguien haya colocado ahí. En el día lateral del gráfico (27 de enero), el precio lo cruzó 6 veces.
2. Comparar directamente entre plataformas y sesiones
Con otro inicio de sesión, otro precio u otro volumen, el VWAP es otro. Cuando alguien diga «el precio está por encima del VWAP», comprueba primero que miráis la misma línea.
3. Esperar que siga al precio al final de la sesión
Cuanto más cerca del cierre, menos pesa cada vela nueva en la media. Tras una gran subida o bajada por la tarde, el VWAP suele moverse muy poco, igual que la vela 3 del ejemplo: es el propio cálculo, no un fallo del indicador.
Preguntas frecuentes
¿Qué es el VWAP?
El VWAP (precio medio ponderado por volumen) multiplica el precio de cada vela por su volumen, lo acumula desde el inicio de la sesión y lo divide entre el volumen total. Representa el precio medio negociado hasta ahora en la sesión y se reinicia en cada sesión nueva.
¿Cómo se lee el VWAP?
La lectura habitual es: si el precio pasa mucho tiempo por encima del VWAP, el día tiene fuerza; por debajo, debilidad; si lo cruza una y otra vez, no hay dirección. Describe el coste global del día, no puntos exactos de compra o venta.
¿En qué se diferencia el VWAP de una media móvil?
Una media móvil mira las últimas N velas, cada una con el mismo peso (o ponderadas por tiempo); el VWAP mira todo desde el inicio de la sesión hasta ahora, ponderado por volumen, y se reinicia en cada sesión. Sobre cómo se comportan las medias móviles, consulta ¿Qué es la media móvil simple (SMA)?
¿MT5 tiene VWAP?
MT5 no trae el VWAP integrado; hay que instalar un indicador personalizado. Los CFD en MT5 casi siempre solo tienen volumen de ticks, así que el VWAP resultante es una aproximación.
Conclusión
El VWAP es una línea muy honesta: te dice a qué precio, de media, se ha negociado hoy hasta ahora. También es muy terco: mandan las velas de la apertura, y cuanto más avanza el día, más cuesta moverlo.
Así que la verdadera pregunta es: en tu activo, ¿en qué momento del día resulta más útil que el precio esté por encima del VWAP? Un solo tramo de precios históricos no puede responder a eso: compruébalo con un backtest en nuestro AI Strategy Assistant y lo sabrás.
Escribe la condición en una frase, por ejemplo «comprar solo cuando, dos horas después de la apertura, el precio esté por encima del VWAP del día», dásela al AI Strategy Assistant de MASQuant y pulsa el botón para empezar el backtest. El entorno de backtest incluye fricciones reales del mercado como el spread, el deslizamiento, los cambios de liquidez y los retrasos de ejecución (cómo usarlo, en la guía de uso del AI Strategy Assistant). Un backtest te dice «cómo funcionó esta regla en el mercado del pasado», no te garantiza el futuro.
Una idea solo se convierte en estrategia cuando la pones a prueba.
El gráfico de precios de este artículo procede de los precios históricos de la plataforma MT5 (velas de 1 hora, en hora del servidor de la plataforma; las cotizaciones y la hora de corte de la vela diaria varían un poco entre plataformas, así que los valores pueden no coincidir exactamente), y los indicadores los calcula un programa con las fórmulas estándar; los números enteros del ejemplo no son datos de mercado. Los precios históricos solo se usan para mostrar cómo se comporta el indicador y no representan movimientos futuros.
Divulgación de riesgos: los CFD son productos financieros de alto riesgo y pueden provocar una pérdida rápida de capital. La rentabilidad pasada no garantiza resultados futuros; todas las estrategias y backtests son solo de referencia y no constituyen asesoramiento de inversión. Antes de operar, lee con atención nuestra Divulgación de riesgos.