Parabolic SAR là gì? Có xu hướng thì rất mượt, đi ngang thì bị rung lắc văng ra liên tục
“SAR đã lật xuống dưới giá rồi, mua thôi.”
Parabolic SAR là một trong những chỉ báo dễ hiểu nhất: một chuỗi chấm, nằm dưới giá thì nghiêng tăng, nằm trên giá thì nghiêng giảm. Cái tên SAR là viết tắt của Stop And Reverse (cắt lỗ và đảo chiều): nó luôn có mặt trên thị trường, bị chạm vào là lật sang phía bên kia. Bài này trước tiên dùng hai cây nến để tính xem nó “càng đuổi càng sát” thế nào, rồi dùng một biểu đồ thật có đánh số 1 đến 4 (vàng năm 2024) để xem hai số phận của nó khi có xu hướng và khi đi ngang.
Đây là một bài trong loạt “Học viện giao dịch · Từ điển chỉ báo kỹ thuật” của MASQuant. Toàn bộ chỉ báo được phân loại trong Từ điển chỉ báo kỹ thuật.
Hiểu trong một câu
Parabolic SAR = một đường cắt lỗ tự siết lên (hoặc xuống), bị chạm là cắt lỗ đồng thời đảo chiều.
Câu hỏi nó trả lời là: “Nếu bây giờ cứ giữ lệnh theo xu hướng, cắt lỗ nên đặt ở đâu?”
Có thể hình dung thế này: sau khi mua, bạn buộc một sợi dây bên dưới giá làm cắt lỗ. Mỗi lần giá lập đỉnh mới, bạn kéo sợi dây lên một chút, và số lần lập đỉnh mới càng nhiều thì kéo càng nhanh. Sợi dây vừa bị chạm, bạn cắt lỗ thoát ra, đồng thời đảo sang bán, buộc lại sợi dây phía trên giá, kéo từ trên xuống.
Tính thử một lần: hai cây nến là đủ
Lấy lệnh mua làm ví dụ, mỗi nến SAR lại tiến gần thêm một chút về phía “giá cao nhất kể từ khi đoạn mua này bắt đầu”, gần thêm bao nhiêu do hệ số gia tốc (AF) quyết định (dưới đây là các con số dùng làm ví dụ, không phải dữ liệu thị trường):
| Thời điểm | Tình huống | Cách tính | SAR của nến sau |
|---|---|---|---|
| Nến thứ 1 | Đang mua: SAR 100, giá cao nhất của đoạn 110, AF 0.02 | 100 + 0.02 × (110 − 100) | 100.2 |
| Nến thứ 2 | Giá lập đỉnh mới 112: giá cao nhất đổi thành 112, AF tăng lên 0.04 | 100.2 + 0.04 × (112 − 100.2) | khoảng 100.67 |
| Sau đó | Mỗi lần lập đỉnh mới, AF cộng thêm 0.02, tối đa 0.2 | Tỷ lệ mỗi nến tiến gần về giá cao nhất ngày càng lớn | Càng đuổi càng nhanh |
| Khi bị chạm | Giá thấp nhất của một nến phá xuống dưới SAR | Lật sang bán | SAR nhảy lên giá cao nhất của đoạn này, chuyển sang đuổi từ trên xuống |
Nến thứ 1 chỉ nhích lên 0.2, nến thứ 2 đã nhích gần 0.47. Lập đỉnh mới càng nhiều lần, SAR đuổi càng nhanh, vẽ ra là một đường parabol cong lên, đó cũng là nguồn gốc cái tên.
Thiết kế này rất hữu dụng khi có xu hướng: cắt lỗ tự động theo lên, bạn không cần tự phán đoán. Nhưng nó cũng có một tính cách không tránh được: nó không có lựa chọn “đứng ngoài thị trường”. Không mua thì bán, đi ngang cũng vậy.
Công thức chính thức
SAR của nến sau = SAR của nến này + AF × (EP − SAR của nến này)
EP (điểm cực trị): giá cao nhất kể từ khi đoạn mua bắt đầu (khi bán là giá thấp nhất)
AF (hệ số gia tốc): bắt đầu từ 0.02, mỗi lần lập đỉnh mới (khi bán là đáy mới) cộng thêm 0.02, tối đa 0.2
Parabolic SAR do J. Welles Wilder Jr. đưa ra năm 1978, cùng một cuốn sách với RSI, ATR, ADX. Trong MT5, đây là chỉ báo tích hợp sẵn Parabolic SAR, hệ số gia tốc mặc định 0.02, tối đa 0.2.
Xem biểu đồ: vàng mùa xuân năm 2024, theo thứ tự 1 đến 4
Biểu đồ dưới đây là khung ngày của vàng (XAUUSD) từ tháng 11 năm 2023 đến tháng 6 năm 2024, lấy từ dữ liệu giá lịch sử của MT5. Trước tháng 2 năm 2024, giá đóng cửa của vàng đi ngang trong khoảng 1,938 đến 2,077; từ cuối tháng 2 đến giữa tháng 4 tăng một mạch 18%, sau đó qua lại ở vùng cao.
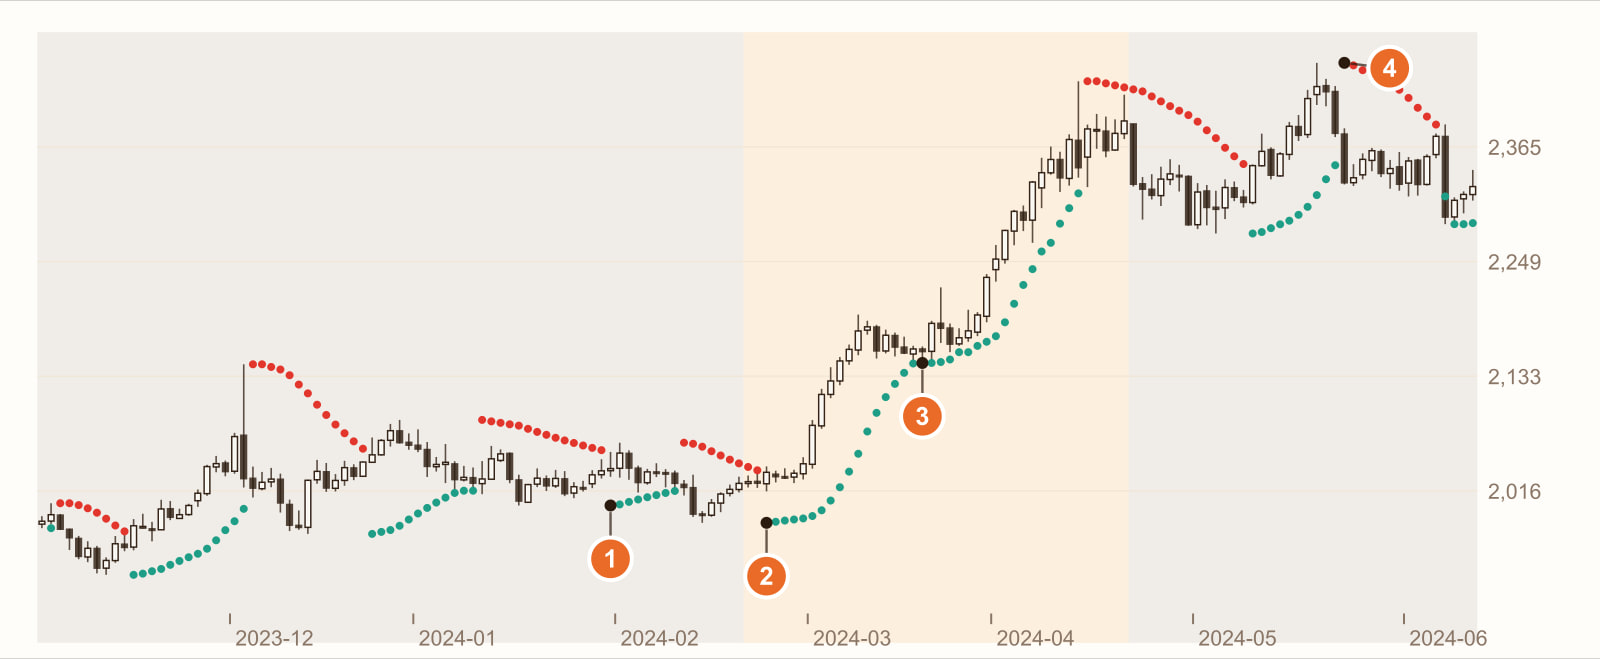
Đi ngang: lúc xanh, lúc đỏ (31 tháng 1 năm 2024). Trong gần bốn tháng đi ngang phía trước, SAR lật 7 lần, trung bình khoảng 11 nến lại đổi phe một lần. Mỗi lần lật, theo quy tắc là một lần cắt lỗ cộng một lần vào lệnh ngược chiều — ra vào liên tục trong thị trường không có hướng, phần lớn là đang trả spread và những khoản cắt lỗ nhỏ.
Đợt tăng vừa bắt đầu, lật về dưới giá (23 tháng 2).
Giữ lệnh suốt chặng (19 tháng 3). Từ 2 trở đi, SAR nằm dưới giá liên tục lâu nhất 35 nến, siết lên từng nến một. Cả đợt tăng (nền cam nhạt, 21 tháng 2 đến 19 tháng 4) tăng 18%, chỉ lật 2 lần. SAR giống như một đường cắt lỗ tự siết lên, giúp bạn không phải tự phán đoán lúc nào nên đi.
Nến thứ 3 sau đỉnh đã lật sang bán (23 tháng 5). Giá đóng cửa cao nhất ngày 20 tháng 5 là 2,426, chỉ qua 3 nến, SAR đã bị chạm và lật lên trên. Cái lợi của việc đuổi sát là khi đổi hướng thì thoát sớm. Nhưng ở đoạn đi ngang thứ hai bên phải, tính cả 4, SAR lật tổng cộng 3 lần.
Đây là một đoạn giá lịch sử có thật, dùng để minh họa tính cách của SAR, không phải quy luật chung. Đổi sản phẩm, đổi khung thời gian, đổi đoạn giá thì mọi con số đều thay đổi.
Thấy gì, nghĩa là gì
| Bạn thấy | Thường có nghĩa là | Nhưng cần cẩn thận |
|---|---|---|
| Chấm nằm dưới giá, siết lên liên tục | Đang tăng, cắt lỗ theo lên suốt chặng (3 trên biểu đồ) | Nó không cho biết đà tăng sẽ đi bao xa |
| Chấm lật từ dưới lên trên | Giá đã phá đường cắt lỗ, chuyển sang nghiêng giảm | Khi đi ngang thường lật xong lại lật về (1 trên biểu đồ) |
| Chấm tiến rất nhanh về phía giá | Đã lập đỉnh mới nhiều lần, AF lớn lên | Nhịp điều chỉnh nhỏ cỡ nào cũng có thể chạm nó |
| Chấm lật qua lại trên dưới giá | Đi ngang không có hướng | Ra vào theo mỗi lần lật sẽ cứ phải trả spread và cắt lỗ nhỏ |
Dùng thực tế: ba ví dụ
Ví dụ 1: chỉ dùng nó để quản lý thoát lệnh
Nhiều người không dùng SAR để vào lệnh, chỉ dùng nó làm cắt lỗ di động: vào lệnh giao cho điều kiện khác, giữ lệnh và thoát lệnh giao cho SAR. Như vậy có thể bớt những lần vào lệnh lặp lại khi đi ngang, lại giữ được cái lợi “tự động theo lên” khi có xu hướng (34 trên biểu đồ).
Ví dụ 2: thêm một bộ lọc trạng thái thị trường
Bản thân SAR không phân biệt được đi ngang và xu hướng, nó chỉ lật mãi. Cách làm phổ biến là kết hợp với công cụ phán đoán trạng thái thị trường, ví dụ ADX: khi ADX dưới 20 thì bỏ qua tín hiệu lật của SAR. Cách đọc ADX xem Chỉ báo ADX là gì?
Ví dụ 3: nới lỏng hay siết chặt
Điểm khởi đầu và mức trần của AF càng lớn, SAR đuổi càng sát, thoát càng sớm, cũng càng dễ bị nhịp điều chỉnh bình thường quét văng; càng nhỏ thì càng lỏng, thoát càng muộn. 0.02, 0.2 là thiết lập gốc của Wilder, không nhất thiết hợp với mọi sản phẩm và khung thời gian. Muốn có một cắt lỗ di động “giữ khoảng cách cố định, lỏng hơn”, có thể xem Supertrend là gì?
Những cách dùng sai thường gặp
1. Lần lật nào cũng vào lệnh ngược chiều
Đây là thiết kế gốc của SAR, nhưng khi đi ngang cái giá rất đắt. Đoạn đi ngang bên trái biểu đồ chính là 7 lần ra vào.
2. Dùng thẳng trên sản phẩm hay có khoảng trống giá lớn
SAR tiến về phía giá từng nến một, gặp khoảng trống giá (gap), giá có thể nhảy vượt qua SAR một đoạn dài trong một lần, giá thoát thực tế sẽ tệ hơn SAR nhiều.
3. Coi chấm SAR là giá cắt lỗ chính xác
SAR tính ra vị trí lý thuyết. Khớp lệnh thực tế chịu ảnh hưởng của spread, trượt giá, khoảng trống giá, nhất là trên sản phẩm có spread như CFD. Ảnh hưởng của spread xem Spread là gì?
Câu hỏi thường gặp
Parabolic SAR là gì?
Parabolic SAR (chỉ báo dừng và đảo chiều) do Wilder đưa ra năm 1978, chấm điểm dưới hoặc trên giá, đại diện cho vị trí cắt lỗ của lệnh mua hoặc bán. Giá chạm SAR là đảo hướng, vì vậy nó luôn có mặt trên thị trường.
Hệ số gia tốc của SAR là gì?
Hệ số gia tốc (AF) quyết định mỗi nến SAR tiến về giá cao nhất (khi bán là thấp nhất) theo tỷ lệ bao nhiêu. Thiết lập thường dùng bắt đầu từ 0.02, mỗi lần lập đỉnh mới cộng 0.02, tối đa 0.2. Ví dụ SAR 100, giá cao nhất 110, AF 0.02 thì SAR của nến sau là 100.2.
Parabolic SAR hợp với thị trường nào?
Hợp với thị trường có xu hướng rõ ràng. Khi đi ngang, SAR sẽ lật liên tục, tạo ra rất nhiều tín hiệu cắt lỗ qua lại.
SAR và Supertrend khác nhau thế nào?
Cả hai đều là cắt lỗ di động có lật phe. SAR dùng hệ số gia tốc nên càng đuổi càng sát; Supertrend dùng ATR để giữ khoảng cách với giá, thường lật ít hơn nhưng cũng thoát muộn hơn. Chi tiết xem Supertrend là gì?
Kết luận
Cái mượt của SAR là thật: khi có xu hướng, nó giúp bạn giữ lệnh suốt chặng, lâu nhất 35 nến không cần động tay. Cái mệt của SAR cũng là thật: khi đi ngang, trung bình khoảng 11 nến nó lại đổi phe một lần. Hai điều này đến từ cùng một thiết kế — luôn có mặt trên thị trường.
Vì vậy câu thật sự cần hỏi là: trên sản phẩm của bạn, những đoạn giữ được khi có xu hướng có đủ trả cho những khoản cắt lỗ nhỏ qua lại khi đi ngang không? Câu hỏi này, một đoạn giá lịch sử không trả lời được — dùng Trợ lý Chiến lược AI của chúng tôi để backtest là biết.
Viết điều kiện thành một câu, ví dụ “SAR lật xuống dưới giá thì mua, lật lên trên thì thoát”, đưa vào Trợ lý Chiến lược AI của MASQuant, bấm một cái là bắt đầu backtest. Môi trường backtest có tính đến các ma sát thị trường thật như spread, trượt giá, thay đổi thanh khoản thị trường và độ trễ khớp lệnh (cách dùng xem Hướng dẫn sử dụng Trợ lý Chiến lược AI). Sau đó thêm “ADX trên 25 mới vào lệnh” chạy thêm một lần, so xem chênh bao nhiêu. Backtest cho bạn biết “quy tắc này đã hoạt động thế nào trong các diễn biến quá khứ”, không phải sự bảo đảm cho tương lai.
Ý tưởng, qua kiểm chứng, mới gọi là chiến lược.
Biểu đồ trong bài lấy từ dữ liệu giá lịch sử trên nền tảng MT5 (khung ngày; giá và cách chia nến ngày giữa các nền tảng hơi khác nhau, số liệu có thể không hoàn toàn trùng khớp), chỉ báo do chương trình tính theo công thức tiêu chuẩn; các số nguyên trong ví dụ không phải dữ liệu thị trường. Giá lịch sử chỉ dùng để minh họa tính cách của chỉ báo, không đại diện cho diễn biến tương lai.
Công bố rủi ro: CFD là sản phẩm tài chính có rủi ro cao, có thể dẫn đến mất vốn nhanh chóng. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai, mọi chiến lược và kết quả backtest chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư. Trước khi giao dịch, vui lòng tìm hiểu kỹ Điều khoản Công bố Rủi ro của chúng tôi.