Chỉ báo độ lệch chuẩn là gì? Độ lệch chuẩn tăng có phải thị trường đang nguy hiểm hơn?
“Độ lệch chuẩn lên mức cao nhất trong hai tháng, thị trường nguy hiểm rồi, khoan vào lệnh đã?”
Trước hết xem độ lệch chuẩn đo cái gì: nó đo giá đóng cửa của 20 nến gần nhất cách mức trung bình của chính chúng bao xa. Không phải mỗi ngày dao động bao nhiêu. Một thị trường mỗi ngày chỉ tăng một chút nhưng cứ đi mãi theo cùng một hướng, giá đóng cửa sẽ ngày càng xa mức trung bình, và độ lệch chuẩn sẽ tăng lên. Bài này trước tiên tính thử với hai bộ số, sau đó dùng một biểu đồ thật có đánh số 1 đến 4 (vàng năm 2025) để đặt độ lệch chuẩn và ATR cạnh nhau.
Đây là một bài trong loạt “Học viện giao dịch · Từ điển chỉ báo kỹ thuật” của MASQuant. Toàn bộ chỉ báo được phân loại trong Từ điển chỉ báo kỹ thuật.
Hiểu trong một câu
Độ lệch chuẩn = giá đóng cửa của N nến gần nhất “phân tán rộng đến đâu”.
Câu hỏi nó trả lời là: “Mấy giá đóng cửa này cách mức trung bình của chúng bao xa?” Nó không trả lời “mỗi ngày nhảy bao nhiêu”.
Độ lệch chuẩn giống như đo một nhóm người đứng phân tán đến đâu. Một nhóm nhảy lên nhảy xuống tại chỗ: mỗi người cử động rất mạnh, nhưng ai cũng ở gần chỗ cũ, nên không phân tán. Nhóm kia mỗi người chỉ bước một bước nhỏ, nhưng tất cả xếp thành một hàng dài theo cùng một hướng, nên phân tán rất rộng. Độ lệch chuẩn đo “hàng dài bao nhiêu”, không đo “nhảy cao bao nhiêu”. Mỗi ngày nhảy bao nhiêu là việc ATR đo.
Tính thử một lần: nhảy mạnh chưa chắc đã phân tán rộng
Hai nhóm, mỗi nhóm 5 giá đóng cửa (dưới đây là các số nguyên dùng làm ví dụ, không phải dữ liệu thị trường):
| Tình huống | 5 giá đóng cửa | Mỗi ngày biến động | Trung bình | Độ lệch chuẩn |
|---|---|---|---|---|
| A: lên xuống mạnh, giậm chân tại chỗ | 100, 104, 100, 104, 100 | Mỗi ngày 4 | 101.6 | 1.96 |
| B: mỗi ngày tăng nhẹ, đi lên một mạch | 100, 102, 104, 106, 108 | Mỗi ngày 2 | 104 | 2.83 |
B mỗi ngày chỉ biến động bằng một nửa A, nhưng độ lệch chuẩn lại lớn hơn A. Cách tính là: lấy từng giá đóng cửa trừ trung bình, bình phương, cộng lại, chia cho 5, rồi khai căn. Các giá đóng cửa của A đều không xa 101.6 (xa nhất là 2.4); còn B thì giá đầu và giá cuối mỗi bên cách trung bình 4. Xu hướng càng ổn định, đi càng xa, độ lệch chuẩn càng lớn.
Công thức chính thức
Tham số thường dùng là 20:
1 Trung bình = trung bình giá đóng cửa của 20 nến gần nhất (đường trung bình động đơn giản)
2 Độ lệch chuẩn = √ trung bình của (từng giá đóng cửa − trung bình)²

Dải Bollinger = trung bình 20 kỳ ± 2 × độ lệch chuẩn
Độ lệch chuẩn là công cụ cơ bản của thống kê, và trong giao dịch, công dụng phổ biến nhất của nó chính là độ rộng của dải Bollinger (xem Cách đọc dải Bollinger). Đơn vị của nó giống với giá: độ lệch chuẩn của vàng là vài chục đô la, của EUR/USD chỉ cỡ 0.0 mấy, nên con số của các sản phẩm khác nhau không thể so trực tiếp; muốn so thì đổi sang phần trăm “độ lệch chuẩn ÷ giá”.
MT5 có sẵn Standard Deviation, mặc định 20 kỳ, trung bình dùng đường trung bình động đơn giản, giá dùng giá đóng cửa, giống với cách tính trong bài.
Xem biểu đồ: vàng năm 2025, theo thứ tự 1 đến 4
Biểu đồ dưới đây là khung ngày của vàng (XAUUSD) từ đầu tháng 5 đến cuối tháng 9 năm 2025, lấy từ dữ liệu giá lịch sử của MT5. Nó đi ngang trước, rồi mới tăng: từ ngày 5 tháng 5 đến ngày 7 tháng 8, giá đóng cửa qua lại trong khoảng 3,177 đến 3,433, giá đầu và giá cuối chỉ chênh 1.8%; từ ngày 8 tháng 8 đến ngày 26 tháng 9, tăng từ 3,398 lên 3,761, tăng 10.7%. Các đường nét đứt ở phía trên là trung bình 20 kỳ và dải Bollinger (± 2 độ lệch chuẩn).
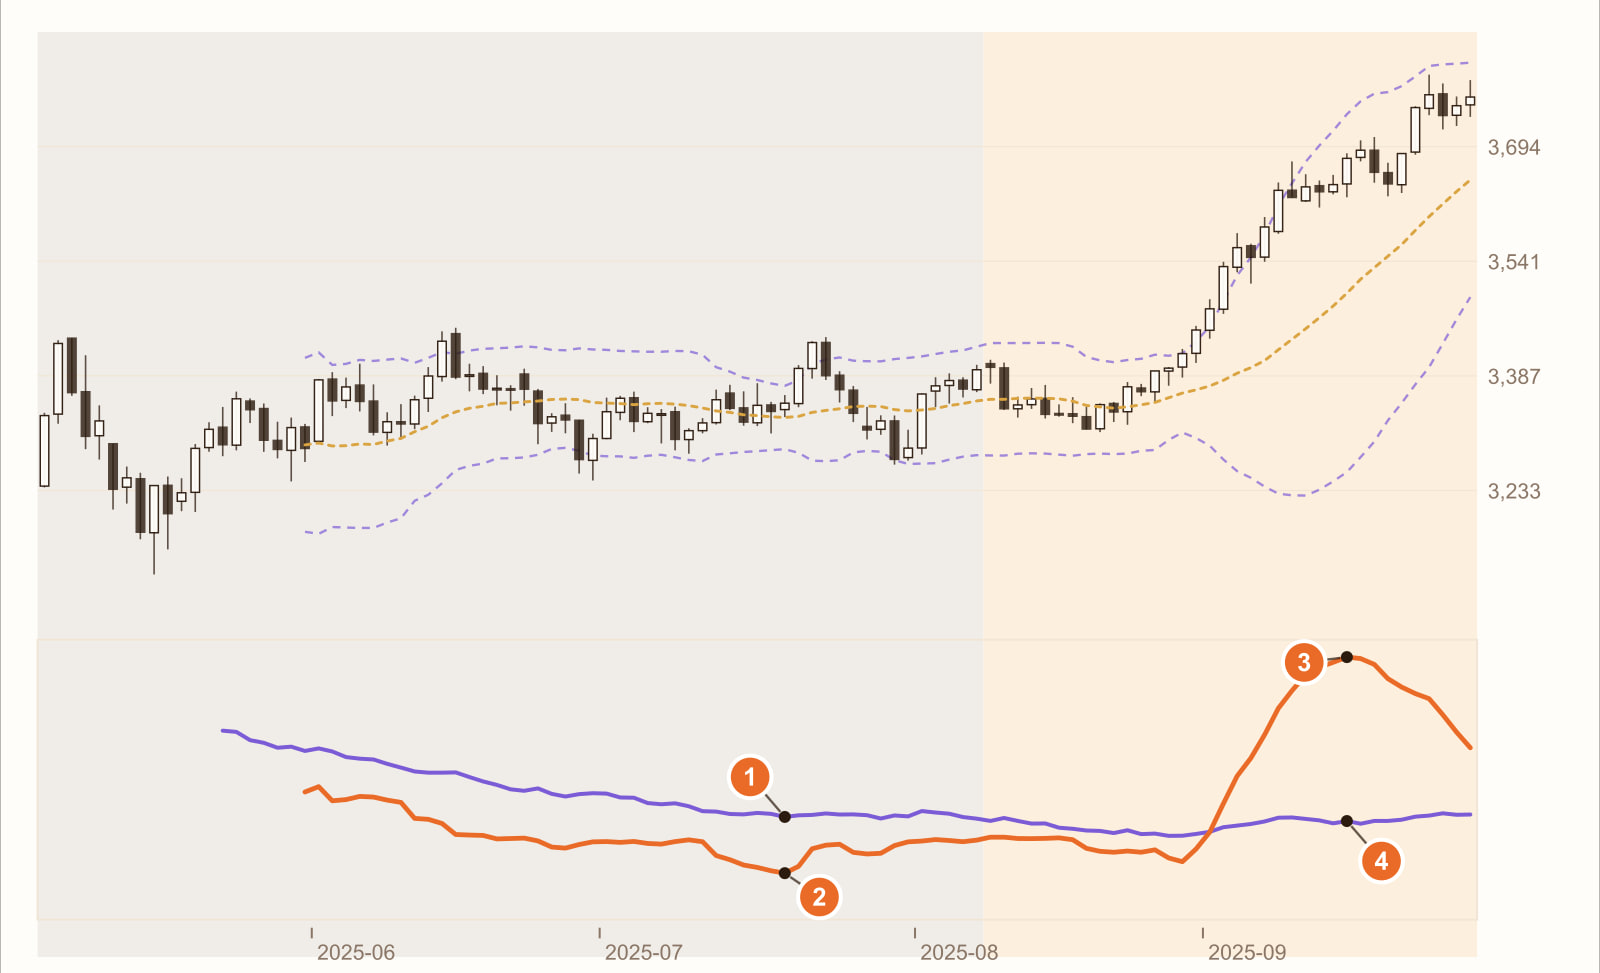
Khi đi ngang, mỗi ngày dao động không hề nhỏ (18 tháng 7 năm 2025, ATR 47.0). Trong đoạn đi ngang này, ATR trung bình bằng 1.69% giá, còn cao hơn mức 1.25% của đoạn tăng phía sau. Nói cách khác, khi đi ngang, chênh lệch cao thấp mỗi ngày lại lớn hơn.
Cùng ngày đó, độ lệch chuẩn chỉ có 21.2, chưa bằng một nửa ATR. Mỗi ngày dao động rất mạnh, nhưng giá đóng cửa đều quanh quẩn trong cùng một vùng, không xa mức trung bình. Cả đoạn đi ngang, độ lệch chuẩn trung bình chỉ bằng 0.65 lần ATR.
Khi tăng giá, độ lệch chuẩn vọt lên 120.0 (15 tháng 9 năm 2025). Giá đi lên một mạch, giá đóng cửa của 20 nến gần nhất xếp từ thấp đến cao, ngày càng xa mức trung bình. Trong đoạn tăng, độ lệch chuẩn trung bình bằng 2.26 lần ATR; đổi sang phần trăm, độ lệch chuẩn tăng từ 1.11% lúc đi ngang lên 2.83%.
Cùng ngày đó, ATR chỉ có 45.1, gần bằng lúc đi ngang. Biến động mỗi ngày không hề lớn hơn. Độ lệch chuẩn tăng là vì giá “đã đi xa”, không phải vì thị trường “trở nên dữ dội”. Đây cũng là lý do dải Bollinger lại mở rộng nhất khi giá tăng một mạch.
Đây là một đoạn giá lịch sử có thật, dùng để minh họa tính cách của độ lệch chuẩn, không phải quy luật chung. Đổi sản phẩm, đổi khung thời gian, đổi đoạn giá thì mọi con số đều thay đổi.
Thấy gì, nghĩa là gì
| Bạn thấy | Thường có nghĩa là | Nhưng cần cẩn thận |
|---|---|---|
| Độ lệch chuẩn tăng | Giá đóng cửa gần đây phân tán rộng hơn | Có thể là xu hướng ổn định, chưa chắc thị trường dữ dội hơn (3 4 trên biểu đồ) |
| Độ lệch chuẩn giảm | Giá đóng cửa dồn sát vào nhau | Biến động mỗi ngày chưa chắc đã nhỏ (1 2 trên biểu đồ) |
| Độ lệch chuẩn lớn hơn ATR rất nhiều | Giá đang đi một mạch theo cùng một hướng | Xu hướng có thể đã đi được một đoạn |
| Độ lệch chuẩn nhỏ hơn ATR | Mỗi ngày đều dao động, nhưng quanh quẩn tại chỗ | Dáng vẻ điển hình của đi ngang |
| Độ lệch chuẩn co lại rất thấp | Giá nằm trong một vùng rất hẹp | Thường được coi là lời nhắc “sắp có biến động”, nhưng không biết theo hướng nào |
Dùng thực tế: ba ví dụ
Ví dụ 1: xem cùng ATR để phân biệt xu hướng và đi ngang
Chia hai chỉ báo cho nhau: độ lệch chuẩn ÷ ATR. Con số lớn hơn 1 rất nhiều thì giá phần lớn đang đi theo một hướng; nhỏ hơn 1 thì phần lớn đang quanh quẩn tại chỗ. Trên biểu đồ, đoạn đi ngang trung bình là 0.65, đoạn tăng trung bình là 2.26.
Ví dụ 2: dùng độ lệch chuẩn co hẹp để tìm khả năng thị trường sắp chuyển động
Quy tắc có thể viết: “Khi độ lệch chuẩn thấp nhất trong 100 nến gần nhất, đợi giá phá lên trên đỉnh của 20 nến gần nhất mới mua.” Đây là ý tưởng “squeeze” của dải Bollinger: co lại trước, rồi mở rộng. Co lại chỉ nói “có thể sắp chuyển động”, còn hướng thì phải đợi phá vỡ mới biết (ví dụ về squeeze xem Kênh Keltner là gì?).
Ví dụ 3: khoảng cắt lỗ dùng ATR, không dùng độ lệch chuẩn
Cắt lỗ là để đề phòng “dao động bình thường mỗi ngày”, và đó là thứ ATR đo. Dùng độ lệch chuẩn để đặt cắt lỗ thì trong xu hướng ổn định sẽ đặt quá rộng, còn khi đi ngang lại quá hẹp — ngược hẳn với điều bạn cần.
Cả ba ví dụ đều cần nhớ: độ lệch chuẩn đo khoảng cách, không đo tốc độ. Nó cho biết “giá cách mức trung bình bao xa”, không cho biết “giá nhảy dữ dội đến đâu”.
Những cách dùng sai thường gặp
1. Độ lệch chuẩn tăng là coi như thị trường trở nên nguy hiểm
Ở 3 trên biểu đồ, độ lệch chuẩn vọt lên 120, cao nhất trên cả biểu đồ; ATR cùng ngày chỉ có 45.1, gần bằng lúc đi ngang. Đó là một đoạn giá tăng đều đặn, biến động mỗi ngày không lớn.
2. So trực tiếp độ lệch chuẩn của các sản phẩm khác nhau
Đơn vị của độ lệch chuẩn giống với giá. Con số 50 của vàng và 0.005 của EUR/USD không thể so với nhau; muốn so thì chia cho giá trước, đổi sang phần trăm.
3. Dùng độ lệch chuẩn làm khoảng cắt lỗ
Khi giá tăng đều, độ lệch chuẩn rất lớn, cắt lỗ sẽ đặt rất xa; khi đi ngang, độ lệch chuẩn rất nhỏ, cắt lỗ lại đặt quá gần, chỉ một cú rung là bị quét. Dùng ATR để đo dao động mỗi ngày sẽ hợp hơn.
Câu hỏi thường gặp
Chỉ báo độ lệch chuẩn là gì?
Độ lệch chuẩn (Standard Deviation) đo giá đóng cửa của N nến gần nhất phân tán quanh mức trung bình của chúng đến đâu, số kỳ thường dùng là 20. Đơn vị của nó giống với giá, và nó cũng là thứ quyết định độ rộng của dải Bollinger.
Độ lệch chuẩn và ATR khác nhau thế nào?
ATR đo chênh lệch cao thấp của từng cây nến lớn đến đâu (mỗi ngày dao động bao nhiêu); độ lệch chuẩn đo giá đóng cửa trong một khoảng thời gian cách mức trung bình bao xa (phân tán rộng đến đâu). Trong xu hướng ổn định, độ lệch chuẩn lớn còn ATR chưa chắc lớn; trong vùng đi ngang lên xuống qua lại, ATR lớn còn độ lệch chuẩn chưa chắc lớn.
Độ lệch chuẩn và dải Bollinger có quan hệ gì?
Dải trên và dải dưới của Bollinger chính là trung bình 20 kỳ cộng trừ 2 độ lệch chuẩn. Độ lệch chuẩn tăng thì dải Bollinger mở rộng.
MT5 có độ lệch chuẩn không?
Có. MT5 có sẵn Standard Deviation, mặc định 20 kỳ, đường trung bình động đơn giản, giá đóng cửa.
Kết luận
Độ lệch chuẩn là một công cụ thống kê rất thật thà: nó chỉ đo giá đóng cửa phân tán rộng đến đâu. Đọc nó thành “thị trường nguy hiểm đến đâu”, bạn sẽ căng thẳng nhất đúng vào lúc xu hướng ổn định nhất.
Vì vậy câu thật sự cần hỏi là: chiến lược của bạn dùng điều kiện “độ lệch chuẩn quá lớn thì không vào lệnh”, thứ bị chặn lại là thị trường nguy hiểm, hay chính là đoạn thuận lợi nhất? Câu hỏi này, một đoạn giá lịch sử không trả lời được; phải đem quy tắc đi backtest trên nhiều đoạn thị trường khác nhau.
Chưa có quy tắc của riêng mình, và không muốn ghép từng chỉ báo một? Với Strategy Genie của MASQuant, bạn chỉ cần chọn trước một phong cách đầu tư, AI sẽ phân tích tình hình thị trường, chọn sản phẩm và đưa ra cùng lúc ba chiến lược ứng viên; mỗi chiến lược đều đã được backtest trên dữ liệu lịch sử, lợi nhuận và mức sụt giảm vốn tối đa được bày ra rõ ràng, rồi bạn tự quyết định có triển khai lên MT5 hay không.
Nếu đã có ý tưởng của riêng mình, hãy viết điều kiện thành một câu, ví dụ “độ lệch chuẩn chia cho ATR lớn hơn 1.5 và giá nằm trên trung bình 20 kỳ mới mua”, đưa vào Trợ lý Chiến lược AI, bấm một cái là bắt đầu backtest. Môi trường backtest có tính đến các ma sát thị trường thật như spread, trượt giá, thay đổi thanh khoản thị trường và độ trễ khớp lệnh (cách dùng xem Hướng dẫn sử dụng Trợ lý Chiến lược AI). Sau đó đổi điều kiện thành “độ lệch chuẩn quá lớn thì không vào lệnh” rồi chạy thêm một lần, so hai kết quả là biết. Backtest cho bạn biết “quy tắc này đã hoạt động thế nào trong các diễn biến quá khứ”, không phải sự bảo đảm cho tương lai.
Ý tưởng, qua kiểm chứng, mới gọi là chiến lược.
Biểu đồ trong bài lấy từ dữ liệu giá lịch sử trên nền tảng MT5 (khung ngày; giá và cách chia nến ngày giữa các nền tảng hơi khác nhau, số liệu có thể không hoàn toàn trùng khớp), chỉ báo do chương trình tính theo công thức tiêu chuẩn; các số nguyên trong ví dụ không phải dữ liệu thị trường. Giá lịch sử chỉ dùng để minh họa tính cách của chỉ báo, không đại diện cho diễn biến tương lai.
Công bố rủi ro: CFD là sản phẩm tài chính có rủi ro cao, có thể dẫn đến mất vốn nhanh chóng. Hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai, mọi chiến lược và kết quả backtest chỉ mang tính tham khảo, không cấu thành lời khuyên đầu tư. Trước khi giao dịch, vui lòng tìm hiểu kỹ Điều khoản Công bố Rủi ro của chúng tôi.